

ธ.ทิสโก้เตือน ! ยุคประกันสุขภาพร่วมจ่ายมาแน่ แนะรีบมี ‘ประกันโรคร้ายแรง’ กันงบบานปลาย
ธนาคารทิสโก้ชี้ ‘ประกันโรคร้ายแรง’ ของต้องมีในยุคประกันสุขภาพจ่อเปลี่ยนเป็น Co-payment หรือ ‘การร่วมจ่าย’ เพราะค่ารักษาพยาบาลโรคร้ายแรง ‘แพง’ กว่าโรคทั่วไป และยังช่วยให้มีเงินใช้ชีวิตในช่วงที่ป่วยแบบไม่ต้องนอนโรงพยาบาล และเพิ่มทางลัดเข้าถึงนวัตกรรมการแพทย์ยุคใหม่ ย้ำ ! จะซื้อประกันโรคร้ายแรงให้คุ้มต้องดูเงื่อนไขที่เปิดให้เบิกข้ามกลุ่มโรคได้โดยไม่ต้องรอให้อีกโรคหายขาด
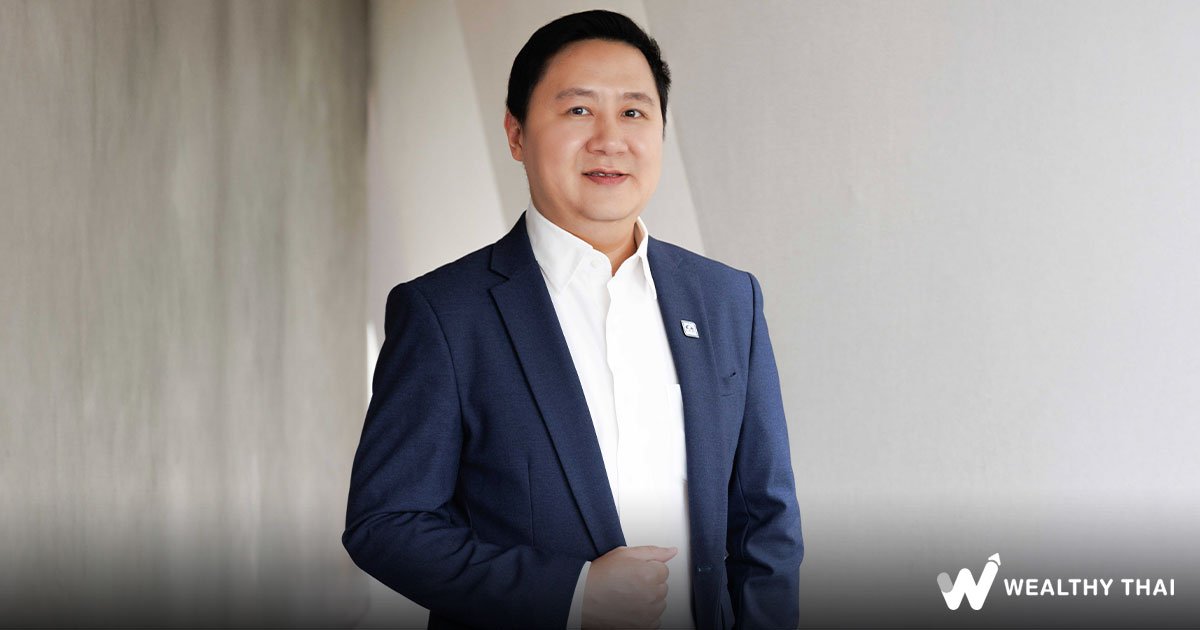
นายณัฐกฤติ เหล่าทวีทรัพย์ CFP® Head of Wealth Advisory ธนาคารทิสโก้ จำกัด (มหาชน) เปิดเผยว่า ธนาคารยังคงเดินหน้าส่งเสริมการวางแผนการเงินอย่างรอบด้านทั้งก่อนและหลังเกษียณ โดยเฉพาะการบริหารความเสี่ยงด้านค่าใช้จ่ายสุขภาพ ซึ่งมีแนวโน้มซับซ้อนและมีค่าใช้จ่ายเพิ่มสูงขึ้นอย่างต่อเนื่อง โดยเน้นย้ำให้ลูกค้าและผู้ที่สนใจวางแผนการเงินทำประกันสุขภาพแบบเหมาจ่ายทุนสูง ควบคู่ไปกับประกันโรคร้ายแรง เพราะค่ารักษาพยาบาลแพงขึ้นทุกปีและราคาเพิ่มขึ้นแรงกว่าราคาสินค้าและบริการอื่นๆ โดยสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ประเมินว่าอัตราเงินเฟ้อทางการแพทย์ปี 2569 จะอยู่ที่ 10.3% สูงกว่าอัตราเงินเฟ้อทั่วไปที่จะอยู่เพียง 0.9% ดังนั้น หากไม่มีประกันสุขภาพเหมาจ่ายทุนสูงไว้เมื่อเจ็บป่วยก็อาจต้องแบกรับค่าใช้จ่ายที่เพิ่มขึ้นแรงทุกปี
นอกจากนี้ จากค่ารักษาพยาบาลที่สูงขึ้นทำให้บริษัทประกันอาจปรับรูปแบบประกันสุขภาพหลังจากนี้เป็นแบบร่วมจ่าย Co-payment มากขึ้น หากไม่มีประกันโรคร้ายแรงที่จ่ายเงินก้อนให้เมื่อเจอโรคร้าย ทำให้ผู้เอาประกันจะต้องควักเงินก้อนใหญ่จ่ายให้กับโรงพยาบาลจนส่งผลให้ค่าใช้จ่ายบานปลายได้ เช่น ป่วยเป็นโรคมะเร็งและต้องเข้ารับการรักษาด้วยแอนติบอดี (anti-PD-1) เป็นระยะเวลา 2 ปี มีค่าใช้จ่ายปีละประมาณ 3.5 ล้านบาท* หากต้องร่วมจ่าย 30% ของค่ารักษา เท่ากับว่าผู้เอาประกันต้องจ่ายเพิ่ม 1.05 ล้านบาทต่อปี
ด้วยสถานการณ์ดังกล่าว ธนาคารทิสโก้จึงแนะนำให้ประชาชนวางแผนความคุ้มครองสุขภาพให้รอบด้าน โดยไม่ควรพึ่งพาเพียงประกันสุขภาพแบบเหมาจ่าย แต่ควรมี ประกันโรคร้ายแรง เป็นส่วนเสริม เพื่อช่วยรองรับภาระค่าใช้จ่ายที่อาจเกิดขึ้นในอนาคต รวมถึงช่วยแบ่งเบาภาระกรณีต้องร่วมจ่ายตามกรมธรรม์ พร้อมทั้งช่วยลดความจำเป็นในการใช้เงินเก็บก้อนใหญ่ในยามเจ็บป่วยหนัก
แนวทางเลือกประกันโรคร้ายแรง
นายณัฐกฤติกล่าวว่า สำหรับการเลือกทำประกันโรคร้ายแรงควรพิจารณาประกันโรคร้ายแรง ควรจ่ายเงินก้อนตั้งแต่ตรวจพบในระยะเริ่มต้น และควรจ่ายข้ามกลุ่มโรคไดโดยไม่ต้องรอให้โรคแรกหายขาด 100% เพราะโรคร้ายแรงอาจเกิดมากกว่าหนึ่งกลุ่มโรคตลอดชีวิต แผนที่ดีควรให้เคลมต่อได้หลายกลุ่มโรคโดยไม่ต้องรอระยะเวลา และจ่ายเงินก้อนสูงตั้งแต่ระยะเริ่มต้น เพื่อนำเงินก้อนที่ได้ไปรักษาด้วยนวัตกรรมการแพทย์ยุคใหม่ รวมทั้งนำไปใช้จ่ายในชีวิตประจำวันช่วงที่พักรักษาตัว
“ความเสี่ยงด้านสุขภาพในปัจจุบันไม่ได้มาแบบโรคเดียวจบ แต่หลายโรคมีความเชื่อมโยงกันและลุกลามต่อกันได้ เช่น ข้อมูลจากสมาคมโรคไตแห่งประเทศไทยระบุว่า ผู้ป่วยไตวายเรื้อรังระยะสุดท้ายรายใหม่ของไทย มีสาเหตุหลักจากโรคเบาหวาน 41.8% และความดันโลหิตสูง 39.1% หรือรวมกันมากกว่า 80% ของผู้ป่วยรายใหม่ สะท้อนว่าโรคเรื้อรังที่คนจำนวนมากมองว่า “คุมได้” หากปล่อยต่อเนื่อง ก็อาจนำไปสู่โรคร้ายแรงและค่าใช้จ่ายในการรักษาที่สูงมากในระยะยาว” นายณัฐกฤติกล่าว