ดอกเบี้ยในประเทศสำคัญอาจปรับขึ้นช่วงปลายปีจากเงินเฟ้อที่สูงกว่าเป้า ส่วนไทย แม้กนง.คงดอกเบี้ยแต่เริ่มระบุถึงผลของดอกเบี้ยต่ำต่อเสถียรภาพทางการเงิน

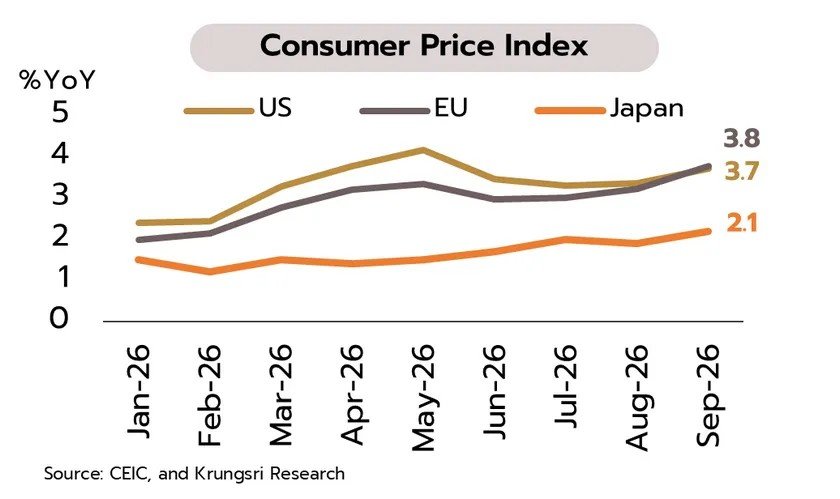
โลก: สหรัฐฯ ยูโรโซน และญี่ปุ่น คงดอกเบี้ยในเดือนตุลาคม แต่มีแนวโน้มปรับขึ้นช่วงปลายปีจากความเสี่ยงเงินเฟ้อที่สูงขึ้น โดย (i) FED มีมติคงอัตราดอกเบี้ยนโยบายที่ 3.75-4.00% เพื่อรอดูข้อมูลเศรษฐกิจเพิ่มเติมก่อน อย่างไรก็ตาม จากภาพรวมที่ยังเติบโตต่อเนื่องและเงินเฟ้อที่สูงกว่าเป้าหมาย คาดเปิดทางสู่การปรับขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคม (ii) ECB คงอัตราดอกเบี้ยที่ 2.50% ท่ามกลางภาวะการเงินที่ตึงตัว อย่างไรก็ตาม ความตึงเครียดในตะวันออกกลางและการใช้พลังงานที่มากขึ้นในช่วงฤดูหนาว อาจเพิ่มความเสี่ยงเงินเฟ้อและเปิดทางให้ ECB ปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม (iii) BOJ มีมติคงดอกเบี้ยที่ 1.25% ขณะที่โอกาสปรับขึ้นในเดือนธันวาคมเพิ่มขึ้น ท่ามกลางเงินเฟ้อพื้นฐานที่บรรลุเป้าหมาย 2% เป็นครั้งแรกในรอบ 14 ปี นอกจากนี้ การเร่งขายกองทุน ETF จาก 3.3 แสนล้านเยนต่อปีเป็น 8.6 แสนล้านเยนต่อปี ตั้งแต่เดือนมกราคม 2570 จะช่วยเร่งการถอนมาตรการผ่อนคลายทางการเงินแบบพิเศษ ควบคู่กับการเพิ่มแหล่งเงินทุนสำหรับมาตรการกระตุ้นเศรษฐกิจของรัฐบาล
จีนอาจเร่งส่งออกสินค้าสู่ตลาดโลกรอบใหม่หลังความตึงเครียดทางการค้ากับยุโรปมีแนวโน้มกลับมาเพิ่มขึ้น โดย EU เตรียมขยายมาตรการจำกัดการนำเข้าให้ครอบคลุมเคมีภัณฑ์ เฟอร์นิเจอร์ และเครื่องจักร หลังบรรลุข้อตกลงในการจำกัดการนำเข้ารถยนต์ไฟฟ้าไฮบริดจากจีน รวมถึงเตรียมออกมาตรการกระจายแหล่งนำเข้า และจำกัดการเข้าถึงตลาด มาตรการดังกล่าวอาจทำให้ผู้ผลิตจีนต้องกระจายสินค้าส่งออกไปยังคู่ค้าอื่น ซึ่งจะยิ่งซ้ำเติมการไหลทะลักสินค้าของจีนในประเทศคู่ค้านั้น
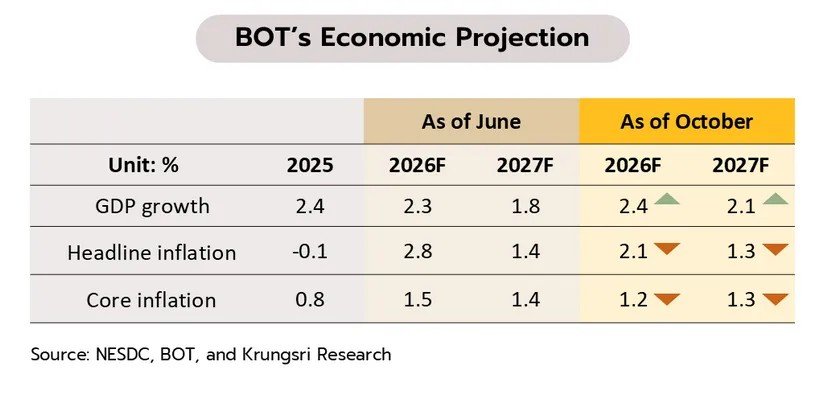
ไทย: กนง. คงดอกเบี้ยนโยบายที่ 1.00% ตามคาด ท่ามกลางเศรษฐกิจที่โตต่ำกว่าศักยภาพและไม่ทั่วถึง ในการประชุมวันที่ 28 ตุลาคม คณะกรรมการนโยบายการเงิน (กนง.) มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายที่ 1.00% ต่อปี และปรับเพิ่มคาดการณ์เศรษฐกิจไทยเป็น 2.4% และ 2.1% ในปี 2569 และ 2570 ตามลำดับ โดย กนง.ประเมินว่าอัตราดอกเบี้ยดังกล่าวอยู่ในระดับที่ผ่อนคลาย ซึ่งจะมีส่วนช่วยในการฟื้นตัวของเศรษฐกิจ
วิจัยกรุงศรีคาดว่า กนง. มีแนวโน้มคงดอกเบี้ยต่อเนื่องอีกระยะ เนื่องจาก (i) เศรษฐกิจไทยยังขยายตัวต่ำกว่าศักยภาพ และการเติบโตยังไม่กระจายไปยังภาคส่วนอื่นๆ อีกทั้งการบริโภคได้รับแรงกดดันจากหนี้ครัวเรือนที่สูงและตลาดแรงงานที่อ่อนแอ (ii) แรงกดดันเงินเฟ้อมาจากปัจจัยด้านอุปทานและมีลักษณะชั่วคราว (iii) แม้เงินบาทอ่อนค่าและดอกเบี้ยโลกปรับสูงขึ้น แต่เสถียรภาพด้านต่างประเทศ (External Stability) ของไทยช่วยบรรเทาความผันผวนต่อตลาดการเงิน ดังนั้น การดำเนินนโยบายการเงินแบบผ่อนคลายจึงยังมีความจำเป็นท่ามกลางความเปราะบางของภาคครัวเรือนและภาคธุรกิจ อย่างไรก็ตาม กนง. อาจเปิดทางให้มีการปรับขึ้นอัตราดอกเบี้ยในระยะปานกลาง สะท้อนจากการสื่อสารดังนี้ (i) แรงส่งการเติบโตดีกว่าคาด และการปรับปรุงข้อมูล MPI ที่เพิ่มขึ้นจะมีผลต่อตัวเลขการเติบโตทางเศรษฐกิจหรือ GDP (ii) เงินเฟ้อมีความเสี่ยงที่จะสูงกว่าคาด และ (iii) เป็นครั้งแรกที่ กนง. ระบุว่า “ต้องติดตามผลของอัตราดอกเบี้ยที่อยู่ในระดับต่ำต่อเสถียรภาพทางการเงินในระยะยาว” ซึ่งให้ความสำคัญมากขึ้นกับความเสี่ยงจากการคงดอกเบี้ยในระดับต่ำเป็นเวลานาน