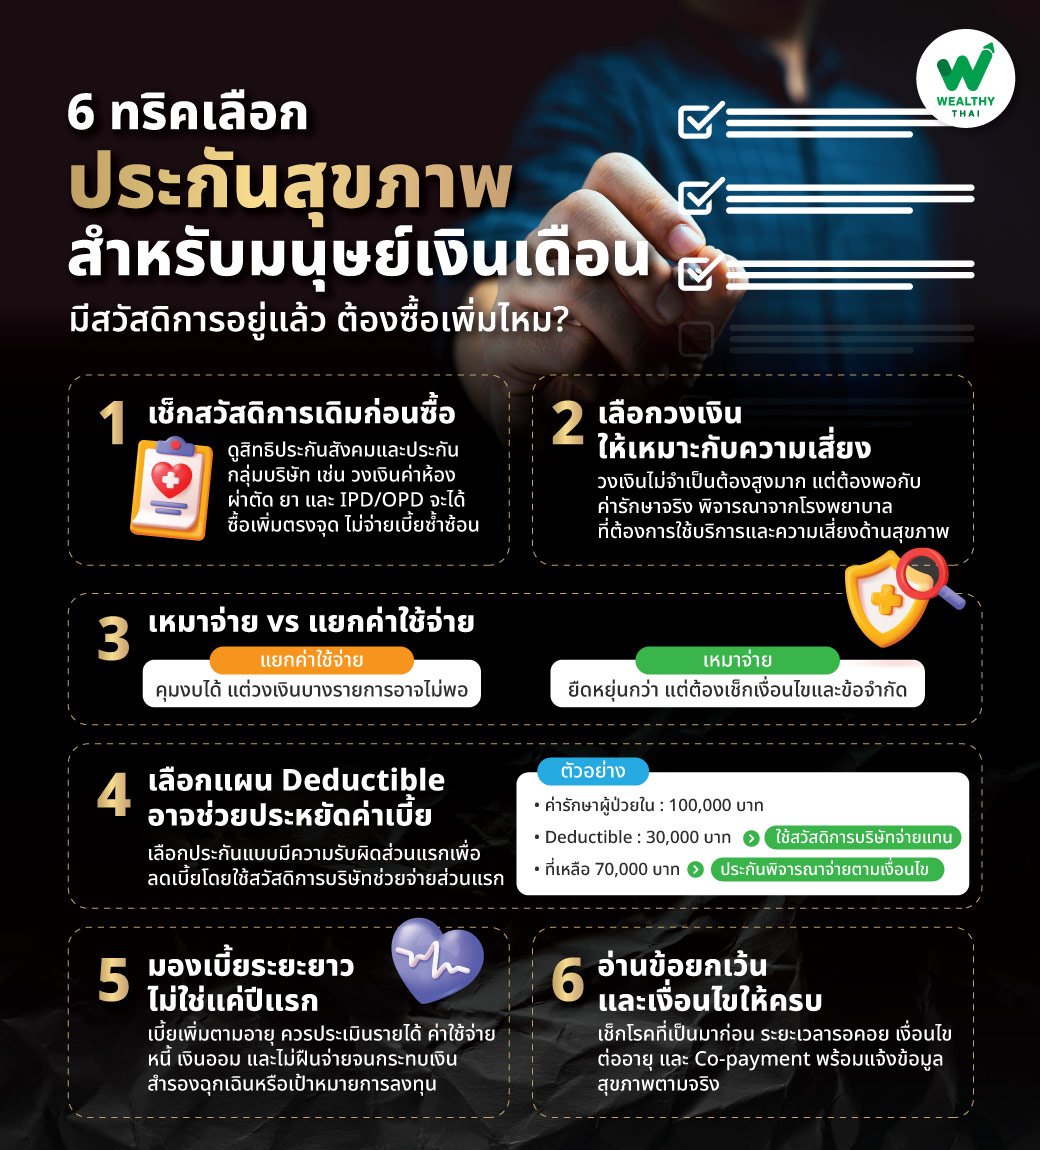
6 ทริคเลือกประกันสุขภาพสำหรับมนุษย์เงินเดือน มีสวัสดิการอยู่แล้ว ต้องซื้อเพิ่มไหม?
มนุษย์เงินเดือนหลายคนอาจคิดว่า แค่มีประกันสังคมและประกันกลุ่มจากบริษัทก็น่าจะเพียงพอแล้ว แต่หากวันหนึ่งเกิดเจ็บป่วยหนักหรือต้องเข้าโรงพยาบาลรักษาต่อเนื่อง สวัสดิการที่มีอยู่จะครอบคลุมค่ารักษาพยาบาลได้มากแค่ไหน?
เพราะค่ารักษาพยาบาลก้อนใหญ่อาจกระทบทั้งเงินออม เงินลงทุน และเป้าหมายทางการเงินที่วางไว้ การมีประกันสุขภาพจึงเป็นอีกหนึ่งเครื่องมือช่วยบริหารความเสี่ยงทางการเงินได้
แล้วเลือกแบบไหนถึงจะเหมาะ วันนี้ Wealthy Thai มี 6 ทริคเลือกประกันให้เหมาะกับมนุษย์เงินเดือน ทั้งความคุ้มครองและค่าเบี้ยที่จ่ายไหวในระยะยาวมาฝาก
1.เช็กสวัสดิการที่มีก่อนซื้อประกันเพิ่ม
ก่อนซื้อประกันสุขภาพ ควรตรวจสอบสิทธิรักษาพยาบาลที่มีอยู่ ทั้งประกันสังคมและประกันกลุ่มของบริษัท โดยดูวงเงินค่ารักษา ค่าห้อง ค่าผ่าตัด ค่ายา รวมถึงความคุ้มครองผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD)
เมื่อรู้ว่าสวัสดิการเดิมครอบคลุมอะไรบ้าง ก็จะช่วยให้เลือกซื้อความคุ้มครองเพิ่มเติมได้ตรงจุด ไม่ต้องจ่ายเบี้ยซ้ำซ้อนโดยไม่จำเป็น
2.เลือกวงเงินให้เหมาะกับความเสี่ยง
ประกันสุขภาพที่ดีไม่จำเป็นต้องแพงที่สุด แต่ควรมีวงเงินเพียงพอกับค่ารักษาที่อาจเกิดขึ้นจริง โดยพิจารณาจากโรงพยาบาลที่ต้องการใช้บริการและความเสี่ยงด้านสุขภาพของตัวเอง
นอกจากนี้ อย่าดูแค่วงเงินรวมต่อปี เพราะบางแผนอาจมีวงเงินย่อยสำหรับค่าห้อง ค่าผ่าตัด หรือค่ารักษาบางประเภท หากค่าใช้จ่ายเกินวงเงินที่กำหนด ก็อาจต้องจ่ายส่วนต่างเอง
3.เลือกประกันแบบเหมาจ่ายหรือแยกค่าใช้จ่าย
ประกันสุขภาพที่พบได้ทั่วไปมี 2 รูปแบบหลัก คือ
แบบแยกค่าใช้จ่าย กำหนดวงเงินแยกตามหมวด เช่น ค่าห้อง ค่าผ่าตัด และค่าแพทย์ เหมาะกับผู้ที่ต้องการควบคุมงบประมาณ แต่ควรระวังวงเงินแต่ละรายการที่อาจไม่เพียงพอ
แบบเหมาจ่าย กำหนดวงเงินรวม หรือวงเงินตามหมวดที่ระบุในกรมธรรม์ ช่วยเพิ่มความยืดหยุ่นในการใช้วงเงินค่ารักษา แต่ยังต้องตรวจสอบข้อจำกัดและเงื่อนไขของแต่ละแผน
หากมีสวัสดิการบริษัทอยู่แล้ว อาจเลือกแผนที่ช่วยเติมเต็มความคุ้มครองส่วนที่ขาด โดยเปรียบเทียบทั้งวงเงินและเบี้ยประกันก่อนตัดสินใจ
4.เลือกแผน Deductible อาจช่วยประหยัดค่าเบี้ย
ประกันสุขภาพแบบมีความรับผิดส่วนแรก (Deductible) เป็นอีกทางเลือกสำหรับผู้ที่ต้องการลดค่าเบี้ย โดยผู้เอาประกันต้องรับผิดชอบค่ารักษาส่วนแรกตามจำนวนที่กำหนด ก่อนที่บริษัทประกันจะจ่ายส่วนที่เหลือตามเงื่อนไขกรมธรรม์
ตัวอย่างเช่น หากเลือกประกันสุขภาพที่มี Deductible 30,000 บาท และมีค่ารักษาในฐานะผู้ป่วยใน 100,000 บาท หากมีสวัสดิการของบริษัทสามารถใช้ชำระค่ารับผิดส่วนแรกนี้ได้ ส่วนที่เหลือ 70,000 บาท บริษัทประกันจะพิจารณาจ่ายตามเงื่อนไข
อย่างไรก็ตาม ควรตรวจสอบว่าสวัสดิการบริษัทใช้รองรับค่าใช้จ่ายส่วนนี้ได้หรือไม่ และเตรียมเงินสำรองไว้ให้เพียงพอ
5.อย่าดูแค่เบี้ยปีแรก ต้องจ่ายไหวในระยะยาว
เบี้ยประกันสุขภาพมีแนวโน้มเพิ่มขึ้นตามช่วงอายุ และอาจปรับตามเงื่อนไขของกรมธรรม์ จึงควรประเมินรายได้ ค่าใช้จ่าย ภาระหนี้ และเงินออมก่อนเลือกแผนประกัน
หากงบประมาณยังจำกัด ควรเริ่มจากความคุ้มครองที่จำเป็นและเหมาะกับความเสี่ยงของตัวเอง โดยไม่ฝืนจ่ายเบี้ยสูงจนกระทบเงินสำรองฉุกเฉินหรือเป้าหมายการลงทุนในระยะยาว
6.อ่านข้อยกเว้นและเงื่อนไขให้ครบ
ก่อนซื้อควรตรวจสอบข้อยกเว้น โรคที่เป็นมาก่อนทำประกัน (Pre-existing Condition) ระยะเวลารอคอย (Waiting Period) เงื่อนไขการต่ออายุ รวมถึงความคุ้มครอง IPD และ OPD
นอกจากนี้ ควรทำความเข้าใจเงื่อนไขการร่วมจ่าย (Co-payment) และข้อจำกัดอื่น ๆ ที่อาจทำให้ต้องรับผิดชอบค่ารักษาเองบางส่วน ที่สำคัญต้องเปิดเผยข้อมูลสุขภาพตามความเป็นจริง และสอบถามบริษัทประกันให้เข้าใจก่อนสมัคร
สรุป
สำหรับมนุษย์เงินเดือน การเลือกประกันสุขภาพอาจไม่ใช่การซื้อความคุ้มครองให้มากที่สุด แต่เป็นการหาจุดสมดุลระหว่างสวัสดิการที่มี ความเสี่ยงด้านสุขภาพ และเบี้ยประกันที่จ่ายไหวในระยะยาว