

ความเสี่ยงเงินเฟ้อเพิ่ม หนุนโอกาสขึ้นดอกเบี้ยของสหรัฐฯและญี่ปุ่น ขณะที่ไทยเตรียมมาตรการกระตุ้นเพิ่มเติม
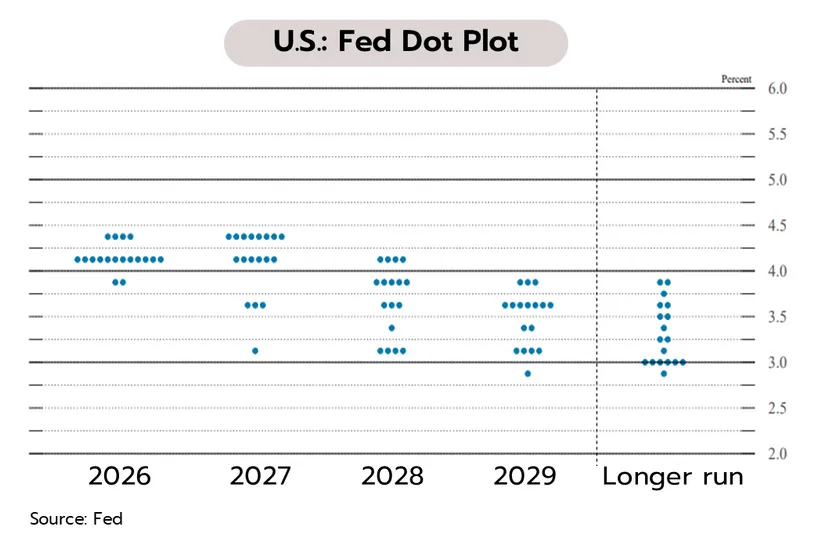
สหรัฐฯ: ความเสี่ยงเงินเฟ้อสูงขึ้นหลังสงครามในตะวันออกกลางส่อแววยืดเยื้อ โดยเฟดมีมติเอกฉันท์ให้ปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% สู่ระดับ 3.75-4.00% ต่อปี ในการประชุมวันที่ 16 กันยายน ล่าสุดเฟดปรับเพิ่มคาดการณ์ GDP ปี 2569 และ 2570 เป็น 2.3% และ 2.4% ตามลำดับ ส่วนเงินเฟ้อคาดเร่งขึ้นเป็น 3.7% ในปี 2569 ก่อนชะลอลงสู่ 2.3% ในปี 2570 ทั้งนี้ เฟดกังวลมากขึ้นเกี่ยวกับเงินเฟ้อที่สูงเกินเป้าหมายต่อเนื่องท่ามกลางความตึงเครียดในตะวันออกกลางที่รุนแรงขึ้น ขณะที่การเติบโตทางเศรษฐกิจยังอยู่เหนือระดับศักยภาพ ปัจจัยเหล่านี้หนุนให้เฟดมีแนวโน้มขึ้นดอกเบี้ยอีกครั้งในช่วงปลายปีนี้
ญี่ปุ่น: BOJ มีมติปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% สู่ 1.25% ต่อปี ในการประชุมวันที่ 18 กันยายน ซึ่งเป็นระดับสูงสุดในรอบ 31 ปี เพื่อบรรเทาแรงกดดันเงินเฟ้อจากราคาน้ำมันที่สูงขึ้นและเงินเยนที่อ่อนค่า พร้อมส่งสัญญาณว่ามีโอกาสปรับขึ้นต่อ เนื่องจากกังวลว่าเงินเฟ้ออาจอยู่สูงกว่าเป้าหมาย 2.0% เป็นเวลานานจนกระทบต่อเศรษฐกิจ
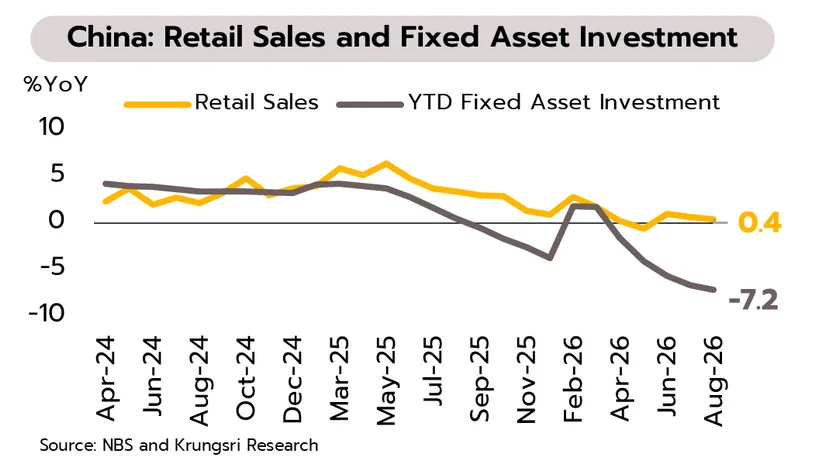
จีน: เศรษฐกิจในประเทศชะลอตัวต่อเนื่อง โดยยอดค้าปลีกสินค้าขยายตัวเพียง 0.4% YoY ในเดือนสิงหาคม ส่วนการลงทุนในสินทรัพย์ถาวรหดตัวเร่งขึ้น (ดังรูป) นอกจากนี้ ภาวะอุปทานส่วนเกิน การแข่งขันทางด้านราคาที่รุนแรง และความขัดแย้งในตะวันออกกลางยังคงกดดันภาคธุรกิจ ขณะที่ภาคอสังหาฯ ยังซบเซาต่อเนื่อง โดยยอดขายบ้านใหม่หดตัว -18.3% ในเดือนกรกฎาคม ทั้งนี้ แม้การส่งออกเติบโตสูง (+25%) แต่ผลบวกยังไม่สามารถหนุนกิจกรรมทางเศรษฐกิจในประเทศได้
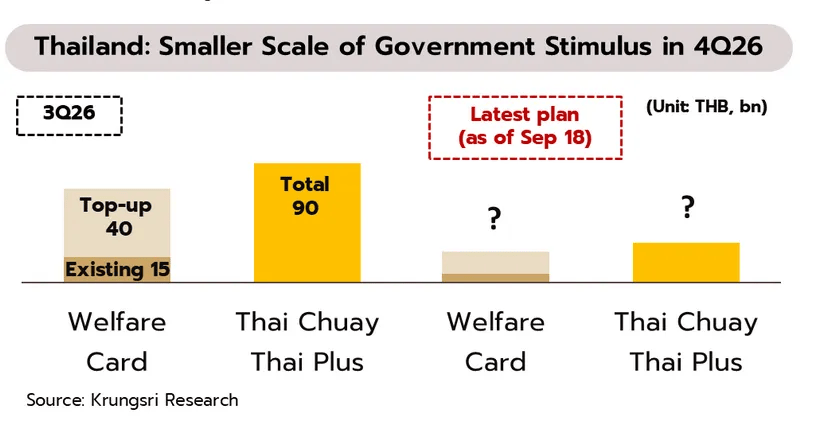
ไทย: แรงส่งจากการบริโภคภาคเอกชนมีแนวโน้มแผ่วลงจากหลายปัจจัย ขณะที่วงเงินของมาตรการกระตุ้นภาครัฐอาจลดลง โดยในช่วงที่ผ่านมา การบริโภคภาคเอกชนได้แรงสนับสนุนจากมาตรการไทยช่วยไทยพลัสที่เข้ามาประคองกำลังซื้อระหว่างเดือนมิถุนายนถึงกันยายน และมียอดใช้จ่ายสะสม 138,379.3 ล้านบาท แบ่งเป็นส่วนที่สนับสนุนจากภาครัฐ 79,505.2 ล้านบาท และการร่วมจ่ายของประชาชน 58,874.1 ล้านบาท ล่าสุด รัฐบาลเตรียมขยายระยะเวลาโครงการไทยช่วยไทยพลัสอีก 2 เดือน ในช่วงไตรมาสสุดท้ายของปี ขณะที่มาตรการไทยเที่ยวไทยพลัสซึ่งเดิมคาดว่าจะช่วยกระตุ้นการใช้จ่ายในไตรมาส 4 ถูกเลื่อนไปดำเนินการในปีหน้า
มาตรการกระตุ้นจากภาครัฐเป็นปัจจัยสำคัญที่สนับสนุนการใช้จ่ายของครัวเรือนในระยะนี้ แต่แรงส่งของการบริโภคภาคเอกชนอาจชะลอลงในระยะข้างหน้า เนื่องจาก (i) แรงกระตุ้นจากภาครัฐมีแนวโน้มลดลงจากวงเงินของโครงการไทยช่วยไทยพลัสในระยะแรกที่กว่า 1.2 แสนล้านบาท เหลือประมาณ 3 หมื่นล้านบาท ในระยะที่สอง (ii) ความตึงเครียดในตะวันออกกลางและราคาพลังงานที่อยู่ในระดับสูง อาจเพิ่มภาระค่าครองชีพผ่านการส่งผ่านต้นทุนไปยังผู้บริโภค (Pass-through Effect) และ (iii) ความอ่อนแอของรายได้แรงงาน โดยในไตรมาส 2 ปี 2569 ลดลง 0.25% YoY เมื่อประกอบกับหนี้ครัวเรือนที่ยังอยู่ในระดับสูง จึงมีแนวโน้มกดดันการบริโภคในระยะข้างหน้าพื้นฐาน