

เช็คลิสต์ 5 หุ้นใหญ่โรงไฟฟ้า กับอนาคตที่ยังสดใสน่าสะสม

หุ้นกลุ่มโรงไฟฟ้า ถือเป็นกลุ่มที่ได้รับความนิยมสูงจากนักลงทุน ไม่ว่าจะเป็นหน้าเก่า หน้าใหม่ เพราะว่าถือเป็น" หุ้นปลอดภัย " หรือ Defensive Stocks ผลงานค่อนข้างมีเสถียรภาพตามสัญญาการซื้อขายไฟฟ้า และล่าสุดก็เข้าสู่การประกาศงบปี 2563 มาบ้างแล้ว ดังนั้นทีมข่าว Wealthy Thai จึงได้รวบรวมความน่าสนใจของหุ้นใหญ่โรงไฟฟ้าที่ได้ประกาศผลประกอบการแล้ว มาฝากนักลงทุน และในปี 64 นี้จะยังมีความน่าสนใจอีกหรือไม่ไปดูกันเลย
ทั้งนี้ในตลาดหุ้นไทยมีหุ้นโรงไฟฟ้าอยู่จำนวนมาก ทั้งหุ้นขนาดใหญ่และขนาดเล็ก โดยครั้งนี้ทีมข่าวของหยิบยกหุ้นโรงไฟฟ้าขนาดใหญ่ที่ได้ประกาศผลประกอบการปี 2563 ออกมาอย่างเป็นทางการแล้วมาฝากนักลงทุน ซึ่งนับจากนี้แผนธุรกิจจะเป็นอย่างไร ประกอบด้วย GULF,GPSC, EGCO,RATCH และBPP ส่วนหุ้นตัวอื่นๆของกลุ่มนี้ทีมข่าวจะนำมาเสนออีกครั้งภายหลัง
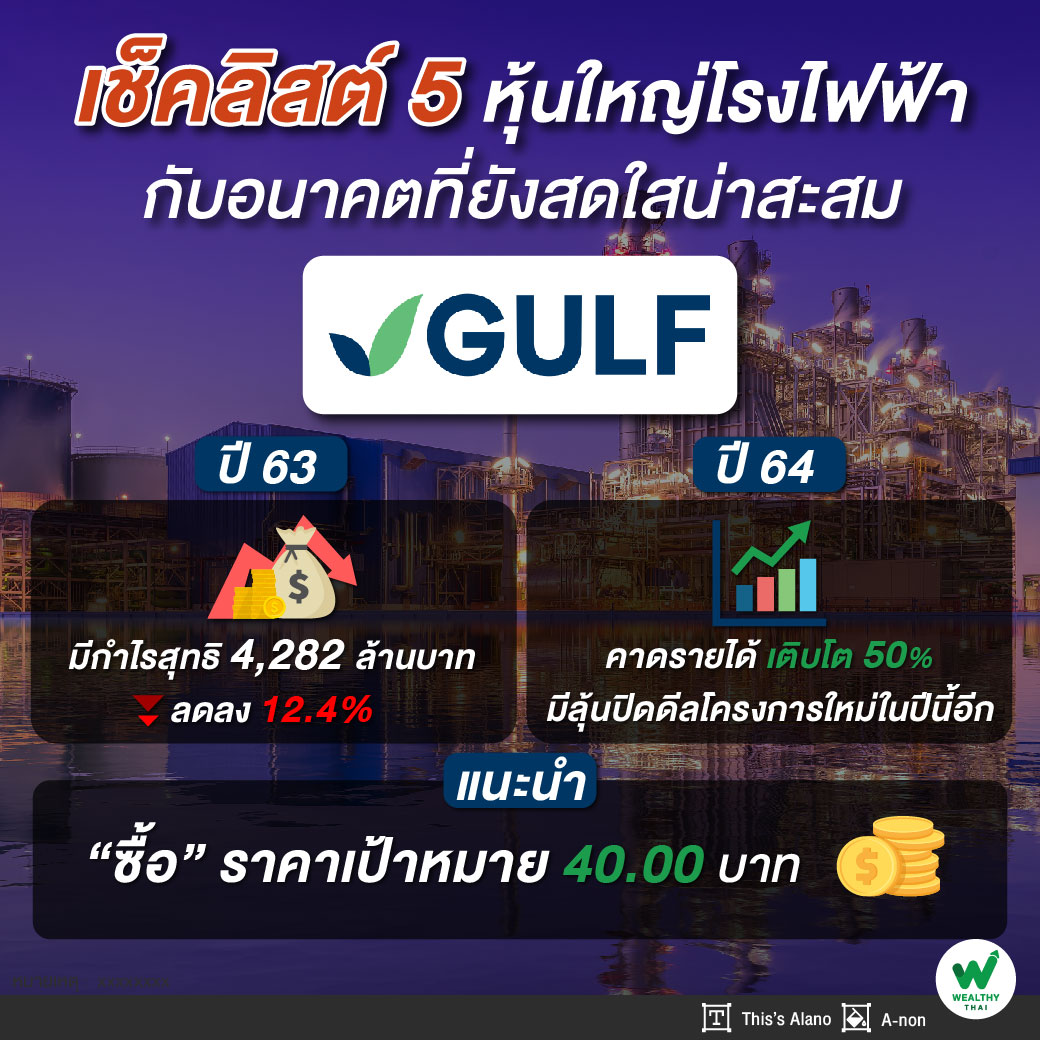
GULF ปี 64 กำไรสุทธิ 4,282 ล้านบาท
เริ่มจาก GULF โดยปี 63 มีกำไรสุทธิ 4,282 ล้านบาท ลดลง 12.4% จากปีก่อนที่มีกำไรสุทธิ 4,886.5 ล้านบาท เนื่องจากรับรู้ผลขาดทุนจากอัตราแลกเปลี่ยนที่ยังไม่ได้เกิดขึ้น ซึ่งเป็นเพียงการบันทึกรายการทางบัญชี และไม่มีผลกระทบต่อกระแสเงินสด
โดยมีรายได้รวม (Total Revenue) เท่ากับ 35,833 ล้านบาท เพิ่มขึ้น 7% จากปี 62 โดยรายได้จากการขายอยู่ที่ 32,827 ล้านบาท เพิ่มขึ้น 9.3% และมีรายได้เงินปันผล 440 ล้านบาท มาจากเงินปันผล INTUCH 295 ล้านบาท SPCG จำนวน 142 ล้านบาท และ EDL Gen จำนวน 3 ล้านบาท รวมถึงมีส่วนแบ่งกำไรจากบริษัทร่วมและกิจการร่วมค้า 2,487 ล้านบาท ลดลง 22.2% มาจากกาไรจากอัตราแลกเปลี่ยนของบริษัทร่วม GJP ที่น้อยลง
ขณะที่ปี 64 นางสาวยุพาพิน วังวิวัฒน์ กรรมการบริหาร และประธานเจ้าหน้าที่บริหารด้านการเงิน GULF เปิดเผยว่า ปี 64 บริษัทคาดว่ารายได้จะเติบโตขึ้นประมาณ 50% จาก 63 เนื่องมาจากการเปิดดำเนินการเชิงพาณิชย์ของโครงการโรงไฟฟ้า IPP 2,650 เมกะวัตต์ ได้แก่ โครงการ GSRC หน่วยที่ 1 และ 2 ซึ่งมีกำลังการผลิตไฟฟ้าติดตั้งรวม 1,325 เมกะวัตต์ โดยจะเริ่มจำหน่ายไฟฟ้าในเดือนมี.ค.และต.ค.64
อีกทั้งโครงการโรงไฟฟ้าพลังงานลมในทะเลที่ประเทศเวียดนาม (Mekong Wind) ระยะที่ 1-3 มีกำลังการผลิตไฟฟ้าติดตั้งรวม 128 เมกะวัตต์ จะเริ่มจำหน่ายไฟฟ้าในเดือน พ.ค.และต.ค.64 และโครงการโรงไฟฟ้าก๊าซธรรมชาติที่ประเทศโอมาน จำนวน 326 เมกะวัตต์ (DIPWP) ระยะที่ 1 ที่มีกำลังการผลิตไฟฟ้าติดตั้ง 40 เมกะวัตต์ จะเปิดดำเนินการเชิงพาณิชย์ในไตรมาส 2/64 ซึ่งทั้งหมดนี้ จะทำให้ GULF มีกำลังการผลิตไฟฟ้าติดตั้งเพิ่มขึ้น จาก 6,409 เมกะวัตต์ ในปี 63 เป็น 7,903 เมกะวัตต์ ในปี 64
นอกจากนี้ ในปี 64 บริษัทจะเริ่มรับรู้กำไรเต็มปีจากโครงการโรงไฟฟ้าลมในทะเล BKR2 และโครงการจำหน่ายก๊าซธรรมชาติ PTT NGD ที่บริษัทฯ ได้เข้าซื้อในสัดส่วน 40% ในเดือน ธ.ค.63 ที่ผ่านมา ประกอบกับรับรู้เงินปันผลที่เพิ่มขึ้นจากการลงทุนในหุ้นบริษัท อินทัช โฮลดิ้งส์ จำกัด (มหาชน) หรือ INTUCH อีกด้วย
GULF ลุ้นปิดดีลโครงการใหม่ปีนี้
นักวิเคราะห์บริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) ระบุว่า คงคำแนะนำ “ซื้อ” ราคาพื้นฐานที่ 40.00 บาท โดยแนวโน้มเติบโตดี มีกำลังการผลิตในมือหนุนการเติบโตได้ต่อเนื่องในช่วง 2-3 ปีข้างหน้า และมีลุ้นปิดดีลโครงการใหม่ในปีนี้อีก โดยคาดกำไรปี 64 ราว 7 พันล้านบท เติบโต 60%
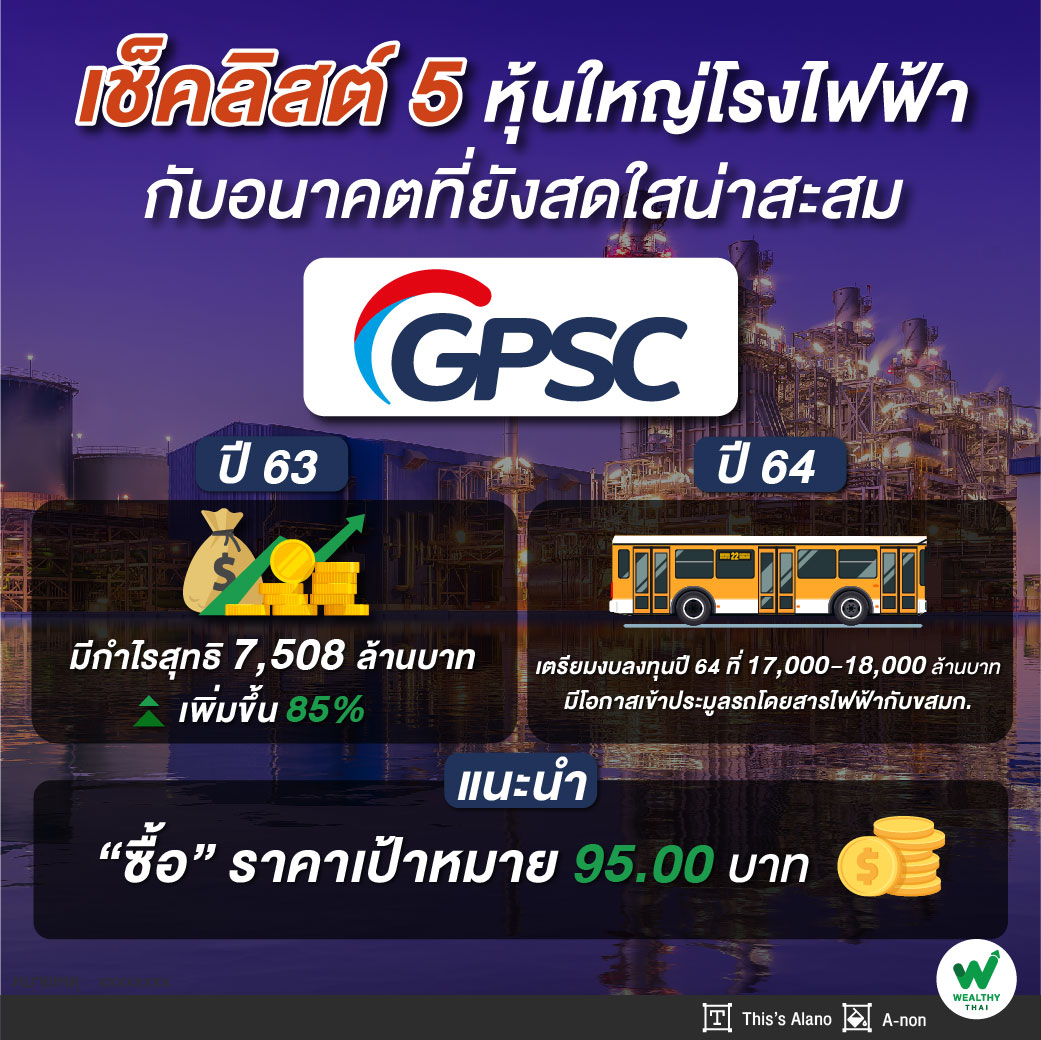
GPSC ปี 63 กำไรสุทธิ 7,508 ล้านบาท
ตามด้วย GPSC โดยรายงานปี 63 บริษัทมีกำไรสุทธิจำนวน 7,508 ล้านบาท ปรับตัวเพิ่มขึ้น 85% จากปี62ที่ทำได้ 3,447 ล้านบาท โดยมีสาเหตุหลักเนื่องมาจากการรับรู้ผลประกอบการจาก GLOW เต็มปี 63 ประกอบกับต้นทุนค่าก๊าซธรรมชาติและถ่านหินที่ปรับตัวลดลงตามสภาวะตลาด ทำให้ผลประกอบการของบริษัทโดยเฉพาะโรงไฟฟ้าขนาดเล็ก (SPP) มี margin จากการขายไฟฟ้าเพิ่มมากขึ้น
ล่าสุดในงาน Opportunity Day โดยนายทิติพงษ์ จุลพรศิริดี ประธานเจ้าหน้าที่บริหารการเงิน GPSC เปิดเผยว่า บริษัทเตรียมงบลงทุนปี 64 ที่ระดับ 17,000-18,000 ล้านบาท แบ่งเป็นวงเงินลงทุน 10,000 ล้านบาท ใช้ลงทุนในโครงการใหม่ๆ อาทิ โรงงานผลิตแบตเตอรี่อ G-Cell คาดว่าโรงงานผลิตหน่วยกักเก็บพลังงานขนาดกำลังการผลิต 30 เมกะวัตต์ต่อชั่วโมง จะพร้อมดำเนินการผลิตภายในไตรมาส 2/64,
โครงการโรงไฟฟ้าโกลว์ เอสพีพีทดแทน (SPP Replacement) จำนวน 7 โรง กำลังการผลิตรวม 600 เมกะวัตต์ และโครงการโรงไฟฟ้า Energy Recovery Unit (ERU) ขนาดกำลังการผลิตไฟฟ้า 250 เมกะวัตต์ และไอน้ำ 175 ตันต่อชั่วโมง คาดว่าจะสามารถเปิดดำเนินการเชิงพาณิชย์ในปี 66 ส่วนเงินลงทุนที่เหลือประมาณ 6,000-7,000 ล้านบาท บริษัทจะใช้ในการปรับปรุงและซ่อมบำรุงโครงการโรงไฟฟ้าเดิม
นอกจากนี้บริษัทยังมีแผนที่จะลงทุนในธุรกิจใหม่ๆและพลังงานทดแทนในต่างประเทศ โดยการลงทุนในต่างประเทศจะเป็นรูปแบบการลงทุนร่วมกับบริษัทแม่อย่างบริษัท ปตท. จำกัด (มหาชน) หรือ PTT หลังมีเป้าหมายการลงทุนในธุรกิจพลังงานหมุนเวียนกว่า 4.3 GW ภายในปี 68
ด้านนักวิเคราะห์บริษัทหลักทรัพย์ เมย์แบงก์ กิมเอ็ง (ประเทศไทย) จำกัด (มหาชน) ระบุว่า ขณะนี้แนะนำซื้อ ราคาเป้าหมาย 100 บาท โดยปี 64 แนวโน้มสดใส คาดพลังงานหมุนเวียนเพิ่มขึ้น ซึ่งความต้องการไฟฟ้าและไอน้ำในมาบตาพุดคาดว่าจะเพิ่มขึ้น 4% GPSC จะตอบโจทย์ความต้องการจากโรงงานผลิตชุดติดตั้งเพิ่มโอเลฟินและ PO / Polyol ของ PTTGC ซึ่งจะ COD ในไตรมาส 1/64 และจะเห็นโอกาสเพิ่มเติมในนิคมอุตสาหกรรม คาดว่าราคาก๊าซเฉลี่ยในปี 64 จะลดลง 7-8% จากปีก่อน
ขณะที่ GLOW Energy ระยะที่ 5 จะกลับมาดำเนินการตามปกติในเดือนเมษายน 2564 หลังจากปิดซ่อมบำรุงนอกแผนในปี 63 (4 มิ.ย. -18 ต.ค. และ 6 ธ.ค. - ปัจจุบัน) GPSC ได้รับความคุ้มครองอย่างเต็มที่จากประกันและคาดว่าจะเปลี่ยนผู้ให้บริการ โดยคาดปี 64 มีกำไร 8,270 ล้านบาท เติบโต 10% จากปีก่อน
ขณะที่เมื่อวันที่ 8 กุมภาพันธ์ที่ผ่านมา GPSC ได้ลงทุน 500 ล้านบาทหรือ 11% ในการถือหุ้นใน Anhui Axxiva New Energy Technology ซึ่งดำเนินธุรกิจผลิตแบตเตอรี่ที่มีกำลังการผลิต 1GWh โดยใช้เทคโนโลยี 24M (แบตเตอรี่กึ่งแข็ง) Axxiva มี บริษัทตัวแทนจำหน่ายอยู่แล้วคือ Chery ผู้ผลิตรถยนต์ EV ของจีน ซึ่งเป็นผู้ถือหุ้นด้วย การดำเนินการเชิงพาณิชย์ของ Axxiva จะมีขึ้นในอีก 2 ปีข้างหน้า
เรามีความมั่นใจในการลงทุนครั้งนี้ 1.ยืนยันกลยุทธ์ของ GPSC ในการผลักดันสู่ธุรกิจนวัตกรรม 2.การเปิดตัวสู่ตลาด EV ของจีนซึ่งมีการเติบโตที่ยาวนาน 3.GPSC สามารถใช้ประโยชน์จากการจัดหาวัตถุดิบของ Axxiva (ได้เปรียบตามขนาด) ทำให้ GPSC เป็นส่วนหนึ่งของห่วงโซ่อุปทาน 4.Axxiva สามารถใช้ประโยชน์จากความเชี่ยวชาญ 24M ของ GPSC ได้ในขณะที่การเปิดตัวของ Axxiva จะเพิ่มการพิสูจน์แนวคิดสำหรับเทคโนโลยี 24M การผลิตแบตเตอรี่เชิงพาณิชย์ของ GPSC จะเริ่มในไตรมาส 2/64
GPSC มีโอกาสเข้าประมูลรถโดยสารไฟฟ้า
ส่วนนักวิเคราะห์บริษัท หลักทรัพย์ ดีบีเอส วิคเคอร์ส (ประเทศไทย) จำกัด ระบุว่า ปี 64 ทาง GPSCจะมุ่งเน้นพลังงานสีเขียวและธุรกิจที่เป็น New S-Curve โดยในไทยมีเพียง 2 บริษัทจดทะเบียนที่ทำธุรกิจแบตเตอรี่ลิเธียม-ไอออน คือ EA และ GPSC ซึ่งปัจจุบันการก่อสร้างโรงงานของ GPSC (30 MWh) มีความคืบหน้าแล้ว 72% คาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ในไตรมาส 2/64 ทั้งนี้ GPSC เป็นผู้ผลิตแบตเตอรี่ลิเธียม-ไอออนแห่งแรกของไทยที่ใช้เทคโนโลยีจาก 24M Technologies Inc.
นอกจากนี้เราเห็นว่าบริษัทมีโอกาสเข้าประมูลรถโดยสารไฟฟ้า (e-Bus) กับองค์การขนส่งมวลชนกรุงเทพ ขณะเดียวกันยังจะเติบโตไปกับกลุ่ม PTT โดยคาดว่า GPSC จะได้เป็นผู้ดำเนินงานโรงไฟฟ้าที่ทาง PTTEP ได้สิทธิพัฒนาโครงการผลิตไฟฟ้าจากก๊าซธรรมชาติในเมียนมาครบวงจร ทั้งสำรวจและพัฒนา, โรงไฟฟ้า โครงข่ายระบบท่อส่งก๊าซ ขนาด 600 MW (10% ของกำลังการผลิตไฟฟ้าในเมียนมา) คาดว่าจะประกาศการตัดสินใจลงทุนขั้นสุดท้าย (FID) ภายในปี 64 จึง คงคำแนะนำซื้อ ให้ราคาพื้นฐาน 95 บาท โดยคาดการณ์กำไรสุทธิปี 64 เติบโต 17% จากปีก่อน
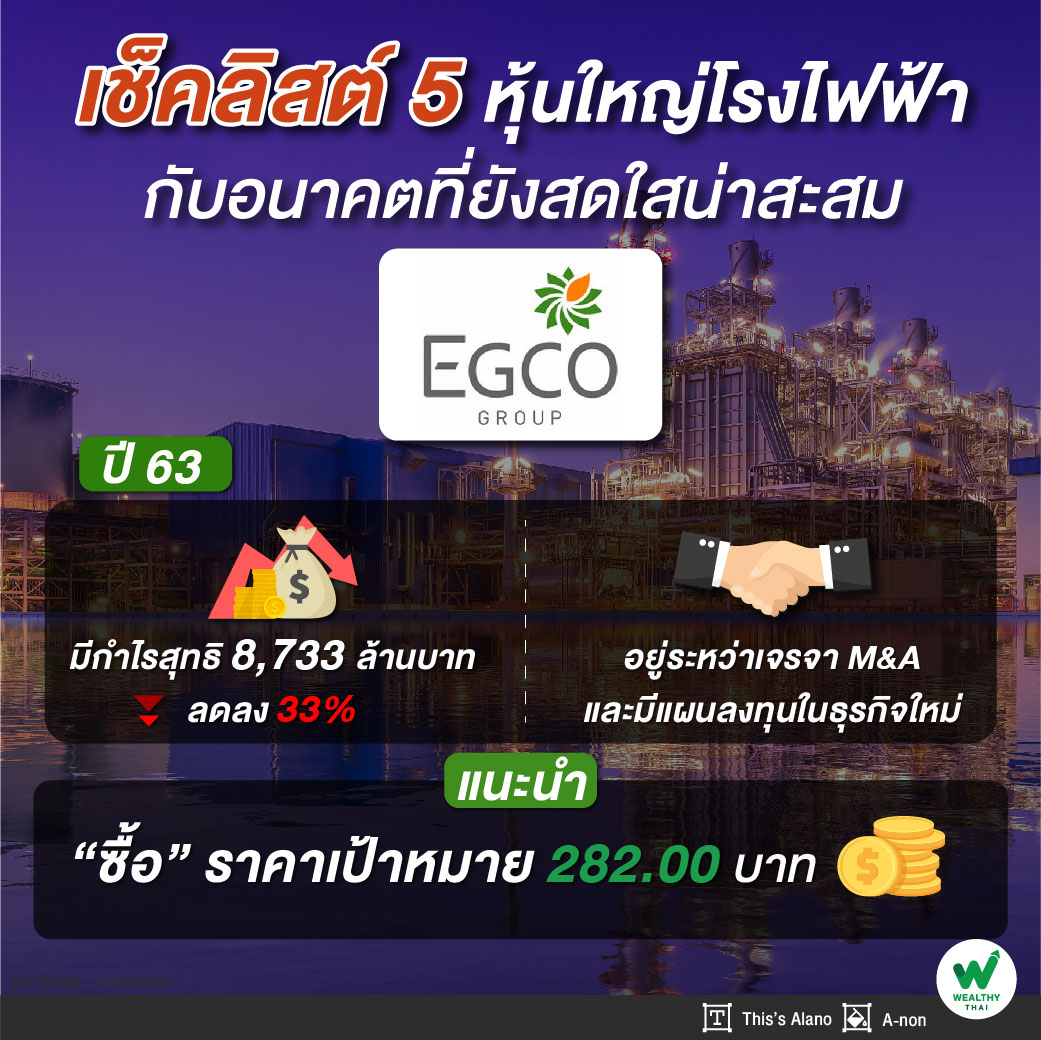
EGCO กำไรเหลือ 8,733 ล้านบาท
ต่อมา EGCO โดยล่าสุด รายงานปี 63 มีกำไรสุทธิ 8,733 ล้านบาท ลดลง 33% จากช่วงเดียวกันปีก่อนที่มีกำไรสุทธิ 13,059 ล้านบาท มีรายได้รวม 39,819 ล้านบาท ลดลง 9% แบ่งเป็นรายได้จากธุรกิจไฟฟ้า 39,072 ล้านบาท ลดลงจากปีก่อนที่มีรายได้ 42,830 ล้านบาท ส่วนค่าใช้จ่ายรวมีจำนวน 37,340 ล้านบาท ลดลง 7% จากช่วงเดียวกันปีก่อน ณ วันที่ 31 ธ.ค.63 บริษัทมีโรงไฟฟ้าที่เดินเครื่องแล้ว 28 แห่ง คิดเป็นกำลังการผลิตตามสัญญาซื้อขายไฟฟ้าและตามสัดส่วนการถือหุ้น รวม 5,423 เมกะวัตต์ และมีโครงการโรงไฟฟ้าที่อยู่ระหว่างก่อสร้างจำนวน 2 แห่ง คิดเป็นกำลังการผลิตตามสัญญาซื้อขายไฟฟ้าและตามสัดส่วนการถือหุ้น รวม 321 เมกะวัตต์
ขณะที่แผนการดำเนินงานในอนาคต ตั้งงบลงทุนเพื่อขยายธุรกิจไฟฟ้าโดยเข้าลงทุนโครงการใหม่ๆ ที่อยู่ระหว่างการเจรจาเพื่อควบรวมหรือเข้าซื้อกิจการ (M&A) ในประเทศเป้าหมาย อาทิ สาธารณรัฐอินโดนีเซีย สาธารณรัฐสังคมนิยมเวียดนาม สาธารณรัฐฟิลิปปินส์ สาธารณรัฐประชาธิปไตยประชาชนลาว เครือรัฐออสเตรเลีย สาธารณรัฐเกาหลี สาธารณรัฐจีน(ไต้หวัน) และสหรัฐอเมริกา
นอกจากการลงทุนในธุรกิจหลักด้านธุรกิจผลิตไฟฟ้า เอ็กโกยังแบ่งงบลงทุนในธุรกิจใหม่ โดยมุ่งเน้นการลงทุนในธุรกิจเชื้อเพลิงและระบบสาธารณูปโภคและธุรกิจใหม่ด้าน Smart Energy Solution เช่น โครงการสถานีเก็บรักษาและแปรสภาพก๊าซธรรมชาติจากของเหลวเป็นก๊าซแบบลอยน้า (FSRU), โครงการผลิตไฟฟ้าจากแสงอาทิตย์ในรูปแบบ Solar Solution Provider และโครงการนิคมอุตสาหกรรมเอ็กโกระยอง
ด้านนักวิเคราะห์บริษัทหลักทรัพย์ ทิสโก้ จำกัด ระบุว่า เรายังคงแนะนำให้ “ซื้อ” EGCO ด้วยมูลค่าเหมาะสม 282 บาท โดยคาด EGCO จะมีกำไรจากธุรกิจหลักดีขึ้นในช่วงไตรมาส 1/64 Paju คาดจะมีอุปสงค์มากขึ้นจากอากาศที่หนาวเย็นพร้อมทั้งราคา LNG ที่ปรับตัวลงจากช่วง ธ.ค. 20 ทั้งนี้ โดยปกติไตรมาส 1 จะเป็นช่วงไฮซีซั่นสำหรับ โรงไฟฟ้า IPP ในไทย
RATCH ปี 68 กำลังการผลิต 10,000 MW
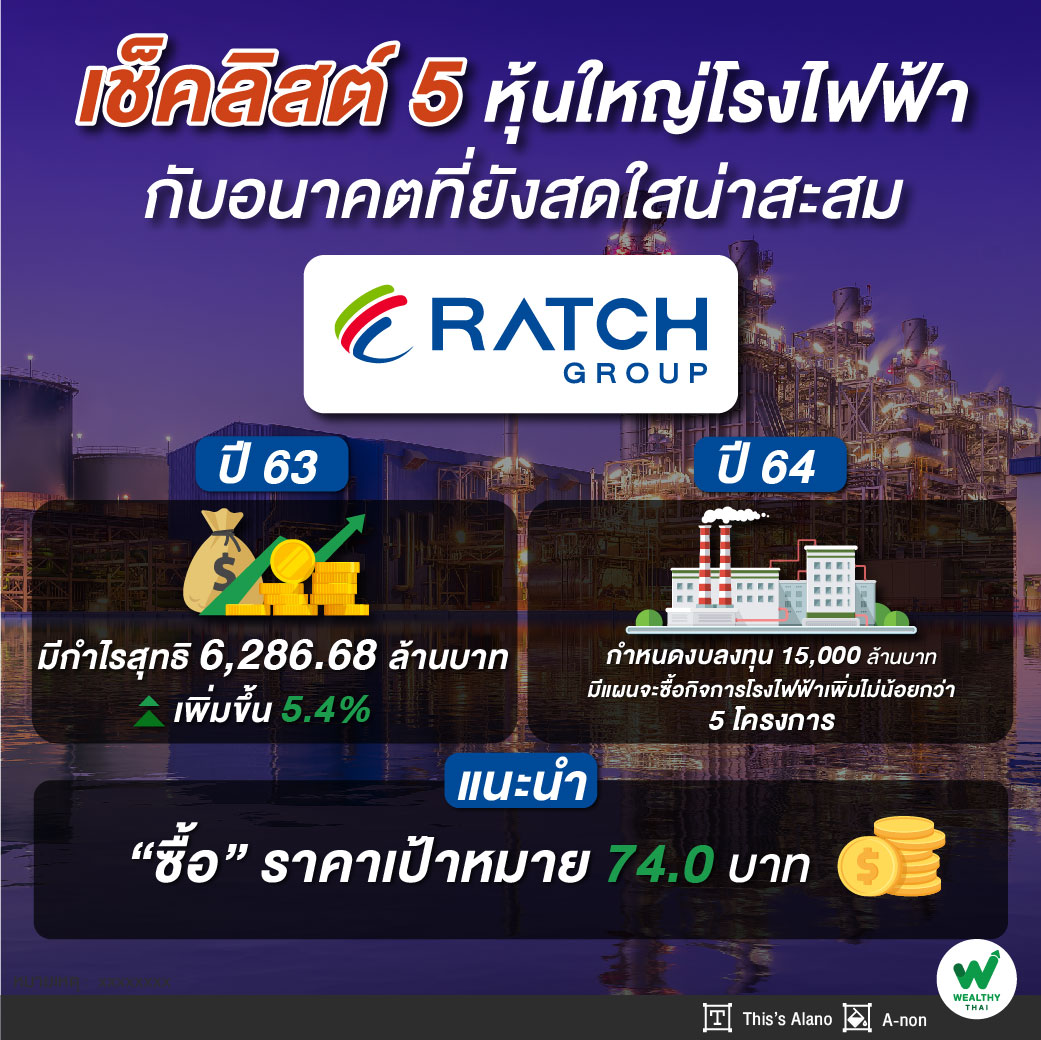
ขณะที่ RATCH รายงานปี 63 มีกำไรสุทธิ 6,286.68 ล้านบาท เพิ่มขึ้น 5.4% จากปีก่อนที่มีกำไรสุทธิ 5,963.28 ล้านบาท เนื่องจากรับรู้ส่วนแบ่งกำไรจากการร่วมค้าและบริษัทร่วมเพิ่มขึ้น รวมทั้งบริษัทฯ รับรู้กำไรจากอัตราแลกเปลี่ยนจากสกุลเงินเหรียญออสเตรเลียที่แข็งค่าขึ้น ซึ่งมีรายได้รวม 16,155.92 ล้านบาท เพิ่มขึ้น 3.1% จากช่วงเดียวกันปีก่อน
นายกิจจา ศรีพัฑฒางกุระ กรรมการผู้จัดการใหญ่ บริษัท ราช กรุ๊ป จำกัด (มหาชน) หรือ RATCH เปิดเผยว่า ในปี 64 บริษัทกำหนดงบลงทุนอยู่ที่ระดับ 15,000 ล้านบาท เพื่อรองรับการลงทุนในโครงการใหม่หรือซื้อกิจการ (M&A) ราว 7,000 ล้านบาท และ ใช้ลงทุนโครงการเดิมที่อยู่ระหว่างการก่อสร้างอีกราว 8,000 ล้านบาท
โดยตั้งเป้าปี 64 กำลังการผลิตไฟฟ้าจะเพิ่มขึ้นอีกจำนวน 700 เมกะวัตต์ (MW) จากปี 63 ที่มีกำลังการผลิตรวม 8,174 MW แบ่งเป็น ลงทุนซื้อกิจการโรงไฟฟ้าที่เดินเครื่องเชิงพาณิชย์ (COD) แล้ว จำนวน 350 MW โดยมีแผนจะซื้อกิจการโรงไฟฟ้าเพิ่มไม่น้อยกว่า 5 โครงการ คาดจะจบดีลภายในช่วงกลางปีนี้ราว 1-2 โครงการ และจำนวนกำลังการผลิตที่เหลือจะเป็นการขยายเป้าหมายการลงทุนนอกประเทศอาเซียน และ ออสเตรเลีย เช่น ไต้หวัน , เกาหลีใต้ และ ญี่ปุ่น รวมถึงต่อยอดความร่วมมือกับพันธมิตรรายเดิม โดยบริษัทตั้งเป้าภายในปี 68 กำลังการผลิตจะเพิ่มขึ้นเป็น 10,000 MW
นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า(ประเทศไทย) จำกัด ระบุว่า ขณะนี้ แนะนำ“ซื้อ” ราคาเหมาะสมที่ 74 บาท พร้อมคาดเงินปันผลทั้งปี 2564 ที่ 2.40 บาทต่อหุ้น หรือให้ผลตอบแทนราว 4.6% โดยเรายังคงประมาณการกำไรปกติปี 2564 ที่ 6,045 ล้านบาท ลดลง 1% จากปีก่อน จาก 1.รับรู้ส่วนแบ่งทางกำไรของโรงไฟฟ้านวนคร ส่วนขยาย (60MW หรือ 24MWe) เต็มปีเป็นปีแรก
2.เริ่มรับรู้รายได้โรงไฟฟ้าพลังงานลม Collector ขนาด 227MW (227MWe) ตั้งแต่ไตรมาส 1/64 เป็นต้นไป 3.เริ่มรับรู้รายได้โรงไฟฟ้าพลังงานก๊าซ Riau ขนาด 296MW (145MWe) ตั้งแต่ไตรมาส 2/64 เป็นต้นไป 4.เริ่มรับรู้รายได้โรงไฟฟ้าพลังงานนิวเคลียร์ โครงการ Fangchenggang II ขนาด 2,360MW (236MWe) คาด COD ในปี 2564 และ 5.โรงไฟฟ้าพลังงานลม Yandin (214MW หรือ 150MWe) คาดเริ่มรับรู้รายได้ในไตรมาส 1/64 และมีโอกาสปรับประมาณการปี 2564 ขึ้นหาก EAF ของโรงไฟฟ้าหงสาดีกว่าที่เราคาดที่ 80%
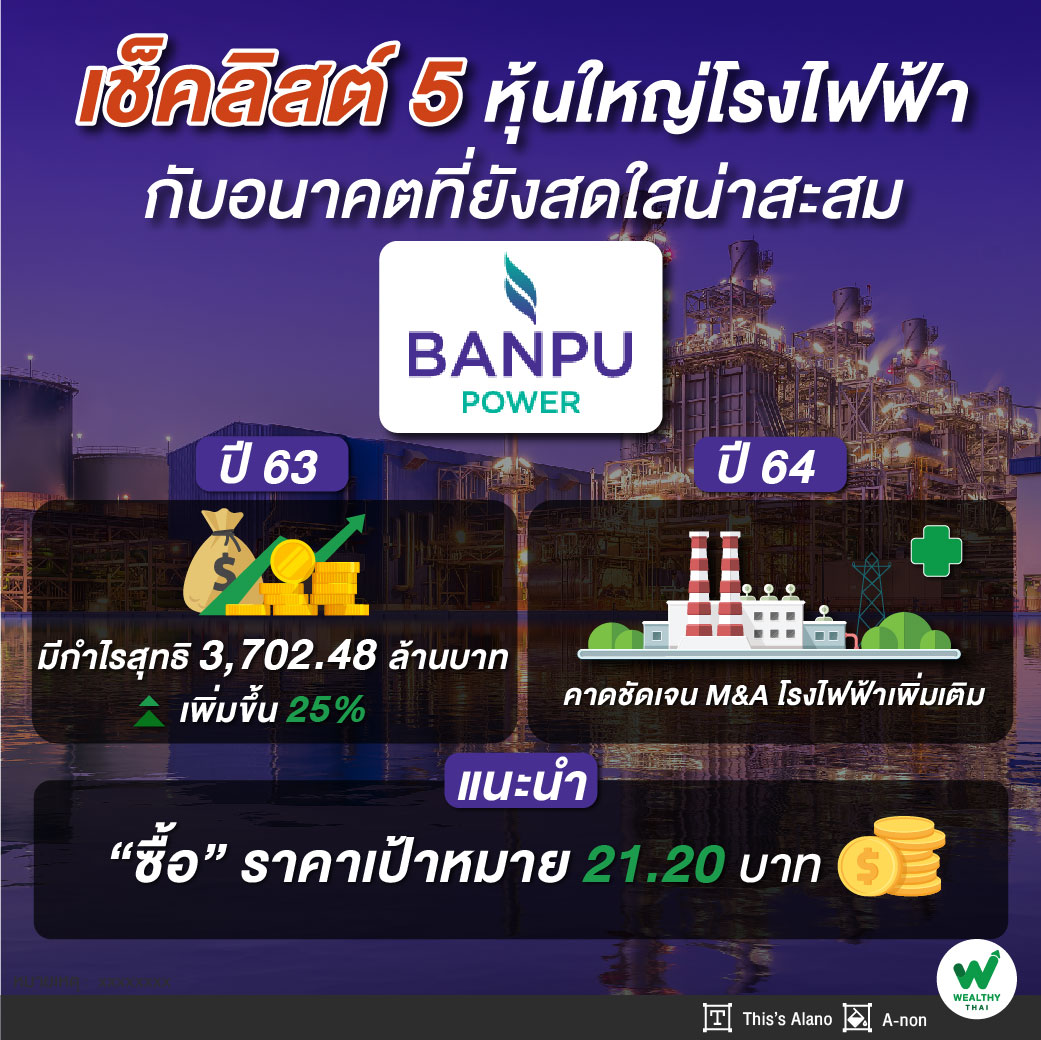
BPP กำไรปี 63 โต 25%
และสุดท้าย BPP ผลการดำเนินงานปี 63 มีกำไร 3,702.48 ล้านบาท เพิ่มขึ้น 25% จากปี 62 ที่มีกำไร 2,968.93 ล้านบาท หรือ 0.97 บาทต่อหุ้น โดยสาเหตุที่กำไรเพิ่มขึ้น เนื่องจากผลการดำเนินงานของโรงไฟฟ้าพลังความร้อนร่วมในจีนดีขึ้นกว่าปีก่อน รวมถึงการได้รับมาตรการช่วยเหลือจากทางการจีน เพื่อบรรเทาผลกระทบจากการแพร่ระบาดของไวรัสโควิด-19 และการดำเนินมาตรการรูปแบบการจัดหาถ่านหินแบบรวมศูนย์ และการเพิ่มขึ้นของส่วนแบ่งกำไรจากการร่วมค้าของโรงไฟฟ้า HPC จากการรับรู้รายได้ค่าเคลมเงินประกันความเสียหายจากเหตุการณ์ภัยธรรมชาติเมื่อปี 62 และ 63
สำหรับในปี 64 ยังคงเดินหน้าก่อสร้างโครงการต่างๆ ให้แล้วเสร็จตามแผน ประกอบไปด้วย โครงการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ Kessennuma และ Shirakawa ประเทศญี่ปุ่น และโครงการผลิตไฟฟ้าจากพลังงานลม Vin Chau ระยะ 1 ในประเทศเวียดนามให้สามารถจ่ายไฟเชิงพาณิชย์ได้ตามแผน
นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ขณะนี้แนะนำ`ซื้อ` ราคาเหมาะสมที่ 21.20 บาท โดยราคาดังกล่าวยังคงมี Upside หากมีการทำ M&A โครงการโรงไฟฟ้าเพิ่มเติมตามแผนเพิ่มกำลังผลิตระยะยาวของบริษัทฯ โดยคาดจะมีความชัดเจนในปี 2564
ทั้งนี้คงประมาณการกำไรปกติปี 2564 ที่ 3,912 ล้านบาท เติบโต 5.3%จากปีก่อน ได้แรงหนุนจาก 1.รับรู้รายได้เต็มปีจากโครงการ Solar Farm ในญี่ปุ่นที่ COD ในปี 2563 2.รับรู้รายได้เต็มปีจากโครงการโรงไฟฟ้าพลังงานลมในเวียดนามที่มีการเข้าซื้อในช่วงไตรมาส 3/63 (18.8MWe)
3.การดำเนินการของโรงไฟฟ้าหงสาแบบเต็มกำลังทั้งปี หลังประสบเหตุแผ่นดินไหวและปิดซ่อมบำรุงบางส่วนในปี 2562 และ 2563 ตามลำดับ และ 4.การ COD โครงการโรงไฟฟ้าต่าง ๆ เช่น SLG (396.0MWe), Soc Trang Phase 1 (15.0MWe) และ Solar Farm ในญี่ปุ่น 3 โครงการ (19.0MWe)