

ส่องเทรนด์การเติบโต 5 บริษัทยักษ์ใหญ่โรงไฟฟ้าของไทย

ช่วงที่ผ่านมาหุ้นโรงไฟฟ้าได้รับปัจจัยกดดดันหลากหลาย ทั้งความกังวลการปรับนโยบายการซื้อขายไฟฟ้าจากรัฐบาลใหม่ และการปรับลดค่า Ft ในงวดเดือนพ.ค. - ส.ค. 2566 ในกลุ่มผู้ใช้งานอุตสาหกรรม (IU) วันนี้ Wealthy Thai จึงจะพานักลงทุนไปสำรวจแนวโน้มไตรมาส 2/66 ของหุ้นโรงไฟฟ้าสุดฮิต 5 ตัว ได้แก่ GULF, EGCO, RATCH, GPSC และ BGRIM มาดูกันว่าไตรมาส 2/66 ผลการดำเนินงานเป็นอย่างไร และภาพรวมปี 2566 จะฟันกำไรได้แค่ไหน
GULF ทยอย COD โรงไฟฟ้าใหม่ต่อเนื่อง
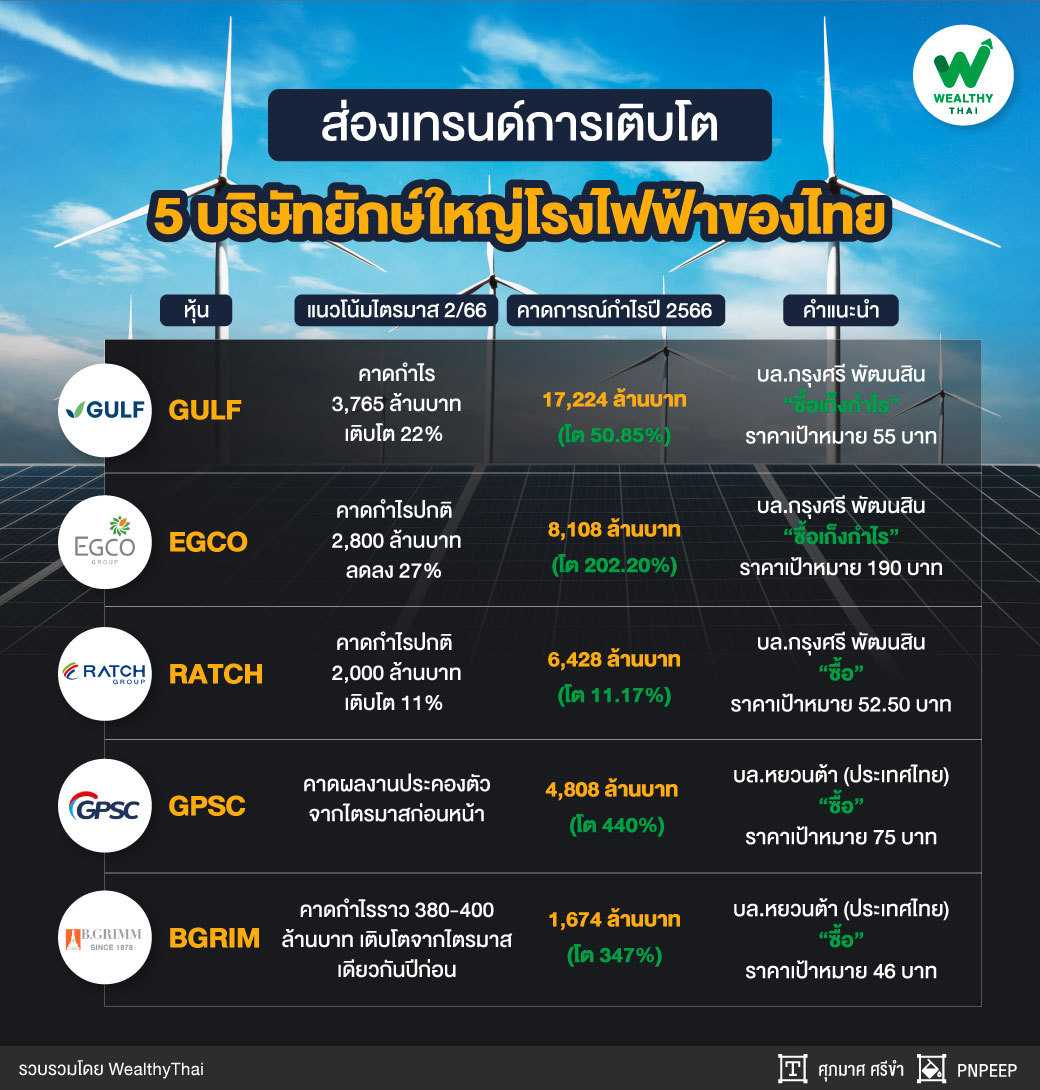
สำหรับ GULF นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า คงมุมมองกำไรปกติไตรมาส 2/66 ราว 3,765 ล้านบาท เพิ่มขึ้น 22% จากไตรมาสเดียวกันปีก่อน และ 3% จากไตรมาสก่อนหน้า
โดยการเติบโตจากไตรมาส 2/65 เพราะรายได้ที่เพิ่มขึ้นจากโรง GPD เริ่มจ่ายไฟฟ้าเชิงพาณิชย์ (COD) และโรง GSRC ที่ COD ครบทุก unit แล้ว รวมถึงอัตรากำไรขั้นต้น (GPM) การขายไฟฟ้ากลุ่ม IU ฟื้นตัวตามค่าไฟ 22% นอกจากนี้ยังมีรายได้ดอกเบี้ยรับเพิ่มขึ้นกลบส่วนแบ่งขาดทุนฯ ของโรง Jackson ได้
ขณะที่การเติบโตเล็กน้อยจากไตรมาส 1/66 เพราะรายได้เพิ่มขึ้นจากการรับรู้โรง GPD เต็มไตรมาสและการผลิตไฟฟ้าเข้าสู่ไฮซีซั่น รวมถึง GPM การขายไฟ IU ฟื้นต่อ ตามต้นทุนก๊าซฯ ที่ลดลง เพียงพอชดเชยส่วนแบ่งกำไรฯ โรง BKR2 และJackson ที่ลดลงได้ โดยคาดการณ์กำไรสุทธิปี 2566 ที่ 17,224 ล้านบาท เติบโต 50.85% จากปีก่อน
พร้อมคงคำแนะนำ ซื้อเก็งกำไร ราคาเป้าหมาย 55 บาท โดยคงมุมมองหากรับความเสี่ยงนโยบายการเมืองได้แนะนำซื้อเก็งกำไรเพราะ 1. คาดผลกระทบจากนโยบายทางการเมืองจะไม่รุนแรงอย่างที่ตลาดกังวล, 2. ในช่วงครึ่งปีหลังปัจจัยบวกกลับมาอีกครั้งจากความคืบหน้าโครงการระหว่างเจรจาของ GULF และ 3. การฟื้นตัวมาจากโรงไฟฟ้าใหม่ทยอย COD เพิ่ม
EGCO จับตาความคืบหน้าโรงไฟฟ้า Yunlin
EGCO นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า คาดกำไรปกติไตรมาส 2/66 ราว 2,800 ล้านบาท ลดลง 27% จากไตรมาสเดียวกันปีก่อน แต่เพิ่มขึ้น 54% จากไตรมาสก่อนหน้า โดยการฟื้นตัวสูงจากไตรมาส 1/66 เพราะรายได้และ GPM เพิ่มขึ้นจากโรง KEGCO (ขนอม) เข้าสู่ช่วงไฮซีซั่น และโรง QPL (เคซอน) ออกจากช่วงปิดซ่อมและส่วนแบ่งกำไรฯ ฟื้นตัวจากโรง BLCP, NTPC (น้ำเทิน 2) และไซยะบุรี (XPCL) ออกจากปิดซ่อม
ส่วนผลงานที่ลดลงจากไตรมาส 2/65 มาจากส่วนแบ่งกำไรฯ เพราะไม่มีกำไรของโรงพลังงานความร้อนไต้พิภพ ขายเงินลงทุนไปในไตรมาส 4/65, กำไรของเหมืองถ่านหินลดลงตามราคาถ่านหินและไม่มีแรงหนุนจากกำไร APEX ทั้งนี้ ฝ่ายวิเคราะห์คาดกำไรสุทธิปี 2566 ที่ 8,108 ล้านบาท เติบโต 202.20%
ดังนั้นฝ่ายวิเคราะห์คงคำแนะนำ ซื้อเก็งกำไร ราคาเป้าหมาย 190 บาท อย่างไรก็ตาม ยังมีความไม่แน่นอนของการก่อสร้างโครงการ Yunlin ที่ไตรมาส 1/66 ทำได้ล่าช้า หากสุดท้ายไตรมาส 2/66 และ 3/66 ไม่เร่งขึ้นตามแผนบริษัท ฝ่ายวิเคราะห์คาดมีโอกาสเห็นการตั้งค่าใช้จ่ายเพิ่มในไตรมาส 4/66 ได้ และอาจกระทบต่อประมาณการของฝ่ายวิเคราะห์อย่างมีนัยสำคัญ
โดยมองความไม่แน่นอนดังกล่าวจะเป็น overhang ที่ทำให้ราคาหุ้นอาจไม่ตอบรับการฟื้นตัวของกำไรในช่วงไตรมาส 2/66 และ 3/66 แนะนำผู้ไม่มีหุ้นสามารถรอดูความคืบหน้าการก่อสร้างโรงไฟฟ้า Yunlin ก่อนได้
RATCH ดีล Paiton จะเป็นแรงหนุนกำไร
RATCH นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า คาดกำไรปกติไตรมาส 2/66 ราว 2,000 ล้านบาท เติบโต 11% จากไตรมาสเดียวกันปีก่อน และ 42% จากไตรมาสก่อนหน้า โดยการเติบโตจากไตรมาส 2/65 มาจาก GPM โรง SPP ฟื้นเพราะค่า Ft เพิ่มขึ้น และมีโรงไฟฟ้าภายใด้ NEJV เข้ามาหนุน
ขณะเดียวกันส่วนแบ่งกำไรฯ ที่เพิ่มขึ้นจากโรง Paiton เข้ามาหนุน (คาดซื้อสำเร็จในปี 2566) ส่วนการเติบโตจากไตรมาส 1/66 เพราะรายได้เพิ่มขึ้นจากโรง RE เข้าสู่ไฮซีซั่น รวมถึงกำไรที่เพิ่มขึ้นจากฝั่งโรงไฟฟ้า SPP ที่ต้นทุนก๊าซฯ ลดลง และส่วนแบ่งกำไรฯ ที่เพิ่มขึ้นจากโรง Paiton และโรงไฟฟ้าพลังน้ำ คาดกำไรสุทธิปี 2566 ที่ 6,428 ล้านบาท เติบโต 11.17%
ฝ่ายวิเคราะห์คงคำแนะนำ ซื้อ ราคาเป้าหมาย 52.50 บาท มองจังหวะลงทุน RATCH จะเป็นช่วงประกาศความสำเร็จซื้อ Paiton ในปีนี้เป็นแรงเสริมกำไรสำคัญ คือ 1. หนุนกำไรปี 2567 โตก้าวกระโดด 49% และ 2. เข้ามาทดแทนกำไรโรง RG ที่ทยอยหมดอายุใน 2568-2570
ดังนั้นจึงคงมุมมอง RATCH มีแรงหนุนกำไรต่อเนื่องในระยะยาวจากการทยอย COD โรงไฟฟ้าหินกองในช่วงปี 2567-2568 คาดทั้งหมดส่งให้กำไรปกติในปี 2567-2568 โตเฉลี่ย 23% ต่อปี
GPSC ราคาหุ้นรับข่าวลบไปมากแล้ว
GPSC นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ไตรมาส 2/66 แม้ราคาขายไฟฟ้าให้แก่ลูกค้า IU เดือนพ.ค.-มิ.ย. จะลดลงตามค่า Ft งวดพ.ค. ส.ค. 2566 อย่างไรก็ตาม บริษัทมองว่าต้นทุนเชื้อเพลิงที่ต่ำลงจะชดเชยให้ Margin ไม่แตกต่างจากไตรมาส 1/66 มากนัก ขณะที่ภาพรวมปี 2566 ยังเป็นช่วงฟื้นตัวจากค่า Ft สะท้อนต้นทุนการผลิตที่แท้จริงมากขึ้น, ราคาเชื้อเพลิงทยอยเป็นปกติ, ปริมาณขายสูงขึ้นตามอุปสงค์-แผนปิดซ่อมลดลง, รับรู้กำลังผลิตใหม่โดยเฉพาะ Avaada
ฝ่ายวิเคราะห์ปรับประมาณการกำไรสุทธิปี 2566 ลง 15-19% เป็น 4,808 ล้านบาท เติบโต 440% จากปีก่อน สะท้อนสมมติฐานราคาขายไฟฟ้าและค่าความพร้อมจ่ายที่อาจได้รับผลกระทบจากนโยบายแทรกแซงพลังงาน ประเมินราคาเหมาะสม ณ สิ้นปี 2566 ใหม่ที่ 75 บาท ทางพื้นฐานคงคำแนะนำ ซื้อ
โดยจาก 1. แนวโน้มงบปี 2566–2567 ฟื้นตัวตามการ Normalized ของต้นทุนพลังงาน, 2. ระยะยาวยังเติบโตตามกลุ่ม PTT, การขยายไปต่างประเทศ, ธุรกิจใหม่ และ 3. ราคาหุ้นปรับตัวลงราว 20% จากต้นปี สะท้อนข่าวลบไปมากแล้ว ปัจจุบันมูลค่ากว่าค่าเฉลี่ย 5 ปี
BGRIM ไตรมาส 2-3 กำไรฟื้นต่อเนื่อง
BGRIM นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า แม้ กกพ. จะมีการปรับลดค่า Ft เดือนพ.ค.–ส.ค. 2566 ลง 63.73 สตางค์ต่อหน่วย แต่เบื้องต้นคาดกำไรปกติไตรมาส 2/66 ที่ระดับ 380-400 ล้านบาท เติบโตต่อเนื่องทั้งจากไตรมาส 2/65 และ 1/66 หลังต้นทุนก๊าซธรรมชาติใน EPP มีแนวโน้มลดลงเร็วกว่าค่า Ft (คาดที่ระดับ 400-420 บาทต่อMMBtu) รวมถึงได้รับอานิสงส์จากการรับรู้รายได้จากลูกค้า IU กลุ่มใหม่ราว 15-20 เมกะวัตต์
ขณะที่ไตรมาส 3/66 คาดกำไรปกติจะฟื้นตัวต่อเนื่องทั้งจากไตรมาส 3/65 และ 2/66 รวมถึงเป็นจุดสูงสุดของปี หลังต้นทุนก๊าซธรรมชาติมีแนวโน้มลดลงต่อ และมีจำนวนวันหยุดน้อยกว่าไตรมาส 2/66
ฝ่ายวิเคราะห์ปรับกำไรปี 2566 ลง 20% เป็น 1,674 ล้านบาท โต 347% จากปีก่อน จากการปรับสมมติฐานอัตราค่าไฟฟ้าเฉลี่ยสำหรับกลุ่ม IU ในปี 2566 ลงเป็น 4.50 บาทต่อหน่วย เพื่อสะท้อนการปรับลดค่า Ft ที่เร็วกว่าที่เคยประเมินไว้ก่อนหน้า (ผลจากนโยบายด้านพลังงานของรัฐบาลใหม่)
ทั้งนี้ ผลจากการปรับประมาณทำให้ราคาเหมาะสมสิ้นปี 2566 ลดลงเป็น 46 บาท โดยระยะกลาง BGRIM มีโอกาสเคลื่อนไหวได้ดีกว่ากลุ่มฯ จึงคงคำแนะนำ ซื้อ และให้เป็น Top Pick ของกลุ่มโรงไฟฟ้าสำหรับการลงทุนในไตรมาส 3/66