เจาะงบไตรมาส 2 หุ้น ADVANC-TRUE หลังการแข่งขันลด หนุนค่าบริการเพิ่ม

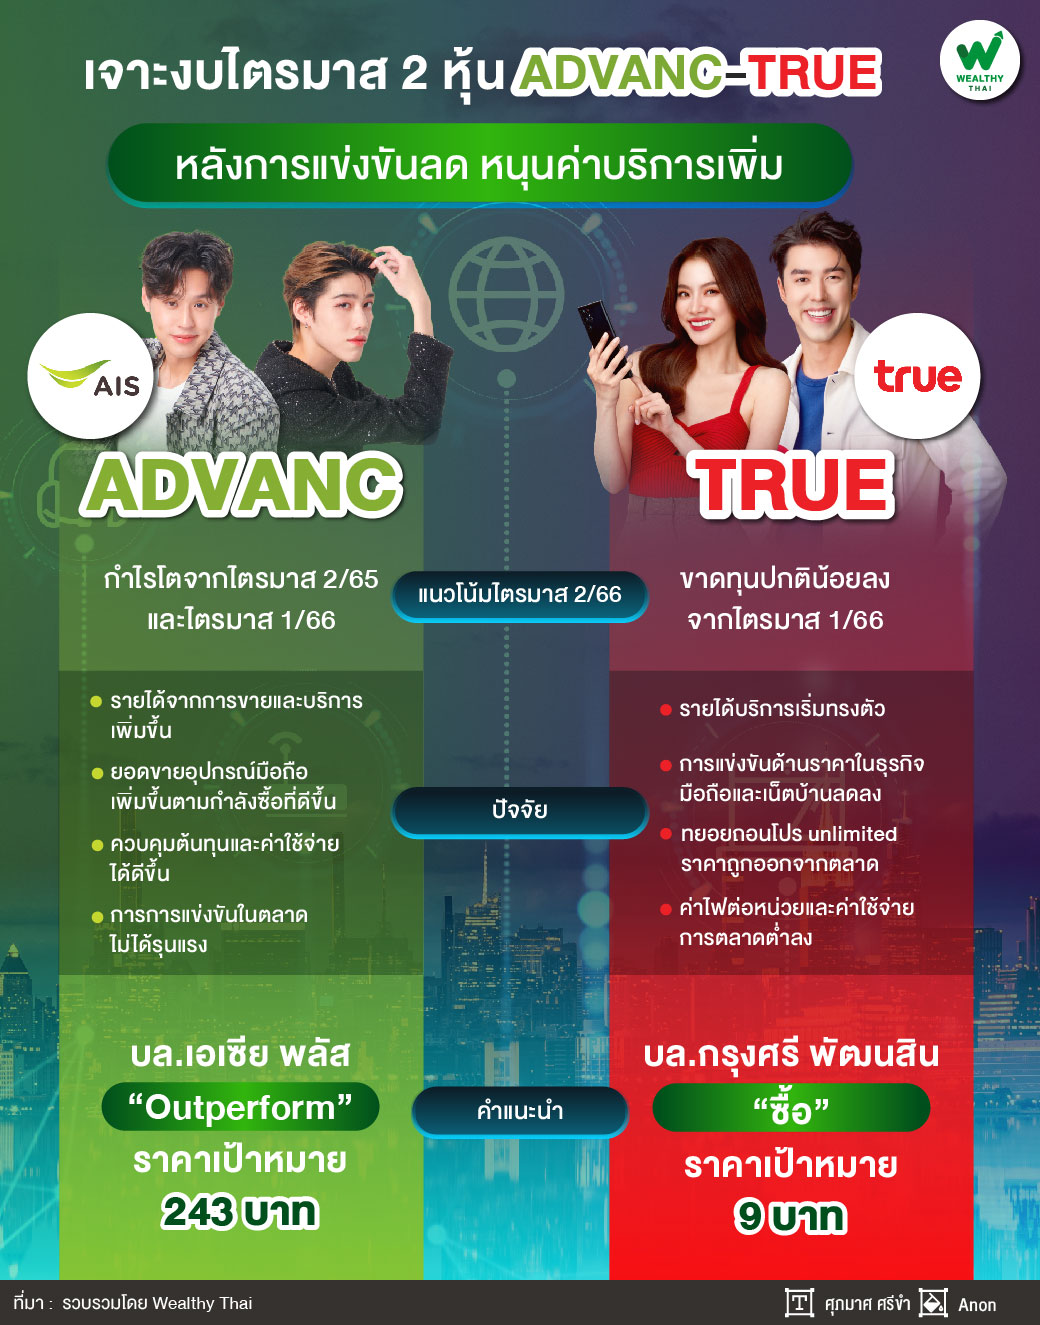
เข้าสู่ช่วงประกาศงบการเงินไตรมาส 2/66 ซึ่ง Wealthy Thai ก็ได้นำคาดการณ์ผลประกอบการของหุ้นที่น่าสนใจมานำเสนออย่างต่อเนื่อง ซึ่งวันนี้เป็นแนวโน้มไตรมาส 2/66 ของหุ้นในกลุ่มสื่อสารอย่าง ADVAC และ TRUE ที่นักวิเคราะห์มองว่าจะปรับตัวดีขึ้นทั้งจากไตรมาสเดียวกันของปีก่อนและไตรมาสก่อนหน้า จากการแข่งขันในตลาดที่เริ่มผ่อนคลายลงและค่าใช้จ่ายที่ไม่ได้เพิ่มขึ้นมากนัก
โดยบทวิเคราะห์บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุว่า คาดแนวโน้มกำไรไตรมาส 2/66 ของหุ้นกลุ่ม ICT จะดีขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า ตามทิศทางผลการดำเนินงานของผู้ประกอบการโทรศัพท์มือถือ ADVANC และ TRUE ซึ่งเป็นตัวหลักที่มีผลกระทบต่อกำไรโดยรวมของกลุ่ม เพราะคาดว่ากำไรของทั้ง 2 บริษัทจะถูกผลักดันด้วยรายได้ค่าบริการที่ดีขึ้นจากไตรมาส 2/65 และไตรมาส 1/66 หลังการแข่งขันเริ่มผ่อนคลายลง บวกกับได้มีการปรับโครงสร้างค่าบริการขึ้นตั้งแต่ต้นปี ขณะที่ค่าใช้จ่ายไม่ได้เพิ่มขึ้นมากนัก
ADVANC กำไรโตดี ระยะกลาง-ยาวยังมีอัพไซด์
สำหรับ ADVANC ฝ่ายวิจัยบริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ประเมินกําไรปกติในไตรมาส 2/66 ที่ 7.2 พันล้านบาท โต 10% จากช่วงเดียวกันของปีก่อน และ 8% จากไตรมาสก่อนหน้า โดยกำไรที่เติบโตจากไตรมาส 2/65 เป็นเพราะได้แรงหนุนจากรายได้จากการขายและบริการที่จะเพิ่มขึ้น จากการเติบโตของทั้งรายได้ค่าบริการในทุกๆ ธุรกิจตามฐานลูกค้าที่เพิ่มขึ้น รวมทั้งยอดขายอุปกรณ์มือถือที่จะเพิ่มได้ตามกําลังซื้อที่ดีขึ้น คาดค่าใช้จ่ายการขายและบริหารลดลง จากงบการตลาดที่ใช้น้อยลง หลังการแข่งขันไม่ได้รุนแรง ซึ่งคาดว่าเพียงพอที่จะชดเชยต้นทุนที่สูงขึ้นได้ ส่วนกำไรที่เติบโตจากไตรมาส 1/66 มาจากการควบคุมต้นทุนและค่าใช้จ่ายได้ดีขึ้น แม้คาดรายได้จะลดลงจากการขายอุปกรณ์มือถือที่น้อยลงตามผลของฤดูกาล
ส่วนระยะถัดไปกําไรช่วงครึ่งหลังของปี 2566 ยังดูมีแนวโน้มสดใสต่อเนื่อง จากรายได้ค่าบริการมีแนวโน้มจะเพิ่มขึ้นต่อเนื่อง หลังมีการปรับโครงสร้างราคาใหม่ ซึ่งแม้จะส่งผลให้ฐานลูกค้าลดลงไปบ้าง แต่จะชดเชยได้ด้วย ARPU ที่ดีขึ้น และยอดขายอุปกรณ์โทรศัพท์มือถือที่คาดจะสูงขึ้น รวมถึงต้นทุนมีแนวโน้มลดลงได้ในส่วนของค่าสาธารณูปโภค ตามค่า FT ที่มีการปรับลดลงตั้งแต่เดือนพ.ค. 66
นอกจากนี้ ยังมี Upside ระยะกลางถึงยาว จากดีลการเข้าซื้อ บมจ.ทริปเปิลที บรอดแบนด์ (TTTBB) และบริษัทลูก รวมทั้งการซื้อกองทุนรวมโครงสร้างพื้นฐานบรอดแบนด์อินเทอร์เน็ต จัสมิน (JASIF), โครงการใช้คลื่น 700 เมกะเฮิร์ตซ ของ บมจ.โทรคมนาคมแห่งชาติ (NT) และธุรกิจใหม่ๆ เช่นดาต้าเซ็นเตอร์ ที่เป็นความร่วมมือของ 3 ฝ่าย คือ ADVANC, บจ. สิงเทล และ บมจ. กัลฟ์ เอ็นเนอร์จี ดีเวลลอปเมนท์ (GULF) ทั้งนี้ฝ่ายวิจัยยังคงประมาณการกําไรปี 2566 ไว้ที่ 2.8 หมื่นล้านบาท ให้คำแนะนำ Outperform ราคาเป้าหมาย 243 บาท
TRUE ขาดทุนปกติน้อยลง ราคาหุ้นอยู่ในโซนถูก
ขณะที่ TRUE แม้ยังขาดทุนแต่คาดว่าจะปรับตัวดีขึ้น โดยบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า คาดผลประกอบการไตรมาส 2/66 ของ TRUE จะออกมาขาดทุนปกติเหลือ 950 ล้านบาท น้อยลงจากไตรมาส 1/66 ที่ขาดทุนปกติ 1.85 พันล้านบาท หนุนจาก 1. รายได้บริการ (ไม่รวม IC) ที่จะเริ่มทรงตัวได้ หลังการแข่งขันด้านราคาในธุรกิจมือถือและเน็ตบ้านลดลง บริษัททยอยถอนโปร unlimited ราคาถูกออกจากตลาด ฝ่ายวิจัยคาดจำนวนลูกค้ากลุ่มรายเดือนเติบโตอีกครั้ง และ 2. ต้นทุนโดยรวมจะลดลง ซึ่งปัจจัยหลักเกิดจากค่าไฟต่อหน่วยและค่าใช้จ่ายการตลาดที่ต่ำลง หนุนจาก EBITDA margin จะฟื้นตัวเป็น 38.1% จาก 37.5% ในไตรมาส 1/66
ฝ่ายวิจัยอยู่ระหว่างทบทวนผลประกอบการปี 2566 ลงจากค่าใช้จ่ายในการปรับโครงสร้างและผลบวกจากการควบรวมกิจการ (synergies) ที่ล่าช้ากว่าปัจจุบัน คาดลดต้นทุนปีละ 5 พันล้านบาท เบื้องต้นคาด TRUE จะให้ข้อมูล synergies ที่ชัดเจนขึ้นหลังงบไตรมาส 2/66 แต่ยังคงมุมมองบวกต่อทิศทางการดำเนินงานในช่วงครึ่งปีหลัง คาดฟื้นตัวเด่นจากช่วงครึ่งปีแรก จากรายได้ค่าบริการที่จะกลับมาโตเพราะการแข่งขันลดลงเต็มงวด ทำให้ ARPU ดีขึ้นจากครึ่งปีแรก และการทำ cross selling ระหว่างแบรนด์ DTAC และ TRUE ส่วนต้นทุนจะได้ประโยชน์จากค่าไฟและทำรีไฟแนนซ์
ยังคงคำแนะนำ ซื้อ โดยประเมินว่าราคาหุ้น TRUE ที่ปรับตัวลงมากว่า 26% นับจากราคาซื้อขายสุดท้ายก่อนควบรวม (ก่อนวันที่ 3 มี.ค. 66) สะท้อนความกังวลต่อการเกิด synergies อาจล่าช้ามากเกินไป ประเมิน downside ราว 0.5-1 บาท จากราคาเป้าหมายปีนี้ที่ 9 บาท ขณะที่โมเมนตัมผลประกอบการที่กำลังฟื้นตัวจากไตรมาสก่อนหน้า จึงมองเป็นจังหวะในการซื้อ