

เป็นจังหวะเก็บ 7 หุ้น Big Cap พื้นฐานดี...มีอัพไซด์เพียบ!
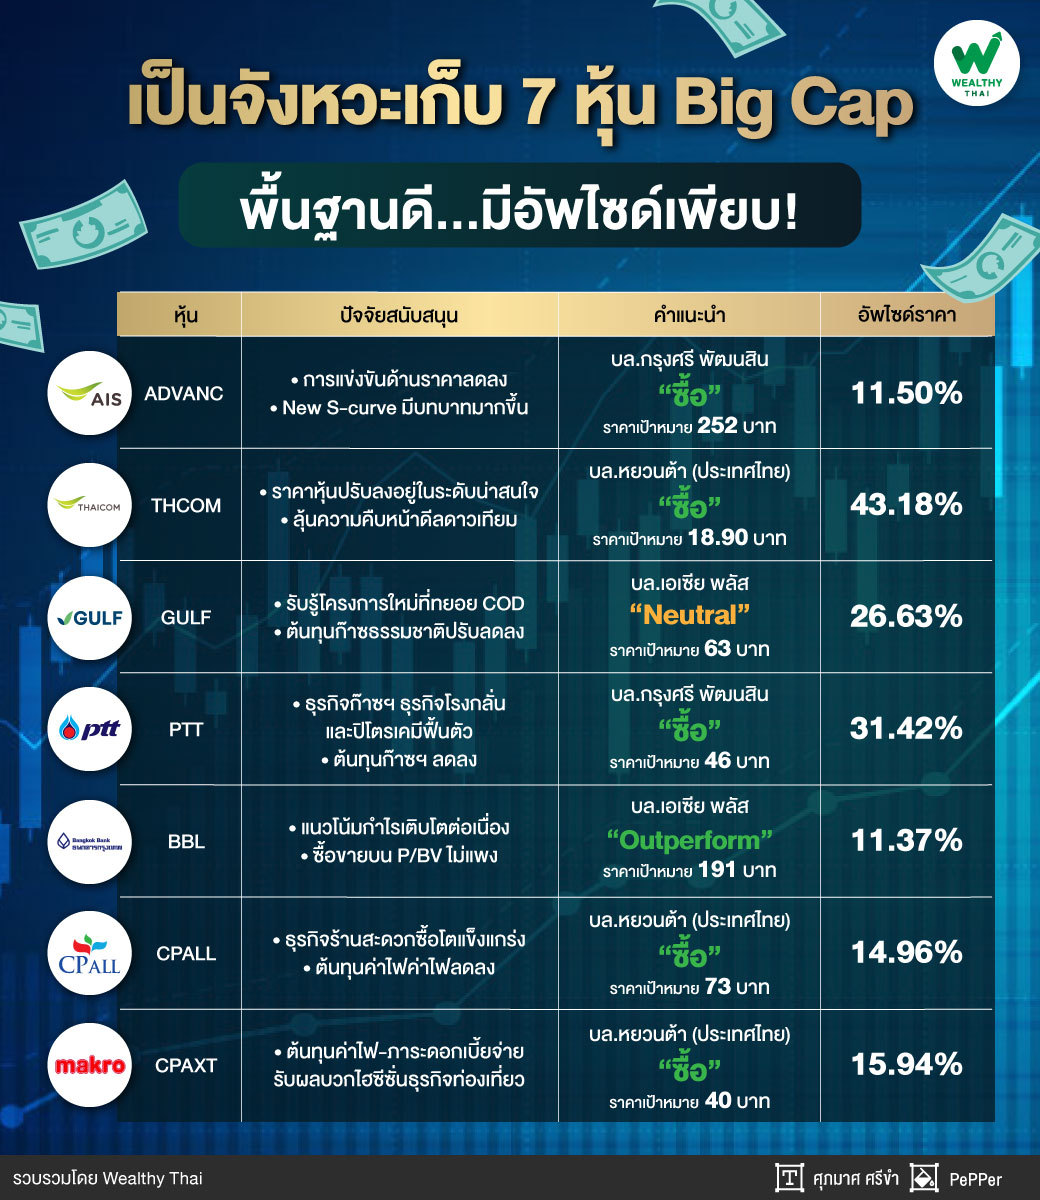
ตลาดหุ้นไทยยังคงมีความผันผวนจากปัจจัยกดดันทั้งภายในและภายนอกประเทศ ทำให้หุ้นขนาดใหญ่หรือหุ้น Big Cap หลายตัวปรับตัวลงมาจนอยู่ในระดับที่น่าสนใจ โดยบทวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) แนะนำการลงทุนในหุ้นที่มีความเคลื่อนไหวเด่น ซึ่งหนึ่งในนั้นคือธีมการลงทุนในหุ้น Big Cap ที่ปรับลงมาอยู่ในโซน Value ได้แก่ ADVANC, THCOM, GULF, PTT, BBL, CPALL และ CPAXT
แม้บางบริษัทจะมีปัจจัยบวกเฉพาะตัวที่เข้ามาสนับสนุนราคาหุ้น แต่เมื่อเทียบกับราคาเป้าหมายที่นักวิเคราะห์ให้ไว้ก็ถือว่ายังมีอัพไซด์อีกมาก ดังนั้น Wealthy Thai จะพามาสำรวจแนวโน้มการดำเนินงาน คำแนะนำ และราคาเป้าหมายของหุ้น Big Cap ทั้ง 7 ตัวจะน่าสนใจแค่ไหน
สำหรับ ADVANC หุ้นสื่อสารสุดฮิต ฝ่ายวิจัยของบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ให้คำแนะนำ ซื้อ ราคาเป้าหมายที่ 252 บาท และยกให้เป็นหุ้นเด่น เพราะได้ประโยชน์จากการแข่งขันด้านราคาที่จะลดลง โดยไตรมาส 2/66 คาดอัตราค่าบริการ (Blended ARPU) จะกลับมาโตจากไตรมาส 1/66 ส่วนโมเมนตัมครึ่งหลังปี 66 คาดได้ประโยชน์เพิ่มจากการแข่งขันและต้นทุนค่าไฟที่ลดลงเต็มงวด นอกจากนี้ New S-curve ทั้งธุรกิจบริการลูกค้าองค์กรและเน็ตบ้านจะมีบทบาทมากขึ้น รวมทั้งธุรกิจใหม่เช่น Virtual bank กับ KTB -GULF อีกทั้งยังปันผลสม่ำเสมอ 3-4% ต่อปี โดยครึ่งแรกปีนี้คาดจ่าย 3.75 บาท คิดเป็น yield ราว 1.7% ประเมินกำไรสุทธิปี 66 ที่ 28,084 ล้านบาท โต 7.97%
ส่วน THCOM บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า คาดผลประกอบการไตรมาส 2/66 มีกำไรสุทธิ 220 ล้านบาท แต่หากตัดกำไรอัตราแลกเปลี่ยนราว 150 ล้านบาท กำไรปกติคาดอยู่ที่ 70 ล้านบาท ลดลง 40% จากไตรมาสก่อนหน้า แต่เพิ่มขึ้น 9% จากช่วงเดียวกันปีก่อน หากออกมาตามคาด ช่วงครึ่งปีแรกกำไรปกติจะคิดเป็น 44% ของประมาณการทั้งปีของฝ่ายวิจัย ทั้งนี้คาดกำไรปี 66 จะอยู่ที่ 426 ล้านบาท โต 914% จากปีก่อน ให้คำแนะนำ ซื้อ ราคาเหมาะสม 18.90 บาท เชิงกลยุทธ์แนะนำทยอยสะสม ราคาหุ้นปรับลดเพราะความเสี่ยงกฏเกณฑ์จนอยู่ในระดับที่น่าสนใจ นอกจากนี้ยังมีลุ้นประเด็นบวกเฉพาะตัวในช่วงครึ่งปีหลังกับความคืบหน้าของการปิด Presale ดาวเทียมขนาดเล็ก 2 ดวง และดาวเทียมขนาดใหญ่ 1 ดวง
ถัดมา GULF บริษัท หลักทรัพย์ เอเซีย พลัส จำกัด ระบุว่า ฝ่ายวิจัยคงประมาณการกําไรปกติปี 66 ที่ 15,632 ล้านบาท เพิ่มขึ้น 29.2% จากปีก่อน ปัจจัยหนุนหลักจากการรับรู้โครงการใหม่ๆ ที่จะทยอย COD เข้ามาในปีนี้ราว 1.5 พัน เมกะวัตต์ และอัตรากําไรขั้นของกลุ่มโรงไฟฟ้า SPP ที่คาดจะปรับตัวดีขึ้นจากต้นทุนก๊าซธรรมชาติที่ปรับตัวลดลง และ Ft เฉลี่ยทั้งปี 66 ที่อยู่ในระดับสูงกว่าปี 65 จากการทยอยเรียกเก็บค่า Ft เพื่อชําระหนี้คืนให้แก่ กฟผ. ภาพกําไรปกติช่วงไตรมส 2-3/66 ยังเพียงประคองตัว ไม่โดดเด่น อย่างไรก็ตามราคาหุ้นปัจจุบันยังมีอัพไซด์สูง ประกอบกับพื้นฐานระยะยาวยังแข็งแกร่ง คงคําแนะนํา NEUTRAL ราคาเป้าหมาย 63 บาท เน้นหาจังหวะทยอยสะสมลงทุนระยะยาว
PTT บริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า มอง PTT สามารถซื้อลงทุนระยะยาวได้เพราะธุรกิจก๊าซฯ ฟื้นตัว จากต้นทุนก๊าซฯ ที่ลดลงตามราคา spot LNG และกำไรปี 66 อยู่ในระดับสูงใกล้เคียงช่วงก่อนเกิด COVID-19 (61-62) ที่ 110,073 ล้านบาท โต 20.73% จากปีก่อน คาดจ่ายปันผลได้ราว 2 บาท คิดเป็น dividend yield ราว 6.3% นอกจากนี้ PBV ปัจจุบันราว 0.8 เท่า สะท้อนแรงกดดันของธุรกิจก๊าซฯ ที่ถูกกดดันจากการแทรกแซงของรัฐไปมากแล้ว คาดกำไรปกติฟื้นตัวในช่วงครึ่งปีหลังทั้งจากช่วงเดียวกันของปีก่อนและครึ่งปีแรก ตามการเร่งขึ้นของธุรกิจก๊าซฯ ธุรกิจโรงกลั่น และปิโตรเคมีที่ฟื้นตัวจาก stock loss และ oversupply ที่ลดลง จึงคงคำแนะนำ ซื้อ ราคาเป้าหมาย 46 บาท
BBL บริษัท หลักทรัพย์ เอเซีย พลัส จำกัด ระบุว่า กําไรสุทธิไตรมาส 2/66 ทําได้ค่อนข้างดี สูงกว่าฝ่ายวิจัยคาด 7% และ BLOOMBERG CONSENSUS ราว 11% อยู่ที่ 1.1 หมื่นล้านบาท ขณะที่แนวโน้มกําไรไตรมาส 3/66 ขยายตัวต่อทั้งจากไตรมาสก่อนหน้าและช่วงเดียวกันของปีก่อน อานิสงค์จากการขึ้นอัตราดอกเบี้ยรอบมิ.ย. 66 และการปรับลดดอกเบี้ยเงินฝากออมทรัพย์ให้ลงมาอยู่ในระดับเดียวกับธนาคารใหญ่อื่นๆ ด้านคุณภาพสินทรัพย์แกร่ง สะท้อนจาก NPL ลดลง และ Coverage Ratio ที่ 287% สูงสุดในกลุ่มฯ ภายหลังปรับเพิ่มกําไรสุทธิปี 2566 เป็น 40,140 ล้านบาท เพิ่มขึ้น 37% จากปีก่อน ทำให้ได้ราคาเป้าหมายใหม่ที่ 191 บาท (เดิม 174 บาท) คงแนะนํา outperform จากกําไรที่ดีกว่าคาดและคุณภาพสินทรัพย์แกร่ง ด้าน valuation ซื้อขายบน Price to Book Value ไม่แพง 0.57 เท่า ประเมิน dividend yield เกือบ 4% ต่อปี คาดจ่ายปันผลครึ่งปีแรกอยู่ที่ 2.28 บาท
CPALL บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า คงมุมมองเป็นบวกต่อแนวโน้มกำไรปกติครึ่งหลังปี 66 คาดโตเด่นทั้งจากช่วงเดียวกันปีก่อนและครึ่งแรกของปี โดยได้แรงหนุนจาก 1. ธุรกิจร้านสะดวกซื้อเติบโตแข็งแกร่ง 2.ต้นทุนค่าไฟค่าไฟลดลงเห็นผลเต็มไตรมาสตั้งแต่ไตรมาส 3/66 และ 3. ดอกเบี้ยจ่ายลดลงหลัง CPAXT รีไฟแนนซ์เงินกู้เสร็จตั้งแต่ไตรมาส 2/66 อย่างไรก็ตาม ฝ่ายวิจัยปรับลดกำไรปกติปี 66 ลง 6.1% เป็น 16,606 ล้านบาท โต 25% จากปีก่อน เพื่อสะท้อนผลการดำเนินงานของ CPAXT ที่ฟื้นตัวช้ากว่า โดยคงคำแนะนำ ซื้อ ราคาเหมาะสมใหม่ที่ 73 บาท จากแนวโน้มผลประกอบการครึ่งปีหลังที่เติบโตแข็งแกร่ง และราคาหุ้นปัจจุบันลงมาซื้อขายบน PE ปี 66 ที่ 34.2 เท่าใกล้เคียงกับค่าเฉลี่ยในอดีต
และสุดท้าย CPAXT บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ระยะสั้นถูกกดดันจากผลประกอบการไตรมาส 2/66 ที่อ่อนตัวลง แต่คาดผลประกอบการไตรมาส 3/66 ฟื้นตัวทั้งจากไตรมาสก่อนหน้าและช่วงเดียวกันปีก่อน จากSSSG ที่ยังเป็นบวก ต้นทุนค่าไฟลดลงเต็มไตรมาส และภาระดอกเบี้ยจ่ายลดลงหลังจากมีการเปลี่ยนแหล่งเงินกู้ซึ่งอัตราดอกเบี้ยใหม่เฉลี่ยอยู่ที่ 3-4% จากเดิม 4-5% ส่วนไตรมาส 4/66 คาดฟื้นตัวต่อเนื่องจากการเข้าสู่ช่วง High Season ของภาคการท่องเที่ยวและเชื่อว่าหลังจัดตั้งรัฐบาลเสร็จจะเป็นปัจจัยที่ช่วยหนุนกำลังซื้อให้เร่งตัวขึ้นอีกครั้ง ประเมินกำไรสุทธิปี 66 ที่ 8,827 ล้านบาท โต 14.68% ดังนั้นแนะนำ ซื้อ หลังงบไตรมาส 2/66 ออกไปแล้ว ให้ราคาเหมาะสมปี 2567 ที่ 40 บาท