SAT หุ้นชิ้นส่วนยานยนต์ปันผลดี นักวิเคราะห์คาดปี 66 ให้ผลตอบแทนสูงกว่า 7%
หุ้นปันผลสัปดาห์นี้ Wealthy Thai มีหุ้นที่ให้ผลตอบแทนจากเงินปันผลดี ในขณะที่ราคาหุ้นปรับลงมาซื้อขายในระดับที่ไม่แพง อาจเป็นโอกาสเข้าสะสมเพื่อรับผลตอบแทนที่น่าสนใจได้มาฝาก นั่นคือ SAT หรือ บริษัท สมบูรณ์ แอ๊ดวานซ์ เทคโนโลยี จำกัด (มหาชน)
โดย SAT เป็น Holding Company ถือหุ้นในบริษัทย่อยซึ่งผลิตชิ้นส่วนยานยนต์ เช่น รถยนต์นั่ง รถกระบะ รถบรรทุก และเครื่องจักรกลการเกษตร มีกลุ่มลูกค้าหลัก คือ ผู้ประกอบยานยนต์ (Original Equipment Manufacturer) ทั้งในประเทศและต่างประเทศ
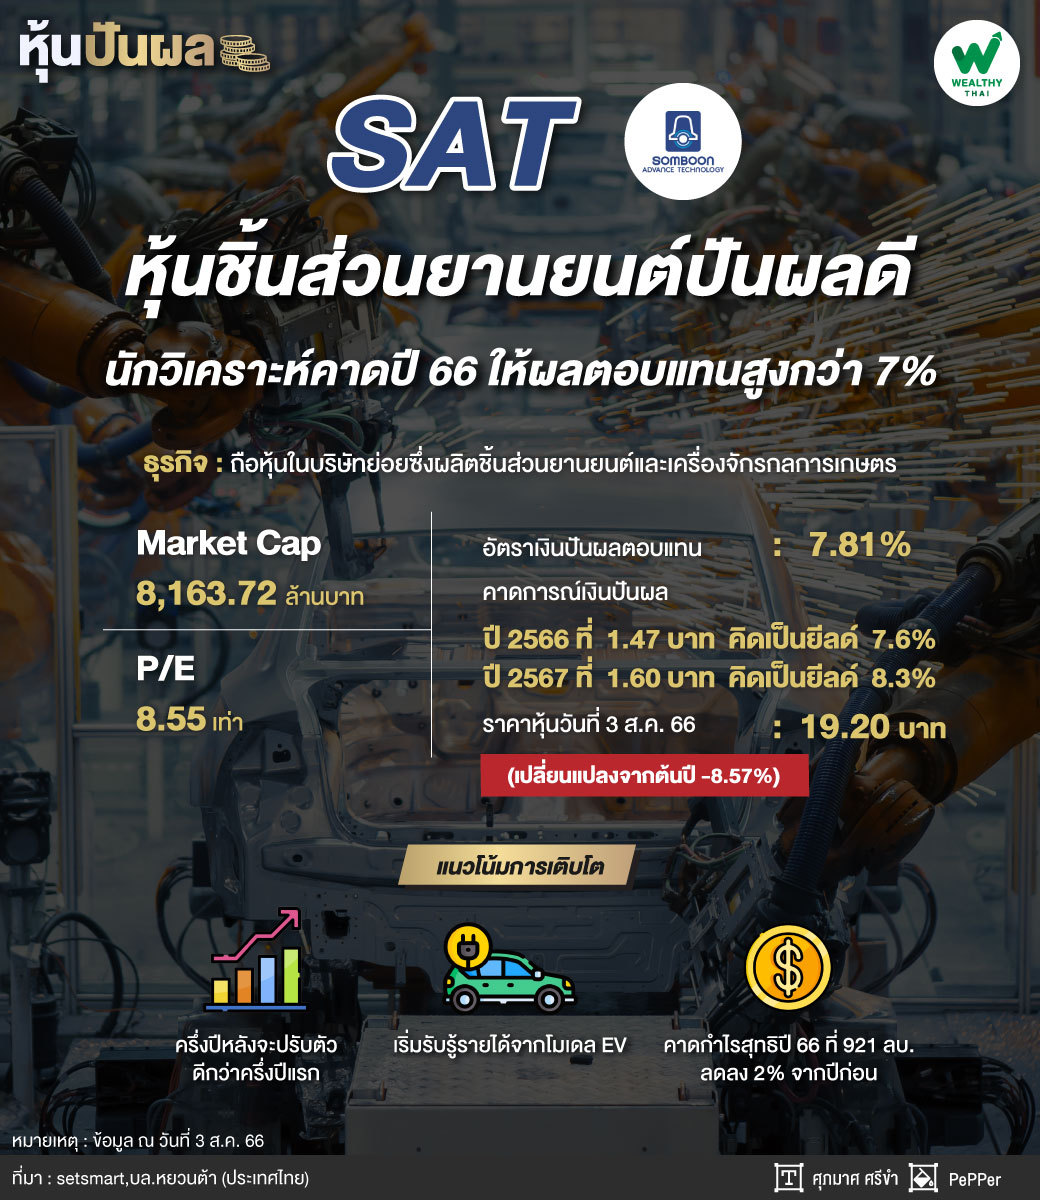
ข้อมูลจากตลาดหลักทรัพย์แห่งประเทศไทย พบว่า ปัจจุบัน SAT มีมูลค่าตามราคาตลาด (Market Cap) อยู่ที่ 8,163.72 ล้านบาท และมี P/E อยู่ที่ระดับ 8.55 เท่า (ข้อมูล ณ วันที่ 3 ส.ค. 66) โดยราคาหุ้นวันที่ 3 ส.ค. 66 อยู่ที่ 19.20 บาท อัตราผลตอบแทนปรับตัวลดลง 8.57% ช่วงต้นปี
สำหรับประวัติการจ่ายปันผลในช่วง 5 ปีที่ผ่านมา (2561-2565) โดยเฉลี่ยบริษัทจะจ่ายเงินปันผลปีละ 2 ครั้ง คือ ปันผลระหว่างกาล และ ปันผลประจำปี หากนักลงทุนถือหุ้น SAT ตั้งแต่วันที่ 1 ม.ค. 2561 มาจนถึงปัจจุบัน จะได้รับเงินปันผลทั้งหมด 11 ครั้ง รวมเป็นเงิน 6.95 บาทต่อหุ้น และนับจากต้นปี 2566 บริษัทมีอัตราผลตอบแทนเงินปันผล (Dividend Yield) อยู่ที่ระดับ 7.81%
ส่วนแนวโน้มการปันผลในปี 2566 และ 2567 มีโอกาสที่ SAT จะให้ Dividend Yield สูง 7-8% โดยนักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คาดการณ์ว่าปี 2566 บริษัทจะจ่ายเงินปันผลที่ 1.47 บาท คิดเป็น Dividend Yield ที่ 7.6% ส่วนปี 2567 คาดจะจ่ายเงินปันผลที่ 1.60 บาท คิดเป็น Dividend Yield ที่ 8.3%
ขณะที่แนวโน้มการดำเนินงานในช่วงครึ่งหลังของปี 2566 บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า มีแนวโน้มที่ผลการดำเนินงานในช่วงครึ่งปีหลังจะปรับตัวดีกว่าครึ่งปีแรก เนื่องจากเข้าสู่ high season ของอุตสาหกรรมรถยนต์ และบริษัทมีคำสั่งซื้อใหม่ราว 200 ล้านบาท สำหรับงาน case set และ Output shaft ที่เลื่อนมาจากไตรมาสก่อน รวมถึงจะเริ่มรับรู้รายได้จากโมเดล EV เข้ามาผ่านบริษัทย่อย STRON ได้แก่ โครงการผลิตสามล้อ EV ให้กับ Flash delivery และ E-Tuk Factory (ETF)
ดังนั้นจึงคงประมาณการรายได้ปี 2566 ที่ 9,610 ล้านบาท โต 8%จากปีก่อน เติบโตตามอุตสาหกรรมผลิตรถยนต์ โดยSAT มีคำสั่งซื้อใหม่ ในส่วนของเพลาแกนหน้า (Output Shaft) และชิ้นส่วน Case Set จากโตโยต้าและมิตซูบิชิรวมกันราว 200ล้านบาทต่อปี นอกจากนี้ยังรับรู้รายได้จากฟอร์ดเต็มปีราว 370 ล้านบาท จากปี 2565 ที่รับรู้เพียงครึ่งปีหลัง
แต่ด้านประสิทธิภาพในการทำกำไรคาดปรับลดลง เนื่องจากต้นปีมีผลกระทบจากต้นทุนวัตถุดิบที่สูงขึ้น และในไตรมาส 2/66 เริ่มมีผลกระทบจากต้นทุนพลังงานที่เพิ่มขึ้น ฝ่ายวิจัยจึงประเมิน EBITDA Margin จะปรับลดลงจากปี 2565 ที่ 15.7% เหลือ 15.0% และคงประมาณการกำไรสุทธิปี 2566 ที่ 921 ล้านบาท ลดลง 2% จากปีก่อน
อย่างไรก็ตาม ฝ่ายวิจัยมองว่าราคาหุ้นปรับลดลงสะท้อนผลประกอบการที่อ่อนแอในครึ่งปีแรกไปแล้ว และคาดหวังผลประกอบการจะฟื้นตัวในครึ่งปีหลัง รวมถึงจะให้ผลตอบแทนจากเงินปันผลที่น่าสนใจ โดยราคาหุ้นปัจจุบันถือว่ายังถูก ซื้อขายบนที่ PER 8.9x ฝ่ายวิจัยคงคำแนะนำ ซื้อ และมูลค่าพื้นฐานปี 2566 ที่ 23.40 บาท