ถกอนาคต! OR หลังไตรมาส 2 ดิ่งแรง แถมราคาหุ้นอยู่ในโซนต่ำ เข้าใกล้ IPO แต่บล.ธนชาต ยังแนะ “ขาย” ชี้มูลค่าแพง
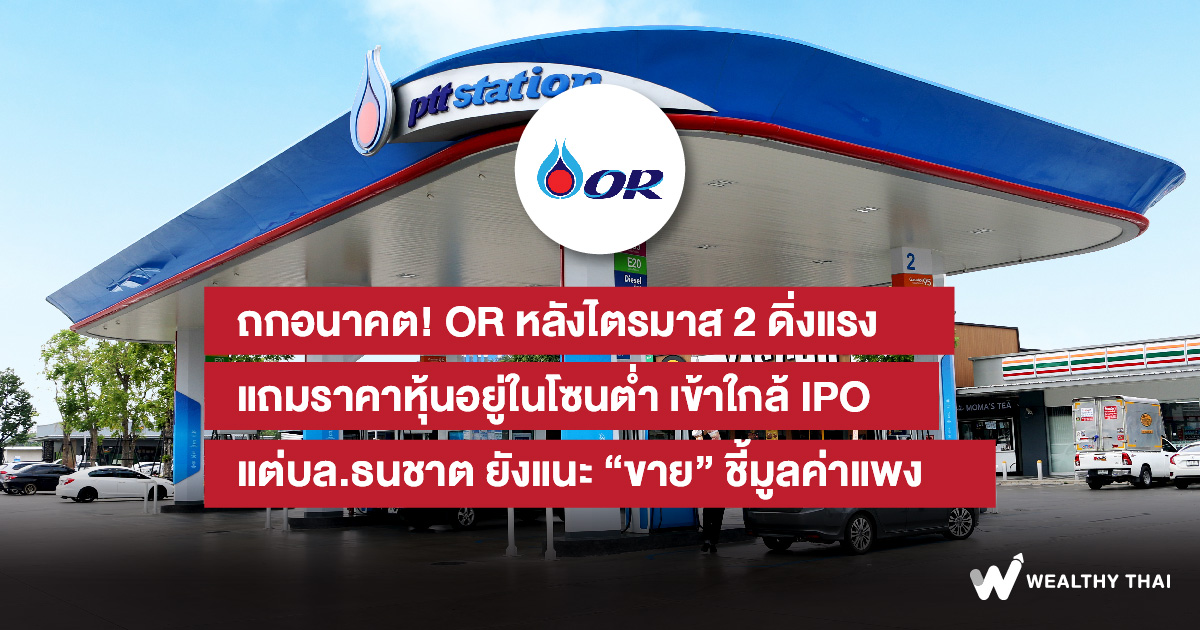
หลังบริษัท ปตท. น้ำมันและการค้าปลีก จำกัด (มหาชน) หรือ OR รายงานผลประกอบการไตรมาส 2/66 มีกำไรสุทธิ 2,756 ล้านบาท ลดลง 58% จากงวดเดียวกันปี และลดลง 7.3% จากไตรมาสก่อน ส่วนครึ่งปีแรก 66 มีกำไรสุทธิ 5,731 ล้านบาท ลดลง 45% จากงวดเดียวกันปีก่อน ทำให้นักลงทุนเกิดคำถามว่าอนาคต OR จะเป็นอย่างไร Wealthy Thai มีคำตอบให้แล้ว
นักวิเคราะห์บริษัทหลักทรัพย์ธนชาต จำกัด (มหาชน) ประเมินแนวโน้ม OR คาดอัตรากำไรจะถูกกดดันจากราคาน้ำมันที่ปรับตัวสูงขึ้น ซึ่งอาจทำให้กำไรลดลงในไตรมาส 3/66 นอกจากนี้ยังคาดว่าอัตรากำไรของธุรกิจ non-oil จะถูกกดดันจากค่าใช้จ่ายในการขายที่สูงขึ้นตามปกติในครึ่งปีหลัง จึงคงคำแนะนำ “ขาย” เนื่องจากมูลค่าที่แพง และแนวโน้มการเติบโตที่จำกัด โดยให้ราคาเป้าหมาย 19 บาท
แต่นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) คงคำแนะนำ “ซื้อ” ราคาเป้าหมายที่ 25.00 บาท โดย OR รายงานกำไรสุทธิดังกล่าวสูงกว่าตลาดและฝ่ายวิจัยคาด 7% ซึ่งสูงกว่าฝ่ายวิจัยคาดหลักๆมาจากกำไรจากอัตราแลกเปลี่ยน (FX) ที่สูงกว่าคาด ส่วนกำไรลดลงจากช่วงเดียวกันของปีก่อนตามแนวโน้มกำไรขั้นต้นเฉลี่ยต่อลิตร (marketing margin) ที่อ่อนตัว
สำหรับภาพรวมธุรกิจเชื่อว่าปริมาณขายน้ำมันในประเทศจะชะลอตัวในไตรมาส 3/66 ตามอุปสงค์ที่ลดลงในช่วงฤดูฝนก่อนกลับเข้าสู่ high season ในช่วงไตรมาส 4/66 ตามจำนวนวันหยุดที่เพิ่มขึ้น
โดยคงประมาณการกำไรสุทธิปี 2566 ที่ 1.19 หมื่นล้านบาท และปี 2567 ที่ 1.35 หมื่นล้านบาท สูงขึ้นจากปี 2565 ที่อยู่ระดับ 1.04 หมื่นล้านบาท ซึ่งมีปัจจัยสำคัญ คือ 1.ปริมาณขายผลิตภัณฑ์น้ำมันในประเทศสูงขึ้น 2.รายได้ธุรกิจ lifestyle ดีขึ้นหนุนด้วยแผนการขยายสาขาสถานีบริการน้ำมันและร้านสะดวกซื้อ และ 3. อัตราค่าใช้จ่ายในการขายและบริหารต่อยอดขายลดลงจากส่วนประหยัดต่อขนาด (economies of scale)
อย่างไรก็ตามราคาหุ้นปรับตัวลง 4% ในช่วง 3 เดือน สะท้อน marketing margin ที่อ่อนตัว โดยเชื่อว่าบริษัทจะเห็นปริมาณยอดขายน้ำมันในประเทศที่สูงขึ้นในครึ่งหลังปี 66 หนุนด้วยภาคการท่องเที่ยวที่ฟื้นตัว ในขณะที่ธุรกิจ Lifestyle ก็น่าที่จะรักษา EBITDA margin ในระดับสูงได้จาก economies of scale ตามปริมาณยอดขายที่สูงขึ้น
ขณะที่นักวิเคราะห์บริษัท หลักทรัพย์ แลนด์ แอนด์ เฮ้า ส์ จำกัด (มหาชน) คาดว่าแนวโน้มกำไรไตรมาส 3/66 อาจไม่โดดเด่นเมื่อเทียบจากไตรมาสก่อน ตาม Marketing Margin ที่ยังได้รับแรงกดดันโดยเฉพาะจากน้ำมันอากาศยานที่มีทิศทางขาขึ้น โดยราคาขายอ้างอิงราคาของเดือนก่อนหน้า และค่าใช้จ่ายดำเนินงานจะเร่งตัวขึ้นจากไตรมาสก่อน แต่กำไรจะเติบโตสูงจากช่วงเดียวกันของปีก่อน เพราะฐานต่ำในไตรมาส 3/65
อย่างไรก็ตาม ราคาหุ้น OR อยู่ในโซนต่ำ โดยลงมาใกล้เคียงราคา IPO 18 บาท ทำให้ Valuations ยังน่าสนใจ และคาดหุ้นจะได้รับความสนใจมากขึ้นหากมีดีล M&A ใหม่ๆ เกิดขึ้น แนะนำ “ซื้อ” ราคาเป้าหมาย 26 บาท