วิเคราะห์ TRUE – ADVANC ไตรมาส 3 กำไรจะเติบโตหรือไม่ ?

เข้าสู่ช่วงประกาศงบการเงินไตรมาส 3/66 ซึ่ง Wealthy Thai ก็ได้นำคาดการณ์ผลประกอบการของหุ้นที่น่าสนใจมานำเสนออย่างต่อเนื่อง ซึ่งวันนี้เป็นคิวของหุ้นในกลุ่มสื่อสารอย่าง ADVANC และ TRUE มาดูกันว่านักวิเคราะห์ประเมินกำไรสุทธิอย่างไร รวมถึงมีปัจจัยกดดันและสนับสนุนอะไรบ้าง
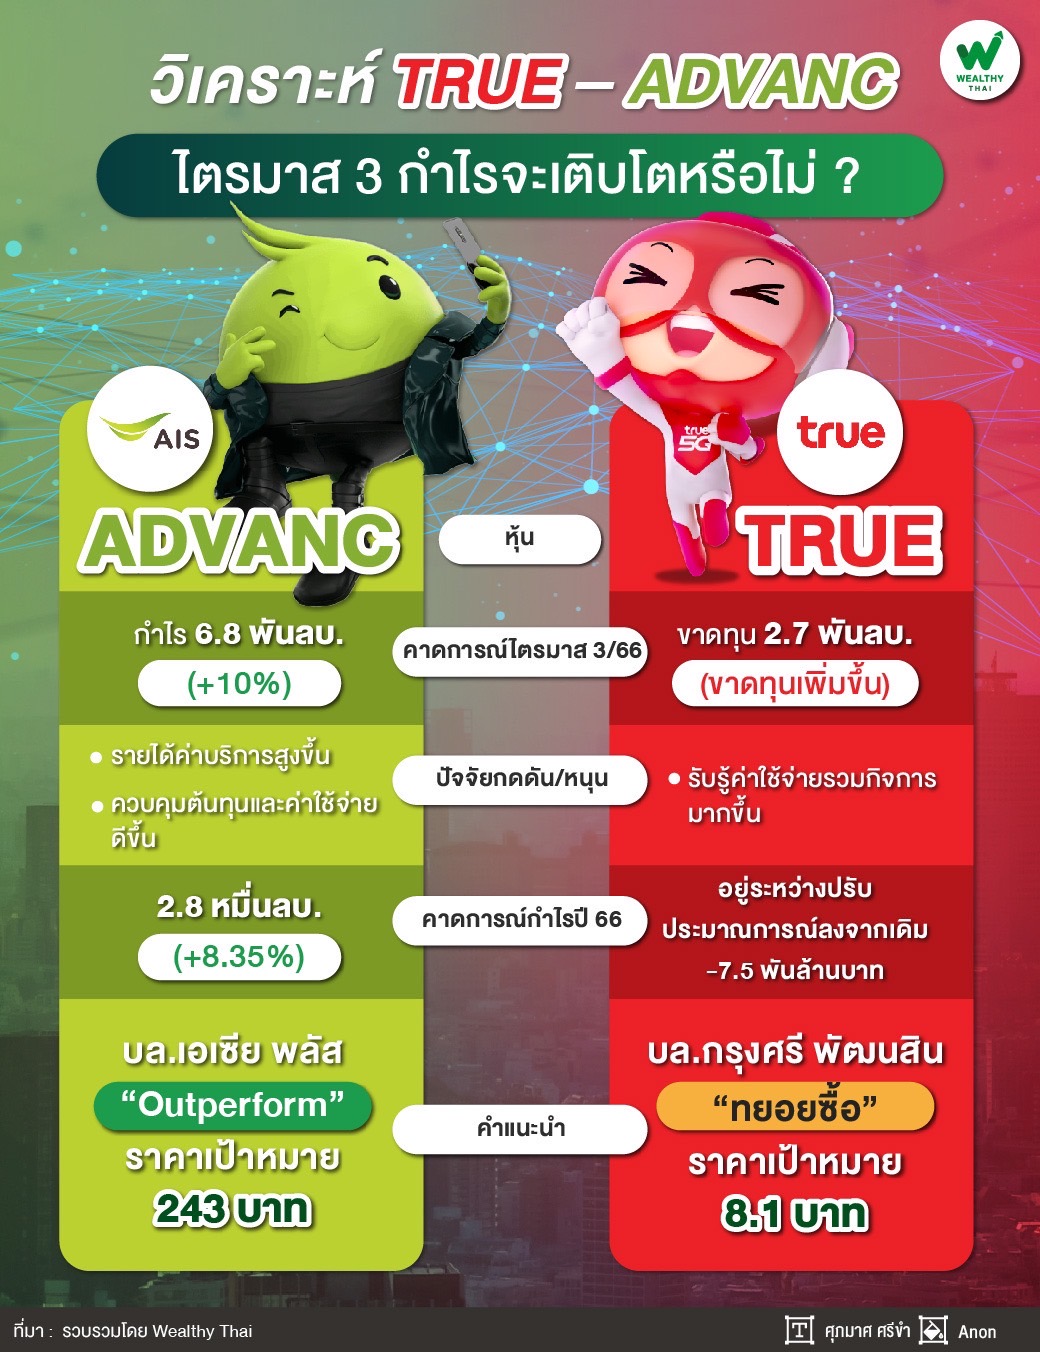
โดย TRUE หรือ บริษัท ทรู คอร์ปอเรชั่น จำกัด (มหาชน) นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ให้มุมมองว่า แนวโน้มการดำเนินงานช่วง 2-3 ไตรมาสข้างหน้าของ TRUE จะถูกกดดันจากค่าใช้จ่ายรวมกิจการ (Integration cost) โดยไตรมาส 3/66 คาดขาดทุนปกติเป็น 2.7 พันล้านบาท แย่ลงจากขาดทุน 2.4 พันล้านบาท ในไตรมาส 2/66 เนื่องจากจะรับรู้ Integration cost มากขึ้น คาดประมาณ 800 ล้านบาท จากไตรมาสก่อนหน้าที่บันทึก 250 ล้านบาท
ทั้งนี้ การรับรู้ค่าใช้จ่ายที่มากขึ้น กลบปัจจัยบวกจากการแข่งขันราคาและต้นทุนค่าไฟต่อหน่วยลงระยะสั้น ซึ่งฝ่ายวิเคราะห์อยู่ระหว่างปรับผลการดำเนินงานปี 2566-2567 ลง จากปัจจุบันที่คาดขาดทุน 7.5 พันล้านบาท และ 3.7 พันล้านบาท
อย่างไรก็ตาม ยังคงมองบวกในระยะยาวจาก synergies การลดรายจ่ายซ้ำซ้อนและการทำ single grid ที่จะเร่งตัวขึ้นเป็นกำไร 1.6 หมื่นล้านบาท ในปี 2568 และกำไร 2.2 หมื่นล้านบาท ตั้งแต่ปี 2569 ขึ้นไป
พร้อมคงแนะนำ ซื้อเก็งกำไร ราคาเป้าหมาย 8.1 บาท คาด upside ต่อราคาเป้าหมายที่เป็นไปได้บวก 1 บาทต่อหุ้น ดังนั้นสำหรับการลงทุนระยะยาวแนะนำ ทยอยซื้อ
ขณะที่ ADVANC หรือ บริษัท แอดวานซ์ อินโฟร์ เซอร์วิส จำกัด (มหาชน) นักวิเคราะห์จากบริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ให้มุมมองว่า คาดกําไรปกติของ ADVANC ในไตรมาส 3/66 ที่ 6.8 พันล้านบาท เพิ่มขึ้น 10% จากช่วงเดียวกันของปีก่อน แต่ลดลง 5% จากไตรมาสก่อนหน้า
ทั้งนี้ เนื่องจาก คาดรายได้ค่าบริการที่เป็นรายได้หลักจะค่อนข้างทรงตัวจากไตรมาส 2/66 แต่กําไรจะชะลอลงเพราะต้นทุนและค่าใช้ที่จ่ายเพิ่มขึ้นเล็กน้อย ส่วนการเติบโตจากไตรมาส 3/65 จะได้แรงหนุนจากรายได้ค่าบริการที่สูงขึ้น ขณะที่ควบคุมต้นทุนและค่าใช้จ่ายได้ดีขึ้น
หากกําไรไตรมาส 3/66 เป็นไปตามคาด จะทําให้กําไร 9 เดือนแรกของปีนี้ มีสัดส่วน 73% ของคาดการณ์ทั้งปี แต่ฝ่ายวิเคราะห์ยังคงประมาณการกําไรปี 2566 ไว้ที่ 2.8 หมื่นล้านบาท เพิ่มขึ้น 8.35% จากปีก่อน เพราะคาดกําไรช่วงไตรมาส 4/66 จะไต่ระดับสูงขึ้นเป็นจุดสูงสุดของปี
อีกทั้งยังมี Upside จากสัญญาใช้คลื่น 700 กับ NT และดีลซื้อ TTTBB-JASIF ที่คาดจะจบในปีนี้ รวมทั้งดาต้าเซ็นเตอร์ที่ทําร่วมกับ GULF และสิงเทลซึ่งจะให้บริการได้ในปี 2568
ดังนั้นจึงยังคงคำแนะนำ Outperform ราคาเป้าหมายปีนี้ไว้ตามเดิมที่ 243 บาท โดยเชื่อว่าราคาหุ้น ADVANC จะ Outperform ตลาดได้ เพราะมีปัจจัยหนุนระยะสั้นจากกําไรไตรมาส 3/66 ที่คาดจะยังออกมาโตดีจากช่วงเดียวกันปีก่อน รวมทั้งยังมี Upside ที่รออยู่ทั้งในระยะสั้นและระยะกลาง ซึ่งน่าจะเป็นปัจจัยหนุนราคาหุ้นได้เมื่อแต่ละโครงการมีความคืบหน้ามากขึ้น