SCCC หุ้นปูนซีเมนต์ปันผลดี โบรกฯ คาดปี 66 ให้ผลตอบแทน 7 บาท
หากพูดถึงหุ้นปูนซีเมนต์ นักลงทุนอาจนึกถึง บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) เป็นอันดับแรก แต่ในตลาดหุ้นไทยยังมีหุ้นปูนซีเมนต์อีกตัว นั่นคือ SCCC หรือ บริษัท ปูนซีเมนต์นครหลวง จำกัด (มหาชน) ผู้ผลิตและจำหน่ายปูนซีเมนต์ รวมถึงปูนสำเร็จรูปแบรนด์อินทรี ซึ่งเป็นหนึ่งในหุ้นปันผลดี และให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ในระดับสูงเกิน 5%
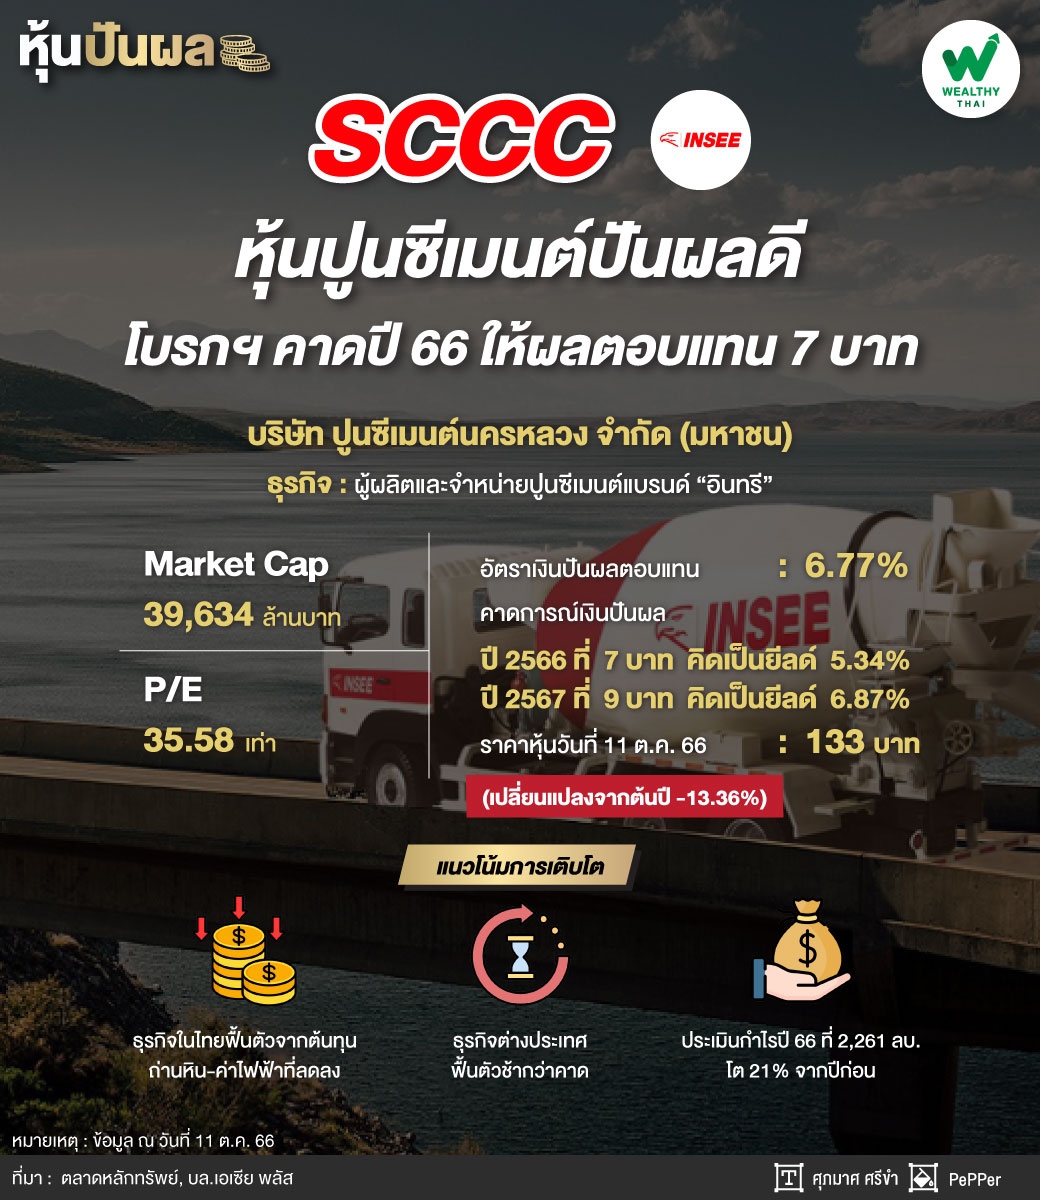
ข้อมูลจากตลาดหลักทรัพย์แห่งประเทศไทย ระบุว่า ปัจจุบัน SCCC มีมูลค่าตามราคาตลาด (Market Cap) อยู่ที่ 39,634 ล้านบาท และมี P/E อยู่ที่ระดับ 35.58 เท่า (ข้อมูล ณ วันที่ 11 ต.ค. 66) โดยราคาหุ้นวันที่ 11 ต.ค. 66 อยู่ที่ 133 บาท ปรับตัวลดลง 13.36% จากช่วงต้นปี และมี Dividend Yield อยู่ที่ระดับ 6.77%
โดย SCCC มีนโยบายจ่ายเงินปันผลไม่น้อยกว่า 60% ของกำไรสุทธิภายหลังการหักภาษีเงินได้นิติบุคคลและการจัดสรรทุนสำรองตามกฎหมาย ซึ่งในช่วง 5 ปีที่ผ่านมา (2561-2565) หากนักลงทุนถือหุ้นอย่างต่อเนื่อง จะได้รับเงินปันผลทั้งหมด 8 ครั้ง รวมเป็นเงินรวม 47 บาท
ส่วนภาพรวมการจ่ายเงินปันผลทั้งปี 2566 และปี 2567 มีแนวโน้มที่ SCCC จะให้ผลตอบแทนในระดับ 5-6% โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ เอเซีย พลัส จำกัด คาดการณ์ว่าในปี 2566 บริษัทจะจ่ายเงินปันผลที่ 7 บาท คิดเป็น Dividend Yield ที่ 5.34% และปี 2567 คาดจะจ่ายเงินปันผลที่ 9 บาท คิดเป็น Dividend Yield ที่ 6.87%
สำหรับปัจจัยพื้นฐานฝ่ายวิเคราะห์ คาดไตรมาส 3/66 SCCC จะมีกําไรสุทธิ 361 ล้านบาท ลดลง 40% จากช่วงเดียวกันของปีก่อน โดยธุรกิจในประเทศฟื้นตัวจากต้นทุนถ่านหินและค่าไฟฟ้าที่ลดลง แต่ธุรกิจในเวียดนามยังคงสร้างปัญหา บวกกับการอ่อนค่าของเงินรูปีลังกา ทําให้เกิด FX Loss นอกจากนี้คาดว่าส่วนแบ่งกําไรจาก LANNA จะลดลงอย่างมีนัยสําคัญตามราคาถ่านหินที่ปรับตัวลงแรง
อย่างไรก็ตามนักวิเคราะห์ มองว่าธุรกิจของ SCCC น่าจะผ่านจุดต่ำสุดไปแล้วตั้งแต่ครึ่งแรกของปี 2566 โดยปัจจัยสําคัญมาจากต้นทุนพลังงานที่ลดลงอย่างชัดเจน ในด้าน Demand พอคาดหวังปัจจัยบวกได้จากการเข้ามาของรัฐบาลใหม่ที่จะเร่งเดินหน้าผลักดันโครงการลงทุนต่างๆ เพื่อเรียกความเชื่อมั่นของนักลงทุน
สําหรับธุรกิจในต่างประเทศที่เป็นตัวฉุดผลประกอบการในช่วงครึ่งปีแรก แม้ยังไม่เห็นพัฒนาการเชิงบวกที่ชัดเจนมากนัก แต่เชื่อว่าจะมีทิศทางดีขึ้นอย่างช้าๆ ทั้งธุรกิจในเวียดนามที่รัฐบาลเวียดนามพยายามดําเนินมาตรการต่างๆ เพื่อสนับสนุนเศรษฐกิจ และธุรกิจในศรีลังกาที่เริ่มกลับมามี EBITDA เป็นบวกอีกครั้งตั้งแต่เดือนส.ค จากเสถียรภาพทางเศรษฐกิจที่มีมากขึ้น
ดังนั้นปรับลดประมาณการกําไรปี 2566-2567 ลง 14% และ 21% มาอยู่ที่ 2,261 ล้านบาท และ 2,639 ล้านบาท ตามลําดับ สะท้อนตัวเลขคาดการณ์ผลประกอบการงวด 9 เดือนแรกของปี 2566 ที่คิดเป็นสัดส่วนเพียง 67% ของประมาณการกําไรปี 2566 เดิมที่คาดไว้ 2,639 ล้านบาท รวมถึงแนวโน้มธุรกิจในเวียดนามและศรีลังกาที่ใช้เวลาฟื้นตัวนานกว่าที่คาดไว้
โดยประเมิน FAIR VALUE ปี 2567 อิง PER 17 เท่า ให้ราคาเหมาะสม 150 บาท มี UPSIDE ราว 14.5% ประกอบกับ Dividend Yield ปีนี้ 5.34% ถือเป็นผลตอบแทนโดยรวมที่น่าสนใจพอประมาณ แนะนําการลงทุน NEUTRAL