เปิดรายชื่อ 5 หุ้นใหญ่ “น่าสะสม” แนวโน้มกำไรแข็งแกร่ง แถมราคาอยู่ในโซนล่าง

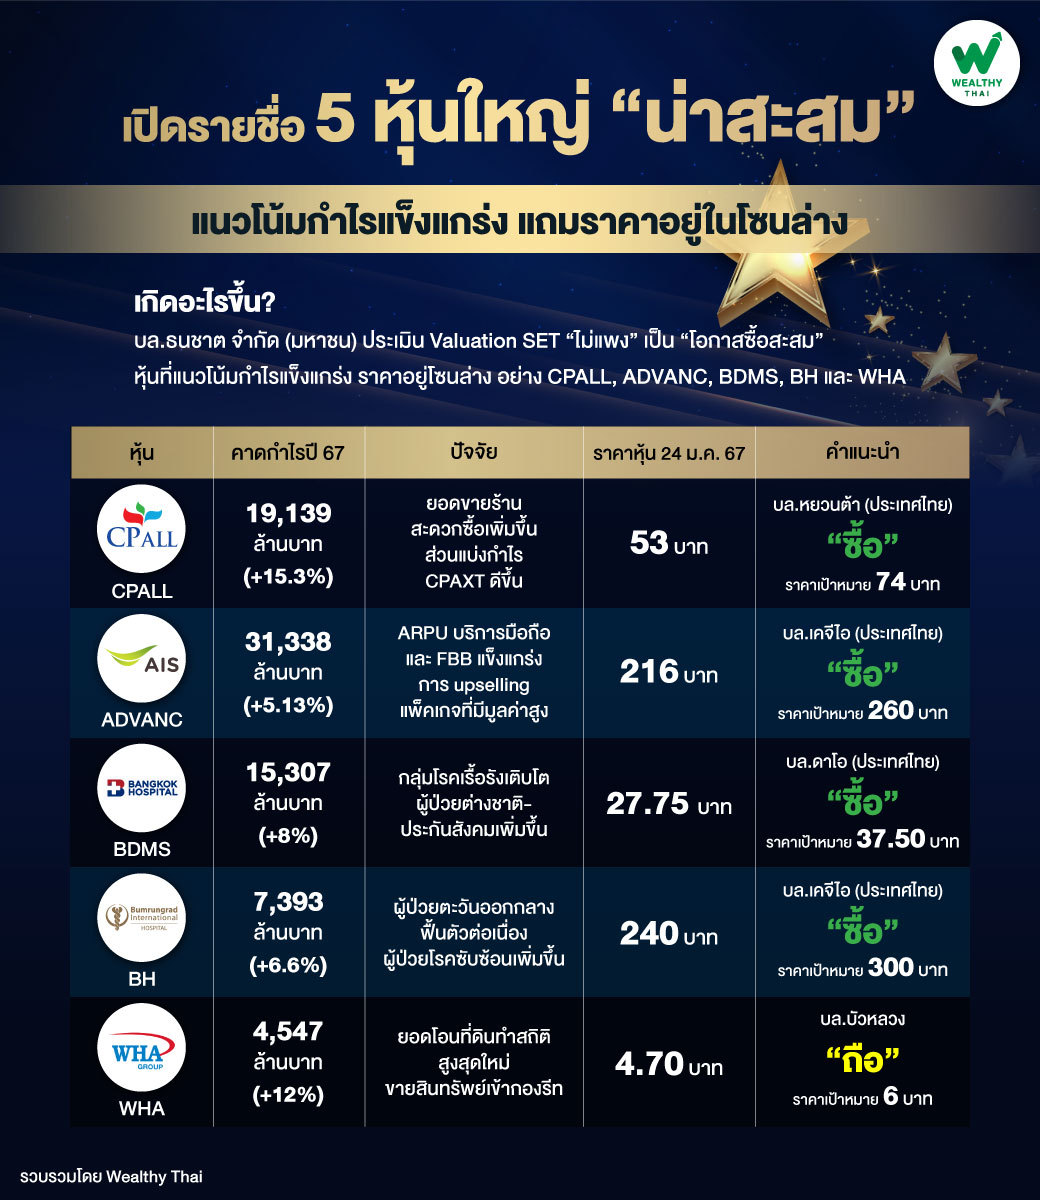
ในภาวะที่ตลาดหุ้นผันผวน นักลงทุนอาจต้องใช้ความระมัดระวังในการลงทุนอย่างมาก ควบคู่ไปกับการเฟ้นหาหุ้นที่มีปัจจัยพื้นฐานดี เพื่อสร้างผลตอบแทนที่ดีให้พอร์ต วันนี้ Wealthy Thai จึงมี 5 หุ้นขนาดใหญ่ที่แนวโน้มกำไรปี 2567 ยังเติบโตต่อเนื่อง ในขณะที่ราคาอยู่โซนล่างมานำเสนอ
โดยบทวิเคราะห์จากบริษัท หลักทรัพย์ ธนชาต จำกัด (มหาชน) ระบุว่า SET ปรับตัวลงมาลึกจากแรงกดดันภายนอก และขาดปัจจัยใหม่สนับสนุน
แต่อย่างไรก็ดี Valuation ของ SET “ไม่แพง” และหุ้นพื้นฐานดีหลายตัวราคาอยู่ในโซนล่าง โดย 20 อันดับหุ้นที่ถูก Short sales มากที่สุดตั้งแต่ต้นปีมีโอกาสฟื้นตัว หลัง SET breakout ได้แรงหนุนจากจีนประกาศลด RRR กระตุ้นเศรษฐกิจ รวมถึงปัจจัยการเมืองในประเทศ
ดังนั้นจึงมองเป็น “โอกาสซื้อสะสม” สำหรับหุ้นที่แนวโน้มกำไรแข็งแกร่ง และราคาอยู่โซนล่าง อย่าง CPALL, ADVANC, BDMS, BH และ WHA
สำหรับแนวโน้มการเติบโตของ CPALL นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ให้มุมมองว่า คาดกำไรปี 2567 อยู่ที่ 1.9 หมื่นล้านบาท โต 15.3% จากปีก่อน ได้แรงหนุนจาก 1) ยอดขายที่เพิ่มขึ้นจากการใช้จ่ายต่อใบเสร็จที่สูงขึ้นรวมถึงการขยายสาขา,
2) อัตรากำไรขั้นต้นที่ดีขึ้นในธุรกิจร้านสะดวกซื้อ, 3) รับรู้ส่วนแบ่งกำไรที่ดีขึ้นของ CPAXT ตามการฟื้นตัวของธุรกิจและผลจากดอกเบี้ยจ่ายที่ลดลงในช่วงครึ่งแรกปีนี้
ขณะที่ประเด็นการแข่งขันในธุรกิจร้านสะดวกซื้อที่รุนแรงขึ้น จากการมีผู้เล่นรายเดิมและรายใหม่เข้ามารุกตลาดเพิ่ม เช่น CJ, ร้านโดนใจของ BJC ทำให้ต้องจัดโปรโมชั่นมากขึ้น ซึ่งจะกระทบต่อกำไรของบริษัท
อย่างไรก็ตามมองว่าประเด็นดังกล่าวไม่ได้กระทบต่อการดำเนินงานของ 7-11 อย่างมีนัยสำคัญ เนื่องจากลูกค้าของ 7-11 ราว 80% เน้นการซื้อสินค้า Ready To Eat & Drink และสินค้าประเภทนี้เป็นจุดแข็งของ 7-11 ยากที่คู่แข่งจะเข้ามาแข่งขันได้ รวมถึงร้านค้าของคู่แข่งจะเน้นเป็นการขายสินค้าอุปโภคมากกว่า จึงคงคำแนะนำ “ซื้อ” ราคาเหมาะสม 74 บาท
ถัดมา ADVANC นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดว่ากําไรหลักในไตรมาส 1/67 จะดีขึ้นต่อ จากการที่ลูกค้าใช้แพ็คเกจมือถือและ FBB ที่มีมูลค่าสูงขึ้นต่อเนื่อง รวมถึงรับรู้ผลการดําเนินงาน TTTBB & JASIF เต็มไตรมาส ทั้งนี้แพ็กเกจที่ค่อนข้างใกล้เคียงกันของ AIS และ TRUE น่าจะจูงใจให้ลูกค้ายังคงใช้แบรนด์เดิมต่อไป ซึ่งหมายความว่าฐานผู้ใช้บริการน่าจะทรงๆ
นอกจากนี้ บริษัทยังได้แรงส่งจากมาตรการ e-tax refund (1 ม.ค.–15 ก.พ. 67) ซึ่งน่าจะช่วยหนุนให้ยอดขายเครื่องมือถือเพิ่มขึ้นพ่วงไปกับแพ็คเกจที่มีมูลค่าสูงใน
โดยสรุปมองว่า EBITDA margin ที่ดีขึ้นจะมีน้ำหนักมากกว่าค่าต้นทุนไฟฟ้า, การรวมธุรกิจ และการตลาดที่เพิ่มขึ้น ทั้งนี้ ปรับกําไรสุทธิปี 2566-68 ขึ้น 2-5% เป็น 29,809 ล้านบาท 31,338 ล้านบาท และ 34,348 ล้านบาท ตามลำดับ จึงแนะนำ ซื้อ ราคาเป้าหมาย 260 บาท
BDMS นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ยังคงประมาณการกำไรสุทธิปี 2567 อยู่ที่ 15,307 ล้านบาท โต 8% จากปีก่อน เติบโตจากกลุ่มโรคเรื้อรังที่ BDMS มี center of excellence (CoE) อยู่หลายศูนย์ และการเพิ่มขึ้นของผู้ประกันตน รวมถึงคนไข้ต่างชาติ
ทั้งนี้มองกำไรไตรมาส 1/67 จะลดลงจากไตรมาสก่อนหน้า และทรงตัวจากช่วงเดียวกันปีก่อน เนื่องจากจะได้รับผลกระทบจากเทศกาลรอมฎอน ซึ่งจะตรงกับช่วง 10 ม.ค. – 9 เม.ย. 67 ทำให้คนไข้ตะวันออกกลางไม่เดินทางมารักษา ความกังวลของคนไข้เมียนมาร์ยังน้อย เนื่องจากสัดส่วนรายได้ 9 เดือน ปี 66 มีอยู่ราว 2%
ทั้งนี้มองว่าราคาหุ้นอาจยังไม่ outperform ในช่วงระยะสั้น จากงบไตรมาส 4/66 อาจออกมาไม่โดดเด่น แต่ระยะยาวยังคงชอบ BDMS จาก 1) ได้ประโยชน์ medical tourism โดยมีสัดส่วนชาวต่างชาติที่ 26%, 2) มีศูนย์ CoE อยู่ 14 แห่ง มีการเปิดศูนย์มะเร็งเพิ่มที่ระยองในกลางปี 2566,
3) มีรพ. ในเครือมากถึง 58 แห่ง กระจายอยู่ทั่วประเทศ และ 4) valuation ยังน่าสนใจ ปัจจุบัน BDMS เทรดอยู่ที่ 28.7 เท่า ในขณะค่าเฉลี่ยกลุ่มเทรดที่ 29.6 เท่า คงคําแนะนํา ซื้อ ราคาเป้าหมาย 37.50 บาท
BH นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดจะรายงานผลประกอบการไตรมาส 1/67 อย่างน่าประทับใจ เพิ่มขึ้นทั้งจากช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า จากผู้ป่วยชาวตะวันออกกลางฟื้นตัวต่อเนื่องและจากผู้ป่วยไทยที่มารับการรักษาประเภทที่มีความซับซ้อน (intensity) สูงในช่วงฤดูกาลที่แข็งแกร่งของปี เนื่องจาก BH มีศักยภาพการเติบโตแข็งแกร่ง จึงมองว่ามีความเป็นไปได้ที่กําไรสุทธิจะทําจุดสูงสุดใหม่รายไตรมาสในไตรมาส 1/67 อยู่ที่ 2 พันล้านบาท
คงประมาณการกําไรสุทธิปี 2567 เดิมที่ 7.39 พันล้านบาท โต 6.6% จากปีก่อน ภายหลังจากที่มีการเติบโตสูงกว่า 40% ในปี 2566 คงคําแนะนํา ซื้อ ราคาเป้าหมายที่ 300 บาท
สุดท้าย WHA นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) ระบุว่า การโอนที่ดินของ WHA ในปี 2567 จะทำสถิติสูงสุดใหม่อีกครั้ง (หลังจากยอดขายที่ดินสูงสุดเป็นประวัติการณ์ในปี 2566) และราคาขายที่ดินที่จะสูงขึ้น นอกจากกำไรที่แข็งแกร่งในธุรกิจนิคมอุตสาหกรรมแล้ว บริษัทยังวางแผนที่จะขายสินทรัพย์โรงงานและคลังสินค้ามากกว่า 5 พันล้านบาท ให้กับกองรีทในปีนี้ (เพิ่มขึ้นจาก 3.5 พันล้านบาท ในปี 2566)
ดังนั้นจึงคาดว่ากำไรหลักปี 2567 จะทำสถิติใหม่ที่ 4.5 พันล้านบาท เพิ่มขึ้น 12% จากปีก่อน WHA คาดยอดขายที่ดินในปี 2567 จะอยู่ที่ 2,200-2,300 ไร่ (1,600-1,700 ไร่ในประเทศไทย และ 600 ไร่ในเวียดนาม) โดยมีอัพไซด์อีกราว 1,000-2,000 ไร่ หากปิดดีลขายที่ดินจำนวนมากที่รอดำเนินการอยู่จำนวนหนึ่ง (ไม่รวม KIA) ให้คำแนะนำ ถือ ราคาเป้าหมาย 6 บาท