ส่องพื้นฐาน หุ้น Synergy Play รวมกันต้องดีกว่า ?

ในช่วง 1-2 ปีที่ผ่านมา นักลงทุนจะพบเห็นข่าวสารถึงพัฒนาการของบริษัทบางราย อย่างการควบรวมกิจการกันระหว่างบริษัทจดทะเบียน ซึ่งจุดประสงค์ของบริษัทก็มีความหลากหลายแตกต่างกันไป แต่ส่วนใหญ่ก็เพื่อให้เกิดการทำงานร่วมกันมีประสิทธิภาพมากขึ้น
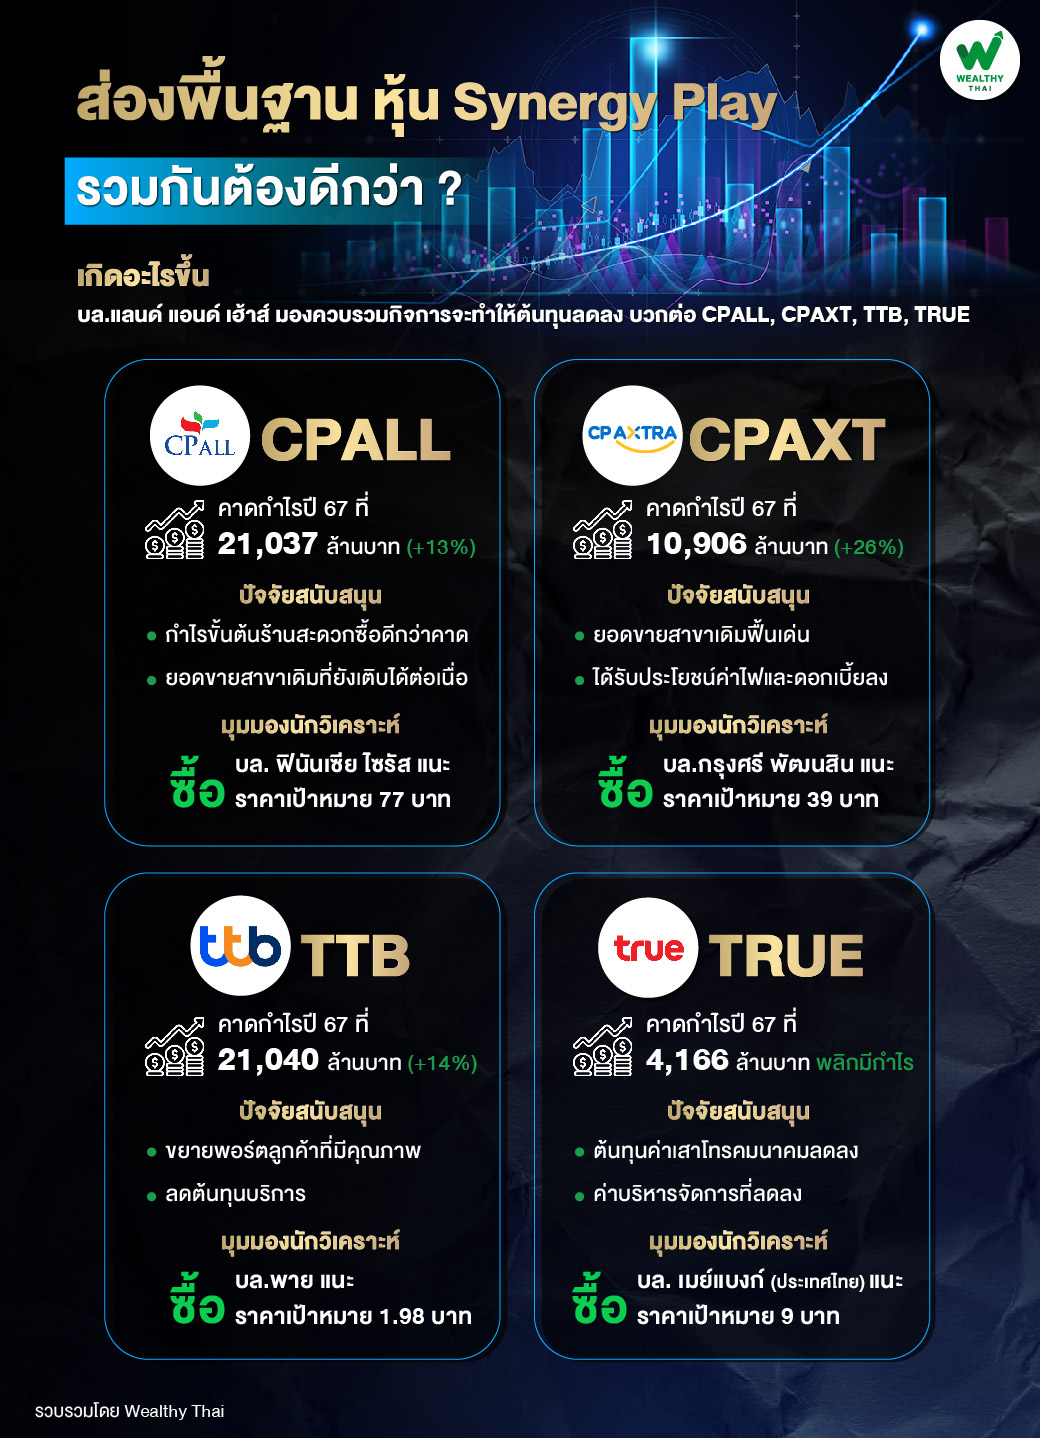
โดยทาง Wealthy Thai ก็ได้สืบค้นมุมมองการลงทุนธีม Synergy Play ที่น่าสนใจจากนักวิเคราะห์บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ที่ให้ความเห็นไว้ว่าการควบรวมกิจการจะทำให้ต้นทุนลดลง ซึ่งมองบวกต่อ CPALL, CPAXT, TTB, TRUE
ขณะที่ปัจจัยพื้นฐานหุ้นรายตัว อย่าง CPALL นักวิเคราะห์บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) ได้คาดการณ์กำไรปี 2567 ที่ 21,037 ล้านบาท เพิ่มขึ้น 13% จากอัตรากําไรขั้นต้นของร้านสะดวกซื้อที่ดีกว่าคาด และยอดขายสาขาเดิมที่ยังเติบได้ต่อเนื่อง ตามการฟื้นตัวของนักท่องเที่ยวและการบริโภคในประเทศ รวมถึงการเติบโตของ O2O
ด้านแนวโน้มไตรมาส 1/67 ประเมินว่ายังคงเติบโตได้จากช่วงเดียวกัน หนุนจากยอดขายสาขาเดิมที่ยังเป็นบวกทั้ง 3 ธุรกิจ โดยธุรกิจร้านสะดวกซื้อยังเติบโตได้ 3-4% ขณะที่ธุรกิจค้าส่งและค้าปลีกเติบโตใกล้เคียงกัน 4-5% ดังนั้น คําแนะนํา “ซื้อ” ราคาเป้าหมายที่ 77 บาท
สำหรับ CPAXT นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) มองแนวโน้มกำไรปี 67 จะเติบโตก้าวกระโดด 26% อยู่ที่ 10,906 ล้านบาท ตามอานิสงส์ยอดขายสาขาเดิมโลตัสส์ฟื้นเด่นและคาดได้ประโยชน์สูงจากค่าไฟและดอกเบี้ยลงผสานกับการปรับโครงสร้างที่สามารถในการแข่งขันที่จะสูงขึ้นหนุนอัตราการเติบโของกำไร ดังนั้น แนะนำ “ซื้อ”ราคาเป้าหมาย 39 บาท
ขณะที่นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) ให้มุมมองว่าการปรับโครงสร้างธุรกิจควบรวม CPAXT กับ โลตัส ประเทศไทย เพื่อให้เกิดความคล่องตัวในการดำเนินงานระหว่าง 2 บริษัท และลดต้นทุนการดําเนินงานจะค่อยๆ เริ่มเห็นผลดีกับการดําเนินงานของ CPAXT ปี 2568 เป็นต้นไป ซึ่งจะเป็น sentiment เชิงบวกกับทั้ง CPAXT และ CPALL
ต่อมา TTB นักวิเคราะห์บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) ประเมินกำไรสุทธิปี 2567 ที่ 21,040 ล้านบาท เติบโต 14% จากขยายลูกค้าที่มีคุณภาพเพื่อลดความเสี่ยงหนี้เสีย และสร้างการเติบโตจากการเพิ่มประสิทธิภาพด้วยการพัฒนาระบบดิจิตอลเพื่อลดต้นทุนการให้บริการ ดังนั้น แนะนำ “ซื้อ” ราคาเป้าหมาย 1.98 บาท
สุดท้าย TRUE นักวิเคราะห์บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) คาดกำไรปี 2567 จะฟื้นตัวเป็น 4,166 ล้านบาท จากขาดทุน 6,906 ล้านบาท ในปี 66 โดยจะเริ่มเห็นกำไรตั้งแต่ไตรมาส 2/67 เป็นต้นไป จากต้นทุนค่าเสาโทรคมนาคม ค่าใช้จ่ายทางการตลาดและค่าบริหารจัดการที่ลดลง ดังนั้น แนะนำ “ซื้อ” ราคาเป้าหมาย 9 บาท