3 หุ้นโรงพยาบาล ธีม Defensive play พื้นฐานแกร่ง แก้เกมตลาดผันผวน
ตามที่นักลงทุนหลายๆ คนได้ติดตามข่าวสารตลาดหุ้นไทยในช่วงสัปดาห์นี้ จะพบว่าเมื่อในวันที่ 17 เมษายนที่ผ่านมา ดัชนีตลาดได้มีการปรับตัวลดลงอย่างรุนแรง จากสถานการณ์ตึงเครียดตะวันออกกลางอิสราเอลและอิหร่าน จนทำให้ตลาดหุ้นทั่วโลกตอบรับเชิงลบ
ดังนั้น จากสถานการณ์ที่ยังไม่มีความชัดเจนนักลงทุนหลายๆคน ก็อาจจะหาแหล่งพักเงินจากความผันผวนของตลาดหุ้นหรือหาหุ้นที่สามารถทนทานต่อสถานการณ์อย่าง Defensive play ในวันนี้ทาง Wealthy Thai จึงได้ทำการหยิบยกมุมมองการลงทุนที่น่าสนใจมาแบ่งปันกันในครั้งนี้
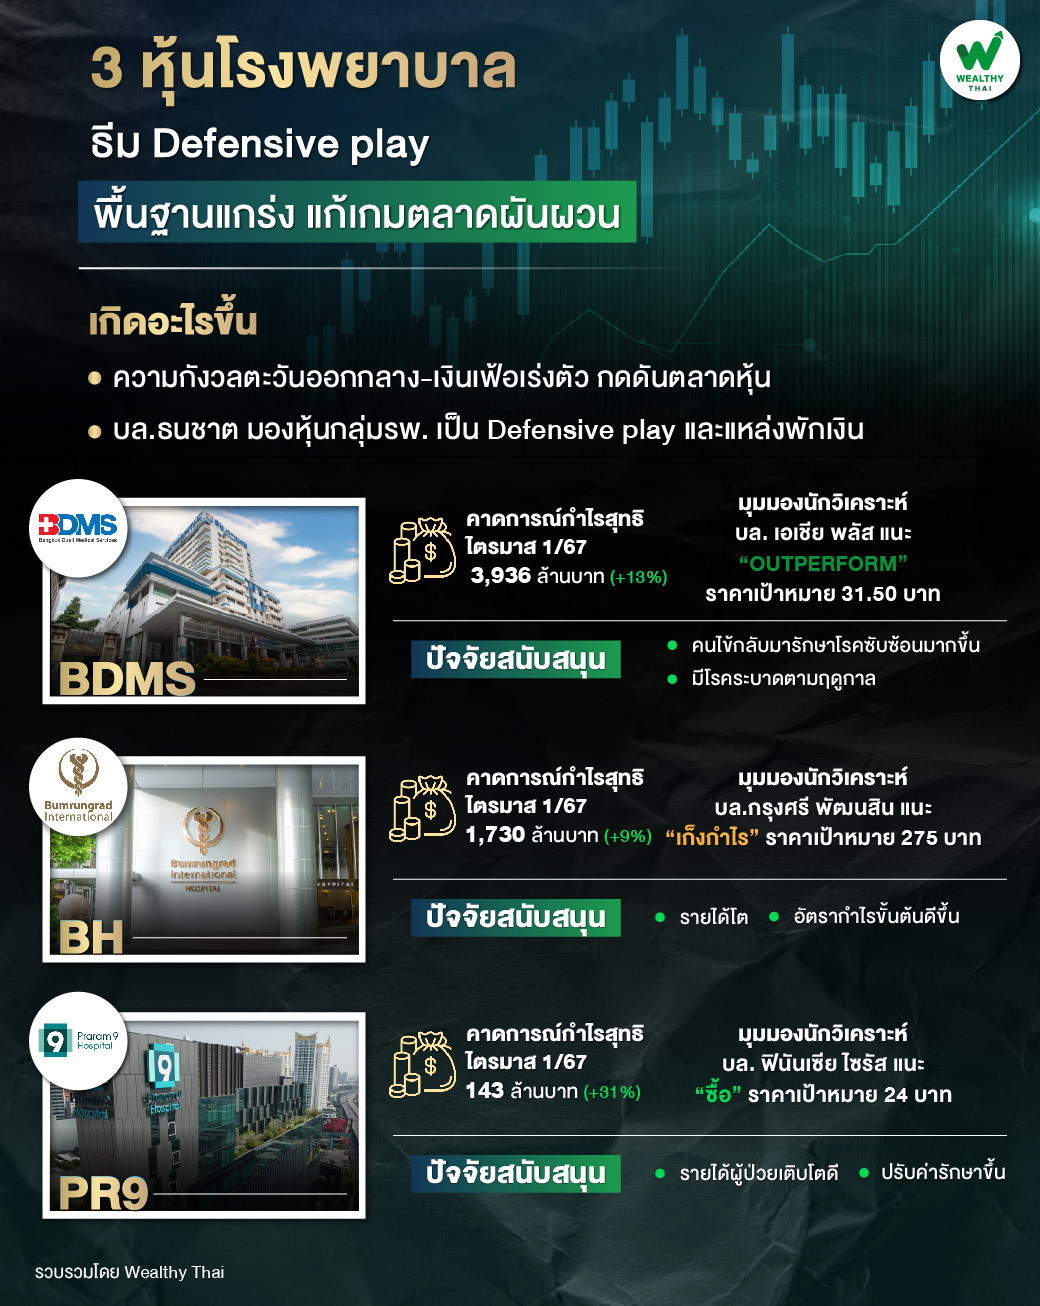
โดยนักวิเคราะห์บริษัทหลักทรัพย์ ธนชาต จำกัด (มหาชน) ให้มุมมองว่ากลุ่มโรงพยาบาล ถือเป็น Defensive play จากปัจจัยความกังวลด้านภูมิรัฐศาสตร์ (Geopolitical risk) ที่เพิ่มขึ้นและเงินเฟ้อที่เร่งตัว ทําให้เฟดอาจชะลอการลดดอกเบี้ยออกไปจึงมองว่าหุ้นกลุ่มรพ. เป็นแหล่งพักเงินที่ดีในช่วง SET ผันผวนและคาดกําไรไตรมาส 1/67 เติบโตแข็งแกร่งเช่นกัน
ดังนั้น แนะนํา “ซื้อ” 1. BDMS เป็น Top pick ของกลุ่มคาดกําไรไตรมาส 1/67 อยู่ที่ 3.9 พันล้านบาท เติบโต 12.8% จากช่วงเดียวกัน ตามรายได้และอัตรากําไรที่เพิ่มขึ้นมองแนวโน้มกําไรดีต่อเนื่องตลอดปีคาดกําไรโต 12% ปีนี้และ 11% ปีหน้า
2. BH มูลค่า “ถูกสุด” ในกลุ่มฯ ขณะที่ ROE ปีนี้สูงสุดในกลุ่มได้แรงหนุนจากรายได้ผู้ป่วยทั้งชาวไทยและต่างชาติที่เพิ่มขึ้นรวมถึงอัตรากําไรขยายตัว
และ 3. PR9 คาดกําไรไตรมาส 1/67 อยู่ที่ 134 ล้านบาท เติบโต 23% จากช่วงเดียวกัน และมีอัพไซด์เพิ่มเติมจากผู้ป่วยตะวันออกกลางที่เพิ่มขึ้นหลังเซ็นสัญญากับตัวแทนรายใหม่
สำหรับพื้นฐานหุ้นรายตัวเริ่มกันที่ BDMS นักวิเคราะห์บริษัทหลักทรัพย์ เอเชีย พลัส จำกัด ประเมินกําไรสุทธิไตรมาส 1/67 ที่ 3,936 ล้านบาท เติบโต 13% จากช่วงเดียวกัน ตามการกลับเข้ามารักษาของคนไข้ชาวไทยและชาวต่างชาติที่มารักษาโรคซับซ้อนในศูนย์การแพทย์แห่งความเป็นเลิศ (CoE) และปัจจัยหนุนจากโรคระบาดตามฤดูกาลที่ต่อเนื่องมายังต้นปี
ทั้งนี้ ด้วยทิศทางผลการดําเนินงานปีนี้ที่ยังแนวโน้มขยายตัวได้ต่อเนื่อง จากคาดหวังการฟื้นตัวของกลุ่มผู้ป่วยต่างชาติหนุนรายได้จากการรักษาโรคซับซ้อน และเพิ่มศักยภาพในการรองรับผู้ป่วยจากการเปิดโรงพยาบาลใหม่ จึงให้คำแนะนำ OUTPERFORM ราคาเหมาะสมที่ 31.50 บาท
ขณะที่ BH นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) คาดแนวโน้มกำไรสุทธิไตรมาส 1/67 ที่ 1,730 ล้านบาท เติบโต 9% จากช่วงเดียวกัน ตามทิศทางรายได้และอัตรากำไรขั้นต้นที่ดีขึ้น พร้อมกับปรับเพิ่มกำไรสุทธิปี 2567-2568 ขึ้น 2% ต่อปีเป็น 7,250 ล้านบาท และ 7,572 ล้านบาท ดังนั้น แนะนำ “เก็งกำไร” ราคาเป้าหมาย 275 บาท
และสุดท้าย PR9 นักวิเคราะห์บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) คาดกำไรไตรมาส 1/67 จะเติบโตก้าวกระโดดหรือเพิ่ม 31% จากช่วงเดียวกัน เป็น 143 ล้านบาท โดยได้ปัจจัยผลักดันจากรายได้ผู้ป่วยชาวไทยและชาวจีนที่อยู่ในไทยที่เติบโตดี รวมไปถึงปัจจัยบวกจากศักยภาพในการจับตลาดตะวันออกกลางและการปรับราคา แนะนำ “ซื้อ” ราคาเป้าหมาย 24 บาท