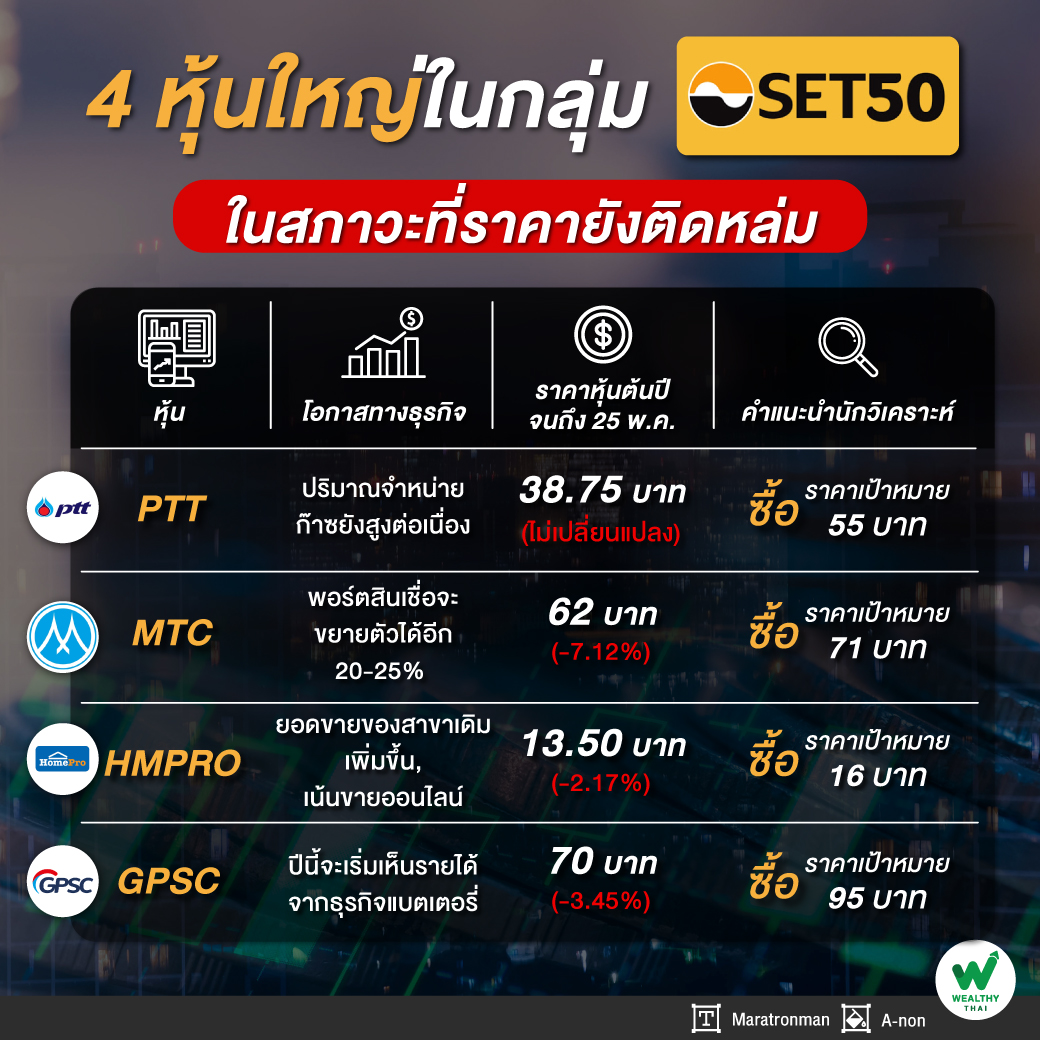


4 หุ้นใหญ่ในกลุ่ม SET 50 ในสภาวะที่ราคายังติดหล่ม

หลังจากที่เริ่มประกาศผลประกอบการไตรมาส 1/64 กันไปแล้วหุ้นในแต่ละตัวที่ผลประกอบการไตรมาส 1/64 สามารถเติบโตเอาชนะผลประกอบการเมื่อเทียบกับช่วงเดียวกันของปีก่อนที่ผ่านมาได้ จึงทำให้นักวิเคราะห์หลายสำนักต่างปรับเพิ่มประมาณการ EPS ของตลาด รวมถึงกลุ่มหุ้นหลายอุตสาหกรรมที่งบออกมาในทิศทางที่ดี โดยเฉพาะในกลุ่มอุตสาหกรรมพลังงานปิโตรเคมี
ทั้งนี้เมื่อเลือกดูกลุ่มหน้าหุ้นใน SET 50 ที่เป็นหุ้นขนาดใหญ่ของตลาดหลักทรัพย์แห่งประเทศไทยพบว่ามี 4 หุ้นที่น่าสนใจ เพราะแม้ว่าจะประกาศผลประกอบการไตรมาส 1/64 ที่สามารทำได้เติบโตมากกว่าช่วงเดียวกันของปีก่อน แต่ราคาหุ้นกลับไม่ตอบรับกับผลประกอบการที่ออกมาดี ซึ่งหากย้อนดูสถิติแล้วพบว่าราคาหุ้นใน SET50 4 ตัวนี้ ยังติดลบอยู่หากดูราคาหุ้นตั้งแต่ต้นปีจนถึงปัจจุบัน
โดยเรากำลังพูดถึงหุ้น บริษัท ปตท. จำกัด (มหาชน) หรือ PTT ,บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC , บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) หรือ HMPRO และ บริษัท โกลบอล เพาเวอร์ ซินเนอร์ยี่ จำกัด (มหาชน) หรือ GPSC ซึ่งผลประกอบการในไตรมาส 1/64 ของหุ้น 4 หลักทรัพย์นี้ปรับตัวเพิ่มขึ้นกว่าปีก่อน แต่ทำไมราคาหุ้นตั้งแต่ต้นปีจนถึงปัจจุบันถึงยังติดลบอยู่
ดังนั้นเราจะมาดูรายละเอียดถึงสาเหตุที่ควรจะเป็นว่าทำไมราคาหุ้นถึงยังอยู่ในระดับเพียงเท่านี้ เริ่มต้นกันที่ PTT พี่ใหญ่สุดในตลาดหุ้นไทย หลังจากที่ประกาศผลประกอบการไตรมาส 1/64 พลิกมีกำไรสุทธิ 32,587 ล้านบาท จากช่วงเดียวกันปีก่อนที่มีผลขาดทุนสุทธิ 1,554.35 ล้านบาท จึงทำให้นักวิเคราะห์ออกมาปรับประมาณการเคาะราคาเป้าหมายเพื่มขึ้น
โดยบริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) ยืนยันมุมมองเชิงบวกต่อการฟื้นตัวของผลการดำเนินงานปี 64 รวมทั้งการเติบโตต่อเนื่องในระยะยาว โดยผลการดำเนินงานธุรกิจก๊าซมีแนวโน้มปรับตัวสูงขึ้น หนุนโดยปริมาณขายที่เพิ่มขึ้นตามการฟื้นตัวของอุปสงค์และอัตราการใช้กำลังการผลิตของโรงแยกก๊าซ สำหรับการเติบโตระยะยาวบริษัทมุ่งเน้นการลงทุนในธุรกิจใหม่ โดยเฉพาะ Electricity Value Chain และธุรกิจในกลุ่ม Life Science และสถานะทางการเงินของ PTT ยังคงแข็งแกร่ง โดยมีอัตราส่วน Net Debt/Equity อยู่ที่เพียง 0.3 เท่า และเงินสดในมือ 4.4 แสนล้านบาท
คำแนะนำพื้นฐานแนวโน้มการเติบโตของกำไรไตรมาส 2/64 และปี 64 หนุนโดยการฟื้นตัวของอุปสงค์อย่างต่อเนื่องและส่วนต่างราคาขยายตัว คาดว่าจะเป็นปัจจัยหนุนราคาหุ้นได้ต่อไป นอกจากนั้นการลงทุนใหม่ต่างๆจะหนุนการเติบโตของกำไรในระยะยาว เราคาดอัตราผลตอบแทนจากเงินปันผลปี 2021 ที่ 5.2% รวมทั้งมีอัพไซด์สำหรับอัตราการจ่ายเงินปันผล เนื่องจากบริษัทมีเงินสดในมือเป็นจำนวนมาก เราจึงยังคงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 55 บาท
ขณะที่ MTC ถึงแม้ว่าในช่วงที่ผ่านมาราคาหุ้นจะต้องเผชิญกับสภาวะสงครามดอกเบี้ยที่ทางแบงก์ออมสินเป็นคนจุดไฟขึ้น แต่อย่างไรทางผู้บริหาร MTC เคยออกมากล่าวแล้วว่าจะไม่ลงไปเล่นสงครามดังกล่าวด้วย จึงเป็นที่น่าจับตาว่าทาง MTC อาจจะมีแคปเปญอะไรใหม่ๆซ่อนอยู่ไว้เช่นกัน ขณะที่ระดับราคาถึงแม้ว่าจะวิ่งใกล้เข้าหลัก 100 บาทหรือไม่คงจะต้องจับตาดู แต่ถึงแม้ว่าจะประกาศกำไรสุทธิงวดไตรมาส 1/64 ทำสถิติสูงสุดได้ก็ตาม
ทางบริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) ระบุว่า ถึงแม้ว่าในไตรมาส 1/64 สินเชื่อของ MTC จะเติบโตเพียง 3.6% ซึ่งเป็นปกติที่ไตรมาส 1 สินเชื่อจะชะลอลง แต่ทางบริษัทมองว่าในช่วงที่เหลือของปีการเติบโตของสินเชื่อจะเร่งตัวขึ้นผ่านการเปิดสาขาเพิ่มในปีนี้อีก 600 สาขา จากขณะนี้มีสาขาแล้ว 5,005 สาขา
ส่วนกรณีการแข่งขันที่สูงขึ้นหลังธ.ออมสินจับมือกับ SAWAD ทำให้มีการปรับลดอัตราดอกเบี้ยที่คิดกับลูกค้า และส่งผลให้ส่วนต่างอัตราดอกเบี้ยในไตรมาส 1/64 ลดลงเหลือ 19.9% จาก ไตรมาส 4/63 อยู่ที่ 21.1% แต่จะทำให้ความต้องการสินเชื่อมีมากขึ้น และน่าจะยังทำให้เป้าการปล่อยสินเชื่อในปีนี้ที่ 20-25% มีความเป็นไปได้
ดังนั้น คงประมาณการ คงราคาพื้นฐาน ยังแนะนำ “ซื้อ” ทางฝ่ายยังคงประมาณการกำไรปี 64 ของ MTC ไว้เหมือนเดิมที่ 6 พันลบ. เพิ่มขึ้น 14.7% y-y คงราคาพื้นฐาน 71 บาท ยังมองว่า MTC ยังคงมีจุดเด่นทางด้านการเติบโต และการควบคุมความเสี่ยง ยังคงแนะนำ “ซื้อ
ทางฝั่ง HMPRO เป็นอีกหนึ่งหุ้นที่ได้ประโยชน์จากการ work from home เพราะทำให้มีคนมาสนใจในการตกแต่งบ้านมากขึ้น รวมเปลี่ยนกลยุทธ์มาขายตลาดออนไลน์มากขึ้น อีกทั้งเน้นขายกลุ่มลูกค้า B2B มากขึ้น
โดยบริษัทหลักทรัพย์ เมย์แบงก์ กิมเอ็ง (ประเทศไทย) จำกัด (มหาชน) คาดว่ากำไรไตรมาส 2/64 ยังอยู่ในเกณฑ์ดีโดยจะเติบโตสูงจากปีก่อน เพราะจากฐานที่ต่ำ โดยอัตรากำไรขั้นต้นเพิ่มขึ้นจากการขายสินค้าที่อัตรากำไรสูงและเพิ่มประสิทธิภาพการดำเนินงาน หากมีการฉีดวัคซีนมากขึ้น
ซึ่งจะเห็นได้ว่า SSSG เดือน เม.ย. เป็นบวกมากกว่า 50% เนื่องจากฐานต่ำในปีก่อนซึ่งมีการปิดสาขาในช่วงล็อกดาวน์ และ SSSG เดือน พ.ค. น่าจะเป็นบวกได้เกิน 10% ส่วนเดือน มิ.ย. คาดว่าจะประคองตัวได้แม้ปีก่อนมีผลบวกจาก pent-up demand อัตรากำไรขั้นต้นคาดว่าจะเพิ่มขึ้นจากการที่สัดส่วนสินค้าเครื่องใช้ไฟฟ้า (อัตรากำไรต่ำ) ไม่สูงมากเหมือนช่วงการล็อกดาวน์
ทั้งนี้กำไรจะเร่งตัวดีขึ้นในช่วงครึ่งหลังของปี โดยอาจได้อานิสงส์จากโครงการยิ่งใช้ยิ่งได้ เราเห็นว่า HMPRO มีผลการดำเนินที่มีเสถียรภาพและไม่ได้พึ่งพิงสินค้าเหล็กที่มีความผันผวน ขณะที่ราคาหุ้น HMPRO ยัง Underperform เมื่อเทียบกับกลุ่ม เราแนะนำ ซื้อ ราคาเป้าหมาย (DCF) 16 บาท
สำหรับ GPSC ก่อนหน้านี้เคยเป็นหุ้นในกลุ่มโรงไฟฟ้าที่ชื่นชอบของเล่านักลงทุน แต่อย่างไรก็ตามหลังจากหมดประเด็นหุ้นในกลุ่มโรงไฟฟ้าไปแล้วนั้น สตอรี่ต่อมาของ GPSC คือประเด็นการผลิตแบตเตอรี่สำหรับรถยนต์ไฟฟ้า หรือใช้เป็นที่บรรจุเพื่อกักเก็บพลังงานในโรงไฟฟ้า นั่นจึงส่งผลให้ราคาหุ้นของ GPSC กลับมาอยู่ในจอเรดาร์ แต่อย่างไรก็ตามขณะนี้เองถึงแม้ว่าจะประกาสงบไตรมาส 1/64 ออกมาแล้วแต่ราคาหุ้นของ GPSC ก็ยังไม่หนีไปไหนไกลจากกลุ่มเพื่อนโรงไฟฟ้า
โดยบริษัท หลักทรัพย์ ดีบีเอส วิคเคอร์ส (ประเทศไทย) จำกัด ให้ข้อมูลว่า จากไตรมาส 1/64 ที่มีกำไรสุทธิ 1.97 พันล้านบาท เพิ่มขึ้น 25%YoY และ เพิ่มขึ้น 35% จากไตรมาสก่อน ปัจจัยหนุน คือ อุปสงค์จากภาคอุตสาหกรรมฟื้นตัว, ต้นทุนก๊าซลดลง, ส่วนแบ่งกำไรจากโรงไฟฟ้าไซยะบุรีเพิ่มขึ้น และค่าใช้จ่ายดำเนินงานกลับสู่ระดับปกติ
ทั้งนี้แม้ว่าผลจากการดำเนินงานในส่วนของโรงไฟฟ้า IPP ลดลงจากการหยุดซ่อมบำรุงตามแผนของโรงไฟฟ้าเก็คโค่วัน และโรงไฟฟ้าโกลว์ไอพีพีทำให้รายได้ค่าความพร้อมจ่ายลดลง แต่กลุ่มโรงไฟฟ้า SPP มีมาร์จิ้นสูงขึ้นจากการปรับตัวลดลงของราคาก๊าซธรรมชาติและราคาถ่านหิน รวมถึงความต้องการใช้ไอน้ำที่เพิ่มขึ้นของลูกค้าอุตสาหกรรม
ในปี 64 บริษัทโฟกัสธุรกิจที่เป็นห่วงโซ่ของแบตเตอรี่ซึ่งในประเทศมีเพียง EA กับ GPSC ที่ทำธุรกิจผลิตแบตเตอรี่ โดยโรงงานของ GPSC จะ COD ในไตรมาส 2/64 นอกจากนั้นได้มีการลงทุน/ร่วมทุนทำธุรกิจที่เกี่ยวกับแบตเตอรี่ด้วยเพราะมองว่ามีแนวโน้มเติบโตดีในระยะยาว
ทั้งนี้คาดว่าทาง GPSC จะเข้าร่วมประมูล e-Bus ของ ขสมก. (BMTA) ด้วยGPSC ลงทุน 500 ล้านบาทเพื่อถือหุ้น 11.1% ใน Anhui Axxiva New Energy Technology Co., Ltd (AXXIVA)ประเทศจีน ซึ่ง AXXIVA เป็นผู้ผลิตแบตเตอรี่ กำลังการผลิต 1GWh โดยได้ใบอนุญาตใช้เทคโนโลยีของ 24MTechnologies Inc., เป็นพันธมิตรกับ OR ในด้านสถานีชาร์ตแบต EV และเซ็น MOU กับบริษัท Swap & Go เพื่อศึกษาพัฒนาแบตเตอรี่ G-cell สำหรับรถจักรยานยนต์ แนะนำซื้อ ให้ราคาพื้นฐาน 95 บาท