ICHI ลุ้นปี 67 แจกปันผลสูง 7% รับตลาดชาเขียวแกร่ง หนุนผลงานโตต่อเนื่อง
ICHI หรือ บริษัท อิชิตัน กรุ๊ป จำกัด (มหาชน) เป็นหนึ่งในหุ้นปันผลดีที่ Wealthy Thai เคยหยิบยกมานำเสนอไปแล้วใน “11 หุ้นปันผลสูง ยีลด์ปี 67 เกิน 4%” แต่รายละเอียดของผลตอบแทนจากปันผลในปี 2567-2568 จะอยู่ในระดับเท่าไหร่ และแนวโน้มการเติบโตในปีนี้จะเป็นอย่างไร มาหาคำตอบได้ในโพสต์นี้
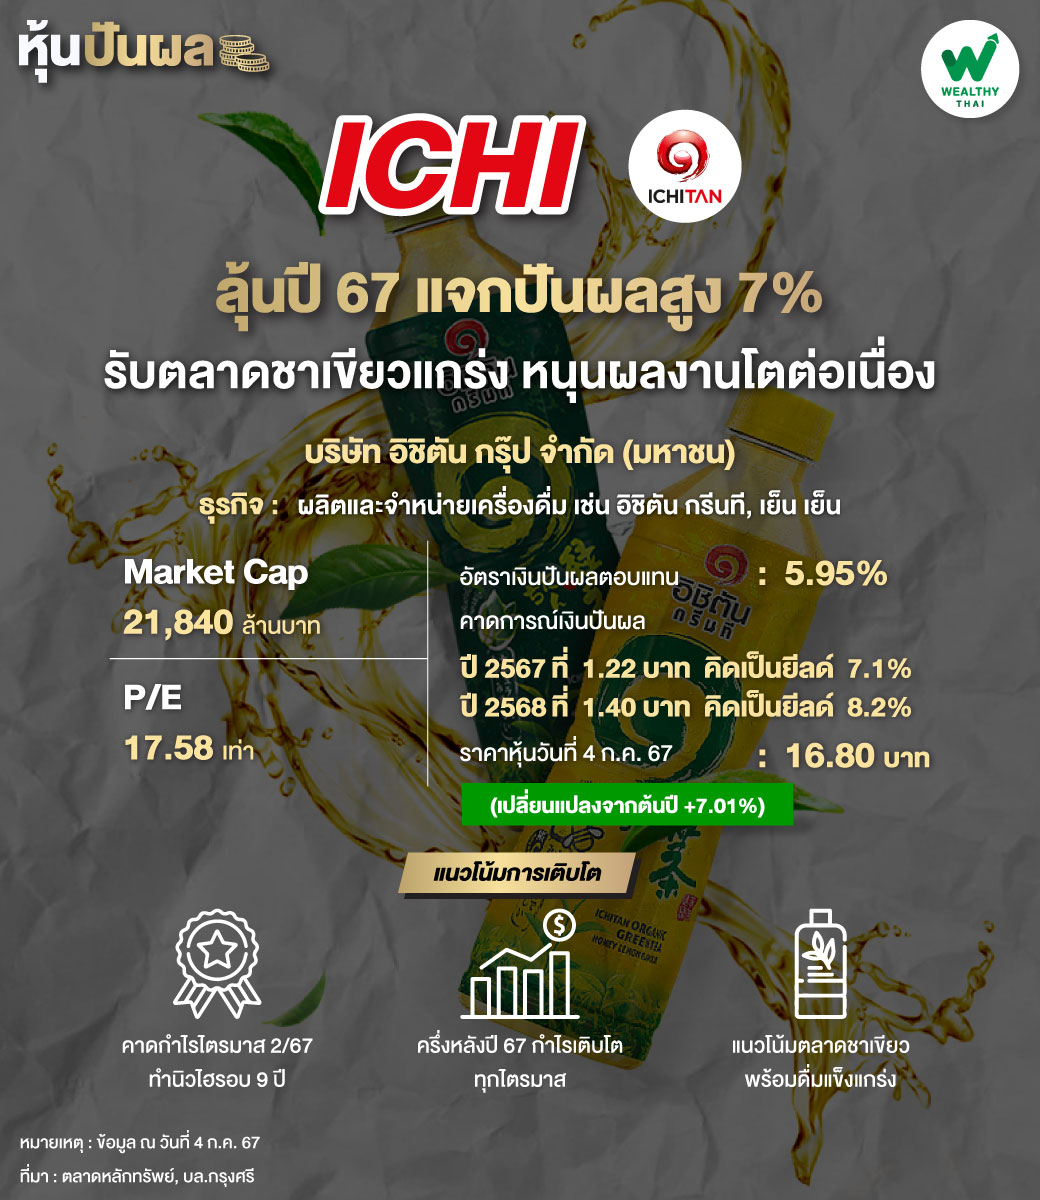
สำหรับ ICHI เป็นผู้ผลิตและจำหน่ายเครื่องดื่มชาเขียวพร้อมดื่ม “อิชิตัน กรีนที” เครื่องดื่มสมุนไพร “เย็น เย็น” และล่าสุดได้เปิดตัว “ตัน พาวเวอร์ (TAN POWER)” เครื่องดื่มชูกำลังบรรจุขวดแก้ว เพื่อรุกขยายตลาดเครื่องดื่มชูกำลังในประเทศ ซึ่งนักวิเคราะห์คาดว่าจะเป็นอีกหนึ่งในปัจจัยที่ช่วยสนับสนุนผลประกอบการในปี 2567 ขณะเดียวกัน ยังเป็นหุ้นที่สามารถคาดหวังปันผลในระดับ 7% ต่อปีได้อีกด้วย
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์ว่าในปี 2567 ICHI จะจ่ายเงินปันผลที่ระดับ 1.22 บาท หรือคิดเป็นอัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ในระดับสูงถึง 7.1% ขณะที่ปี 2568 คาดการณ์ว่าจะจ่ายเงินปันผลเพิ่มขึ้นเป็น 1.40 บาท หรือคิดเป็น Dividend Yield ถึง 8.2%
ส่วนทิศทางการเติบโตในปี 2567 ก็มีแนวโน้มที่ดีต่อเนื่อง โดยฝ่ายวิเคราะห์คาดกำไรปกติในไตรมาส 2/67 เบื้องต้นในกรอบ 370-380 ล้านบาท เติบโตได้ทั้งจากช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า ทำระดับสูงสุดใหม่ในรอบ 9 ปีได้ต่อเนื่อง สะท้อนถึงแนวโน้มตลาดชาเขียวพร้อมดื่ม (RTD-Tea) ที่ยังแข็งแกร่ง รวมถึงการเข้าสู่ช่วง High season ของธุรกิจซึ่งเป็นช่วงเทศกาลสงกรานต์ ประกอบกับการรับรู้รายได้จาก “ตัน พาวเวอร์” และ “ชิว ชิว” ที่คาดจะเป็นส่วนช่วยหนุนรายได้ราว 40-50 ล้านบาทต่อไตรมาส
ด้านอัตรากำไรขั้นต้น (GPM) คาดสูงขึ้นต่อเนื่องจากไตรมาส 1/67 จาก U-rate ที่สูงขึ้น ตามกำลังการผลิตที่สามารถใช้งานได้เต็มประสิทธิภาพมากขึ้น และส่งผลต่อเนื่องให้สัดส่วนการจ้าง OEM ลดลง ส่วน SG&A/Sales คาดสูงขึ้นจากไตรมาสก่อนหน้า จากการทำการตลาดออนไลน์มากขึ้น นอกจากนี้ส่วนแบ่งกำไรจากอินโดนีเซียคาดจะฟื้นตัวต่อจากไตรมาส 1/67 จากการรับรู้ผลของการ Refresh บรรจุภัณฑ์ใหม่เต็มไตรมาสและการออกสินค้าใหม่ในกลุ่มชาเขียวพร้อมดื่ม
ขณะที่แนวโน้มไตรมาส 3/67 คาดกำไรมีโอกาสชะลอตัวลงจากไตรมาส 2/67 เนื่องจากคาดว่า GPM จะปรับตัวลดลงจากการรับรู้ผลของราคาต้นทุนบรรจุภัณฑ์ เช่น เม็ดพลาสติกที่ปรับตัวสูงขึ้น แต่คาดว่ายังสามารถเติบโตได้เมื่อเทียบกับไตรมาส 3/66 จากแนวโน้มตลาดชาเขียวพร้อมดื่มที่ยังแข็งแกร่ง
อย่างไรก็ตาม จากแนวโน้มกำไรไตรมาส 1/67 ที่ดีกว่าที่ฝ่ายวิเคราะห์คาด ประกอบกับแนวโน้มกำไรปกติในช่วงที่เหลือของปี 2567 คาดเติบโตจากช่วงเดียวกันของปีก่อนได้ทุกไตรมาส ส่งผลให้ฝ่ายวิเคราะห์มีโอกาสปรับประมาณการและราคาเหมาะสมขึ้นในอนาคต
ปัจจุบันฝ่ายวิเคราะห์ประเมินกำไรปี 2567 ที่ 1,318 ล้านบาท โต 19.7% จากปีก่อน และคงราคาเหมาะสม ณ สิ้นปี 2567 ที่ 21.60 บาท โดยราคาหุ้นในปัจจุบันซื้อขายบน PER ปี 2567 เพียง 17 เท่า ต่ำสุดในกลุ่มเครื่องดื่ม (ไม่รวม HTC) นอกจากนี้ยังสามารถคาดหวังเงินปันผลได้ราว 7% ต่อปี จึงคงคำแนะนำ “ซื้อ”