ส่องหุ้นรับอานิสงส์ เตรียมปรับเกณฑ์กู้ร่วมสินเชื่อรถยนต์
ธนาคารแห่งประเทศไทยเตรียมปรับเกณฑ์ใหม่สำหรับสินเชื่อรถยนต์ โดยจะเปิดโอกาสให้มีการ "กู้ร่วม" ในกลุ่มเครือญาติ ครอบคลุมทั้งรถใหม่ รถมือสอง และการรีไฟแนนซ์ภายในปีนี้ นับเป็นข่าวดีสำหรับทั้งธนาคารและ Non-Bank เนื่องจากมีโอกาสในการปล่อยสินเชื่อเช่าซื้อมากขึ้น
โดยบริษัทหลักทรัพย์จัดการกองทุน ดาโอ จำกัด ได้แสดงความเห็นในเชิงบวกต่อกลุ่มธนาคาร โดยคาดว่าการผ่อนปรนให้สามารถกู้ร่วมได้ในสินเชื่อรถยนต์จะกระตุ้นให้มีการปล่อยสินเชื่อเช่าซื้อเพิ่มมากขึ้น เหมือนที่เคยเกิดขึ้นในสินเชื่อบ้าน ซึ่งจะช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ
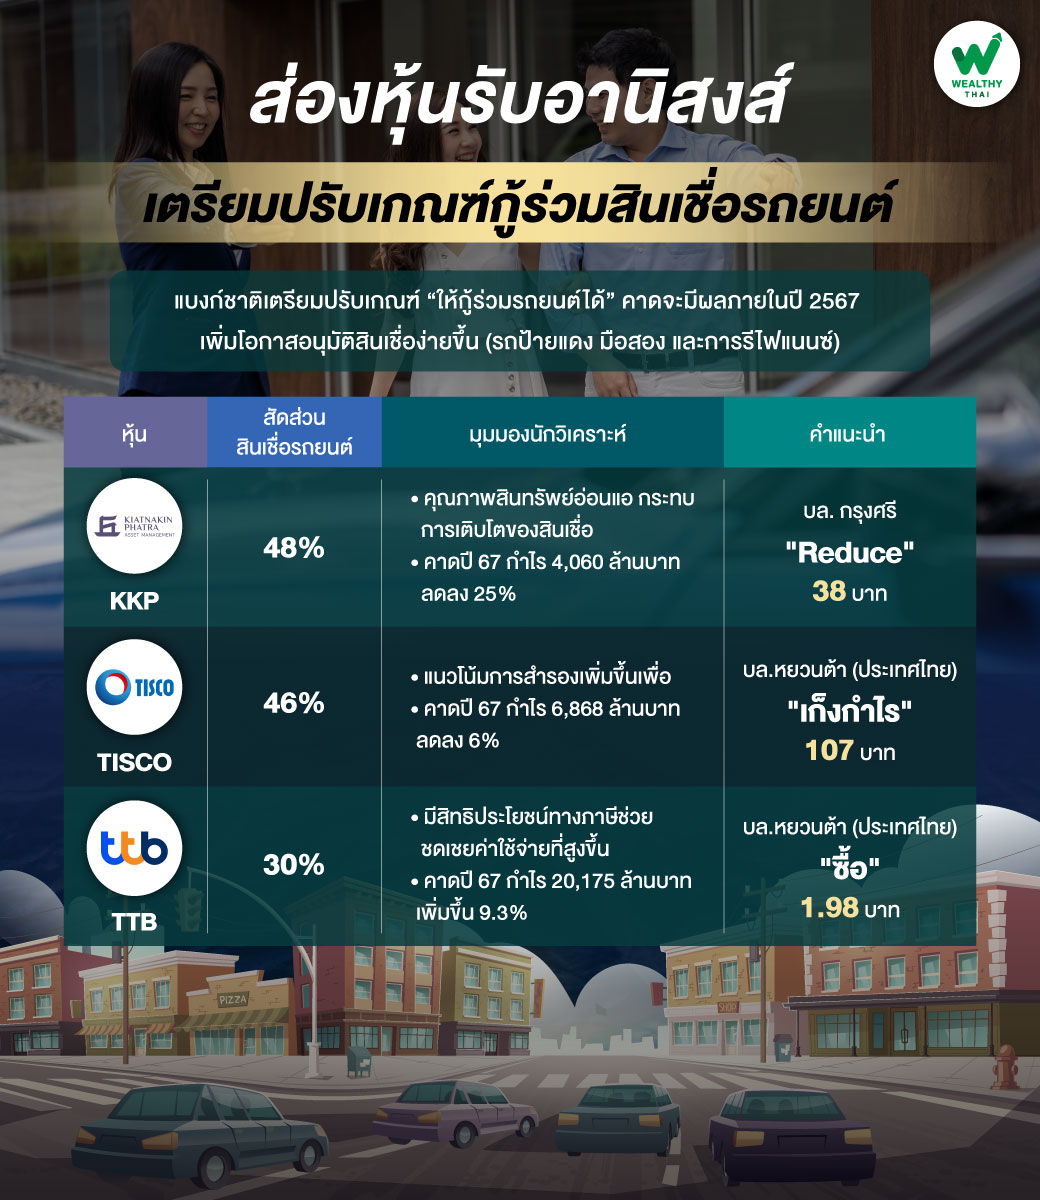
นับเป็นผลดีต่อทั้งอุตสาหกรรมเช่าซื้อรถยนต์และตลาดรถยนต์โดยรวม จากข้อมูลเชิงลึกเกี่ยวกับสัดส่วนสินเชื่อเช่าซื้อในแต่ละธนาคาร พบว่า ธนาคารที่มีสัดส่วนสินเชื่อเช่าซื้อสูงสุดได้แก่ KKP มีสัดส่วน 48% รองลงมาเป็น TISCO 46%, TTB 30%, BAY 21% และ SCB 7% ของสินเชื่อรวม
วันนี้ Wealthy Thai จึงขอพานักลงทุนไปสำรวจปัจจัยพื้นฐานของหุ้นธนาคารที่มีสัดส่วนสินเชื่อเช่าซื้อรถยนต์สูงสุด 3 อันดับแรก และคาดว่าจะได้รับอานิสงส์จากการเปลี่ยนแปลงเกณฑ์นี้ไปด้วยกัน
เริ่มจาก KKP บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ให้มุมมองที่เป็นบวกเล็กน้อยจาก 2 ประเด็นหลักคือ 1.โครงการซื้อหุ้นคืน โดยประเมินราคาซื้อคืนเฉลี่ยที่ 43.2 บาทต่อหุ้น ซึ่งสูงกว่าราคาตลาดที่ 42.75 บาท และ 2.การประกาศจ่ายปันผลระหว่างกาลที่ 1.25 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทนจากเงินปันผลที่ 3% ซึ่งสูงกว่าคาดไว้ที่ 0.80 บาทต่อหุ้น
อย่างไรก็ตามมองว่าไม่มีผลกระทบต่อปัจจัยพื้นฐานอย่างมีนัยสำคัญ ทำให้ยังคงประมาณการกำไรสุทธิปี 2567-2568 ที่ 4,060 ล้านบาท ลดลง 25% จากปีก่อน และ 4,270 ล้านบาท เพิ่มขึ้น 5% จากปีก่อน
สำหรับตลาดเช่าซื้อยังคงมีปัญหาซึ่งเป็นพอร์ตหลักของสินเชื่อรวม โดยเฉพาะคุณภาพสินทรัพย์ที่อ่อนแอ อาจส่งผลกระทบต่อการเติบโตของสินเชื่อ จึงยังคงคำแนะนำ "Reduce" และตั้งราคาเป้าหมายที่ 38 บาท เนื่องจากปัจจัยเสี่ยงที่เกี่ยวข้องกับตลาดเช่าซื้อและคุณภาพสินทรัพย์ที่ยังไม่ดีขึ้น
ถัดมา TISCO บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์การดำเนินงานในครึ่งปีหลังจะเผชิญแรงกดดันจากการตั้งสำรองที่เพิ่มขึ้นเพื่อรองรับความเสี่ยงของคุณภาพสินทรัพย์ที่ลดลง นำไปสู่การปรับเพิ่มสมมติฐาน Credit Cost ขึ้น และการปรับลดประมาณการกำไรสุทธิลง โดยกำไรสุทธิของปี 2567 คาดว่าจะลดลง 6% จากปีก่อนอยู่ที่ 6,868 ล้านบาท แต่คาดว่าจะกลับมาเติบโต 5.2% ในปี 2568
โดยคำแนะนำการลงทุน จากความเสี่ยงที่เพิ่มขึ้นและ Upside ของราคาหุ้นที่เหลือเพียง 11.8% จากมูลค่าพื้นฐานที่ 107 บาท และปรับลดคำแนะนำจาก “ซื้อ” เป็น “เก็งกำไร” แม้ TISCO จะยังคงมีจุดเด่นในการจ่ายปันผลที่น่าสนใจ โดยคาดว่าจะมี Dividend Yield ทั้งปี 2567 ที่ 7.6%
สุดท้าย TTB บล.หยวนต้า ระบุว่า ผลประกอบการครึ่งปีแรก 2567 ทำกำไรสุทธิได้แล้ว 53% ของประมาณการทั้งปี โดยมีแนวโน้มว่าไตรมาสหลังของปีนี้อาจชะลอลงบ้าง เนื่องจากการลงทุนในระบบเทคโนโลยีและค่าใช้จ่ายโบนัสพนักงาน อย่างไรก็ตาม ธนาคารยังคงมีสิทธิประโยชน์ทางภาษีที่สามารถช่วยชดเชยค่าใช้จ่ายดังกล่าว ทำให้ผลประกอบการโดยรวมไม่แย่ลงอย่างมีนัยสำคัญ
ด้วยการประเมินว่ากำไรสุทธิปี 2567 จะอยู่ที่ 20,175 ล้านบาท เพิ่มขึ้น 9.3% จากปีก่อน และการซื้อขายที่ PBV เพียง 0.7 เท่า พร้อม Upside 12.6% จากมูลค่าพื้นฐานที่ 1.98 บาท รวมถึง Dividend Yield ที่คาดว่าจะอยู่ที่ 6.5% ทำให้ยังคงคำแนะนำ “ซื้อ” สำหรับหุ้น TTB