5 หุ้นเด่นเน้นลงทุนระยะกลาง พื้นฐานดี-แนวโน้มกำไร Q3/67 โตแกร่ง !

ท่ามกลางปัจจัยรอบด้านที่ยังคงมีผลกระทบต่อตลาดหุ้นไทย ไม่ว่าจะเป็นสถาการณ์ความตึงเครียดจากความขัดแย้งในตะวันออกกลาง หรือแม้แต่เงินบาทที่อ่อนค่าลง ทำให้ทิศทางการลงทุนในตลาดหุ้นไทยอาจเกิดความไม่ชัดเจนนัก
โดยบทวิเคราะห์จาก บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ระบุ ช่วงสั้นมอง SET จะแกว่งตัว Sideway โดยมี Upside จํากัดเนื่องจากในประเทศขาดปัจจัยหนุนใหม่เพิ่มเติม โดยอยู่ระหว่างรอความชัดเจนเรื่องทิศทางดอกเบี้ยของธนาคารแห่งประเทศไทยและนโยบายกระตุ้นเศรษฐกิจของภาครัฐ ซึ่งอาจถูกหักล้างด้วยความผันผวนของค่าเงินบาทในระยะสั้น
อีกทั้งตลาดหุ้นทั่วโลกยังอยู่ในภาวะ Risk-off หลังกังวลความเสี่ยงด้านภูมิรัฐศาสตร์ในตะวันออกกลาง จึงทําให้ Fund Flow ยังมีแนวโน้มไหลออกจากตลาดหุ้นไทย ขณะที่ปัจจัยภายนอกมองว่าเงินเฟ้อสหรัฐจะไม่ส่งผลต่อตลาดการเงินมากนัก โดยคาดทิศทางดอกเบี้ยของเฟดในช่วงที่เหลือของปีนี้จะยังไม่เปลี่ยนแปลงไปจากเดิม ดังนั้นกลยุทธ์ลงทุนจึงแนะนําให้ “Selective Buy”
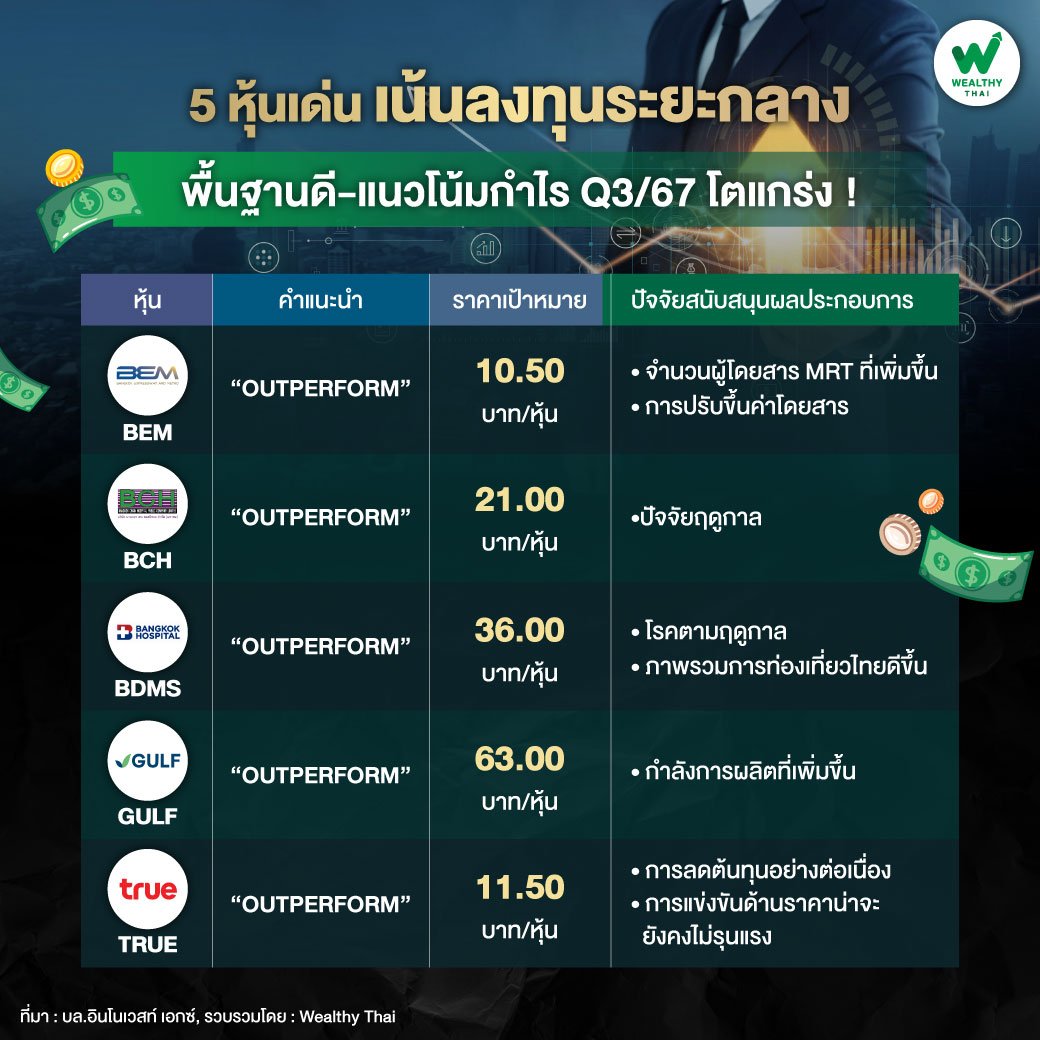
ทั้งนี้ หนึ่งในธีมที่ บล.อินโนเวสท์ เอกซ์ ได้แนะนำไว้ คือกลุ่ม Earning Play สําหรับนักลงทุนระยะกลางที่ต้องการหุ้นพื้นฐานดีที่กําไรไตรมาส 3/67 คาดมีแนวโน้มเติบโตจากช่วงเดียวกันเมื่อปีก่อน และจากไตรมาสก่อนหน้า โดยเลือกหุ้นเด่น คือ BEM, BCH, BDMS, GULF และ TRUE
Wealthy Thai จึงได้ทำสำรวจปัจจัยพื้นฐานของทั้ง 5 หุ้น จาก บล.อินโนเวสท์ เอกซ์ มาไว้ให้ในบทความนี้แล้ว โดยมีรายละเอียด ดังนี้
แนะนำ “OUTPERFORM” บริษัท ทางด่วนและรถไฟฟ้ากรุงเทพ จำกัด (มหาชน) หรือ BEM พร้อมให้ราคาเป้าหมาย 10.50 บาท โดย BEM รายงานกําไรช่วงครึ่งปีแรก 2567 อยู่ในแนวโน้มที่จะเป็นไปตามที่คาดการณ์ไว้ทั้งปี ทั้งนี้ คาดว่ากําไรช่วงครึ่งปีหลัง 2567 จะแข็งแกร่งขึ้นจากช่วงครึ่งปีแรก จากจํานวนผู้โดยสาร MRT ที่เพิ่มขึ้นและการปรับขึ้นค่าโดยสาร
ขณะที่โมเมนตัมกําไรไตรมาส 3/67 ดีขึ้นจากไตรมาสก่อน และช่วงเดียวกันเมื่อปีก่อน โดยการเติบโตจากไตรมาสก่อนจะได้แรงหนุนจากปัจจัยฤดูกาล เนื่องจากมีวันหยุดน้อยลงและโรงเรียนกลับมาเปิดเรียน ในขณะที่ช่วงเดียวกันเมื่อปีก่อนจะได้แรงหนุนจากจำนวนผู้โดยสาร MRT (สายสีนํ้าเงิน)
แนะนำ “OUTPERFORM” บริษัท บางกอก เชน ฮอสปิทอล จำกัด (มหาชน) หรือ BCH พร้อมให้ราคาเป้าหมาย 21.00 บาท โดย BCH จะบันทึกรายได้ SC สําหรับค่ารักษาพยาบาลโรคที่มีค่าใช้จ่ายสูง ในอัตราที่ลดลงในไตรมาส 4/67 ตามหลักความระมัดระวังในกรณีที่งบประมาณอาจไม่เพียงพอในปี 2567 ซึ่งจะส่งผลให้กําไรไตรมาส 4/67 อ่อนแอ
ถึงแม้ว่าจะใช้สมมติฐานการจ่ายค่ารักษาพยาบาลโรคที่มีค่าใช้จ่ายสูงลดลง แต่ยังคงมุมมองว่ากําไรของ BCH มีแนวโน้มปรับตัวเพิ่มขึ้นในปี 2568 ด้วยอัตราการเติบโต 19% โดยได้รับปัจจัยหนุนจากการขยาย/ปรับปรุงโรงพยาบาล การอัพเกรดโรงพยาบาล และการเพิ่มบริการใหม่ ๆ สำหรับกําไรไตรมาส 3/67 คาดว่าจะเติบโตทั้งจากช่วงเดียวกันเมื่อปีก่อน และจากไตรมาสก่อน จากปัจจัยฤดูกาล
แนะนำ “OUTPERFORM” บริษัท กรุงเทพดุสิตเวชการ จำกัด(มหาชน) หรือ BDMS พร้อมให้ราคาเป้าหมาย 36.00 บาท โดยมีมุมมองเชิงบวกต่อ BDMS และมองว่าปัจจัยระยะสั้นที่จะช่วยสนับสนุนให้ราคาหุ้นปรับตัวเพิ่มขึ้น จะมาจากกําไรที่แข็งแกร่งตามฤดูกาลและสถานะที่แข็งแกร่งกว่าผู้ประกอบการโรงพยาบาลรายอื่นๆ ซึ่งจะช่วยสนับสนุนให้กําไรปกติของ BDMS ทําสถิติสูงสุดเป็นประวัติการณ์ในไตรมาส 3/67
โดย BDMS เป็นหุ้นเด่นในกลุ่มบริการทางการแพทย์ ทั้งนี้ ปกติแล้วไตรมาส 3 จะเป็นช่วงไฮซีซั่นของกลุ่มธุรกิจบริการทางการแพทย์ ซึ่งได้รับปัจจัยหนุนจากโรคตามฤดูกาล (บริการผู้ป่วยชาวไทย) และภาพรวมการท่องเที่ยวไทยที่ดีขึ้น (บริการผู้ป่วยชาวต่างชาติ) โดยในเบื้องต้น ประเมินกําไรปกติไตรมาส 3/67 ของ BDMS ได้ที่ 4.3-4.4 พันลบ. เพิ่มขึ้นจากช่วงเดียวกันเมื่อปีก่อน และจากไตรมาสก่อน และทําสถิติสูงสุดเป็นประวัติการณ์
แนะนำ “OUTPERFORM” บริษัท กัลฟ์ เอ็นเนอร์จี ดีเวลลอปเมนท์ จำกัด (มหาชน) หรือ GULF พร้อมให้ราคาเป้าหมาย 63.00 บาท โดยคาดว่ากําไรจะเติบโตต่อเนื่องในช่วงที่เหลือของปีนี้ โดยได้แรงหนุนจากกําลังการผลิตที่เพิ่มขึ้น 2,700 MW สู่ 15,167 MW ในปี 2567 ผ่านทางโครงการหลายโครงการ ได้แก่ 1.) โรงไฟฟ้า IPP ใหม่ GPD หน่วยที่ 3 (กําลังการผลิต 662.5 MW เปิดดําเนินการเชิงพาณิชย์ในเดือนต.ค. 2567) และ GPD หน่วยที่ 4 (กําลังการผลิต 662.5 MW เปิดดําเนินการเชิงพาณิชย์ในเดือนต.ค. 2567)
2.) โรงไฟฟ้า IPP ใหม่ที่โครงการโรงไฟฟ้าหินกอง (HKP) หน่วยที่ 1 (กําลังการผลิต 770 MW เปิดดําเนินการเชิงพาณิชย์ในเดือนมี.ค. 2567) และ 3.) การเปิดดําเนินการเชิงพาณิชย์ตามแผนของโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์แบบติดตั้งบนพื้นดิน โครงการโรงไฟฟ้าพลังงานแสงอาทิตย์แบบติดตั้งบนพื้นดินร่วมกับระบบกักเก็บพลังงาน (BESS) และโครงการโซลาร์รูฟท็อป กําลังการผลิตรวม 605 MW ในช่วงครึ่งปีหลัง 2567
สุดท้าย แนะนำ “OUTPERFORM” บริษัท ทรู คอร์ปอเรชั่น จำกัด (มหาชน) หรือ TRUE พร้อมให้ราคาเป้าหมาย 11.50 บาท/หุ้น โดยคาดว่ากําไรปกติจะเติบโตจากไตรมาสก่อนและจากช่วงเดียวกันเมื่อปีก่อน ในไตรมาส 3/67 โดยได้รับการสนับสนุนจากการลดต้นทุนอย่างต่อเนื่อง ทั้งนี้ การแข่งขันด้านราคาน่าจะยังคงไม่รุนแรงทั้งธุรกิจโทรศัพท์เคลื่อนที่และธุรกิจ FBB ซึ่งบ่งชี้ว่า ARPU จะปรับตัวดีขึ้นได้อีก ทั้งนี้ กําไรสุทธิอาจจะยังคงมีตัวเลขติดลบเนื่องจากมีค่าใช้จ่ายที่เกี่ยวข้องกับการพัฒนาเครือข่ายให้ทันสมัย แต่ บล.อินโนเวสท์ เอกซ์ ยืนยันมุมมองว่านักลงทุนควรโฟกัสที่กําไรปกติ