OSP เดือนเดียวราคารูด 27% นักวิเคราะห์แนะทั้ง “ถือ” และ “ซื้อ” มองอัพไซด์-ปันผลสูง กำไรโตทะลัก
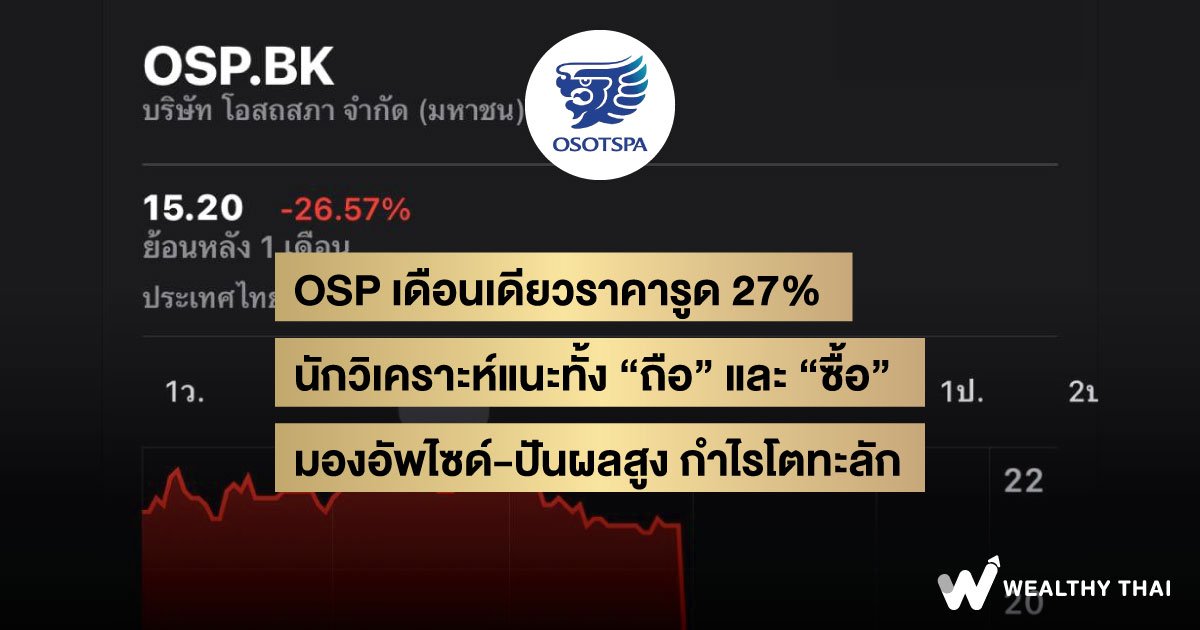
ราคาหุ้น บริษัท โอสถสภา จำกัด (มหาชน) หรือ OSP ยังคงปรับตัวลดลงอย่างต่อเนื่องภายในช่วงเวลา 1 เดือนที่ผ่านมา โดยราคาหุ้นปรับตัวลดลง 26.57% นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 20.70 บาท เมื่อวันที่ 7 ม.ค.68 ขณะที่เมื่อวันที่ 7 ก.พ.68 ราคาหุ้นได้ปรับตัวลดลงมาอยู่ที่ระดับ 15.20 บาท ด้วยมูลค่าซื้อขาย 391.05 ล้านบาท โดยปัจจัยที่เป็นตัวกดดันราคาหุ้น คาดว่ามาจากประเด็นแนวโน้มการแข่งขันของตลาดเครื่องดื่มชูกำลังที่อาจสูงขึ้นจากการกลับมารุกขายเครื่องดื่ม 10 บาทของ OSP
ทั้งนี้ ในส่วนของนักวิเคราะห์มีคำแนะนำทั้ง “ถือ” และ “ซื้อ” หุ้น OSP โดยมองว่าราคาหุ้นตอบรับเชิงลบสะท้อนปัจจัยกดดันดังกล่าวมากเกินไป รวมถึงราคาหุ้นมีอัพไซด์จากราคาปัจจุบันราว 25% และจ่ายปันผลในอัตราเฉลี่ย 5.6% ต่อปี นอกจากนี้คาดว่ากำไรปี 2568 จะเติบโต 77% เนื่องจากไม่มีค่าตัดจำหน่ายเข้ามากดดัน อีกทั้งยังมีแผนออกผลิตภัณฑ์ใหม่เพิ่มเติม
โดย บริษัทหลักทรัพย์ โกลเบล็ก จำกัด ระบุในบทวิเคราะห์ แนะนำ “ถือ” OSP พร้อมให้ราคาเหมาะสม 19.00 บาท ทั้งนี้ คาดการณ์รายได้ไตรมาส 4/67 ราว 7.06 พันลบ. +8% จากช่วงเดียวกันของปีก่อน +17% จากไตรมาสก่อน และกำไรราว 532 ลบ. +22% จากช่วงเดียวกันของปีก่อน และพลิกจากขาดทุนเป็นกำไรเมื่อเทียบกับไตรมาส 3/67 ตามลำดับ โดยประมาณการกำไรทั้งปี 2567 ราว 1.6 พันลบ. -29% จากช่วงเดียวกันของปีก่อน ซึ่งงวด 9 เดือน ปี 2567 มีกำไร 1.07 พันลบ. -46% จากช่วงเดียวกันของปีก่อน และคิดเป็น 67% ของประมาณการดังกล่าว
อีกทั้งคาดการณ์รายได้ปี 2568 ราว 29,097 ลบ. +5% จากช่วงเดียวกันของปีก่อน โดยมีปัจจัยสนับสนุนจากการออกผลิตภัณฑ์ใหม่ M150 ฝาเหลืองในราคา 10 บาท เพื่อจัดจำหน่ายในช่องทาง Tradition Trade ในเดือน ก.พ.68 ทั้งนี้ บริษัทคาดว่าจะช่วยหนุนให้ส่วนแบ่งการตลาดจาก 45.0% ใน ธ.ค.67 กลับสู่ 50.0% ส่วน %GPM คาดทรงตัวที่ระดับ 37.0% แต่ค่าใช้จ่ายการตลาดจะเพิ่มขึ้นอย่างมีนัยสำคัญจากการออกโปรโมชั่นเพื่อกระตุ้นยอดขาย ส่งผลให้คาดการณ์กำไรปี 2568 ราว 3,012 ลบ. +77% จากช่วงเดียวกันของปีก่อน
อย่างไรก็ดี ราคาหุ้นมีอัพไซด์จากราคาปัจจุบันราว 25% และจ่ายปันผลในอัตราเฉลี่ย 5.6% ต่อปี แต่กังวลเรื่องค่าใช้จ่ายทางการตลาดที่อาจสูงกว่าที่ประเมินไว้ เนื่องจากเครื่องดื่มชูกำลังอยู่ในตลาดผู้ขายน้อยราย ทำให้การออกผลิตภัณฑ์ใหม่ของ OSP กระทบต่อคู่แข่งโดยตรงและอาจทำให้เกิด Price War กดดันต้นทุน
ขณะที่ บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด แนะนำ “ซื้อ” พร้อมให้ราคาเหมาะสม 30.00 บาท โดยมองว่าราคาหุ้นตอบรับเชิงลบจากประเด็นแนวโน้มการแข่งขันตลาดเครื่องดื่มชูกำลังที่สูงขึ้น และทำให้ถูก De-rate PER ลง อย่างไรก็ตาม บริษัทมีเป้าหมายในการขยายไปยังสินค้ากลุ่มอื่นที่มี Premium มากขึ้นในระยะยาว รวมถึงการรุกขยายตลาดต่างประเทศ อาทิ เวียดนาม และอินโดนิเซีย และด้วยราคาหุ้นปัจจุบันเทียบเท่า PER25 ที่ 17 เท่า จากเฉลี่ยอดีตที่ 35 เท่า มองว่าสะท้อนปัจจัยกดดันดังกล่าวมากเกินไป ทั้งนี้ มองว่า OSP เหมาะสำหรับการลงทุนระยะยาว ส่วนเชิงกลยุทธ์ ระยะสั้นราคาหุ้นอาจถูกกดดัน แนะนำทยอยสะสมบริเวณแนวรับที่ 18.00-18.30 บาท
ทั้งนี้ คาดการณ์กำไรสุทธิไตรมาส 4/67 ที่ 603 ลบ. แต่คาดจะมีค่าใช้จ่ายพิเศษจากการตั้งสำรองเงินลงทุนในยุโรปเล็กน้อยราว +/-50 ลบ. ทำให้คาดกำไรปกติที่ 655 ลบ. ทรงตัวจากไตรมาสก่อน และเติบโต 10.7% จากช่วงเดียวกันของปีก่อน โดยอ่อนแอกว่าที่บล.หยวนต้าและตลาดประเมินไว้ก่อนหน้าว่าจะเติบโตได้ทั้งจากไตรมาสก่อนและจากช่วงเดียวกันของปีก่อน เนื่องจากส่วนแบ่งการตลาด (Market Share) ที่ทำได้น้อยกว่าเป้าอยู่ที่ 45.0% ลดลงจาก 45.4% ในไตรมาส 3/67 จากการเสีย Market share บนช่องทาง Traditional Trade (TT) ทำให้คาดรายได้เครื่องดื่มในประเทศของ OSP จะชะลอลงจากช่วงเดียวกันของปีก่อน อ่อนแอกว่าตลาดที่เติบโตได้ แต่ชดเชยได้จากธุรกิจเครื่องดื่มต่างประเทศ และ Personal Care ที่เติบโตได้
อีกทั้งคาด GPM ที่ 38.4% ทำ New High จาก Product Mix ที่ดีขึ้นจากสัดส่วนรายได้ธุรกิจเครื่องดื่มต่างประเทศ และ Personal Care ที่สูงขึ้น ขณะที่ SG&A/Sales คาดปรับขึ้นเป็น 28.0% จาก 26.0% ในไตรมาส 3/67 จากค่าใช้จ่ายการตลาดที่สูงขึ้น, รับรู้ Fx Loss จากธุรกิจในเมียนมาและรับรู้ตั้งสำรองการลงทุนในยุโรป อย่างไรก็ตาม หากกำไรปกติไตรมาส 4/67 เป็นไปตามคาดจะทำให้ยังอยู่ในกรอบประมาณการกำไรปกติปี 2567 ของบล.หยวนต้าที่ 3,096 ลบ. (+42.0% จากช่วงเดียวกันของปีก่อน)
สำหรับแนวโน้มกำไรปกติไตรมาส 1/68 คาดกลับมาเติบโตจากไตรมาสก่อน และจากช่วงเดียวกันของปีก่อน เนื่องจากปัจจัยฤดูกาลที่เริ่มเข้าสู่ฤดูร้อนในประเทศ และเป็นช่วง High Season ของธุรกิจในเมียนมาและแนวโน้มต้นทุนการผลิตปรับลดลง นอกจากนี้ บริษัทเตรียมจัดแคมเปญการตลาดขนาดใหญ่ และออกสินค้าใหม่ M-150 ตัวใหม่พร้อมแคมเปญครบรอบ 40 ปีราคาขายปลีก 10 บาท เจาะช่องทาง TT และตั้งเป้าเอาคืน Market Share ที่เสียไปจากคู่แข่ง (ตัวราคา 12 บาท ยังจำหน่ายตามเดิม แต่เน้นบนช่องทาง Modern Trade) และคงประมาณการกำไรปกติปี 2568 ที่ 3,450 ลบ. (+11.4% จากช่วงเดียวกันของปีก่อน) อย่างไรก็ตาม ต้องติดตามแนวโน้มการแข่งขันเครื่องดื่มชูกำลังที่อาจสูงขึ้นจากการกลับเข้าไปทำการตลาด M-150 ใหม่ราคา 10 บาท อาจทำให้การเติบโตของตลาดเครื่องดื่มชูกำลังอาจถูกจำกัดมากขึ้น รวมถึงอาจกระทบต่อ SG&A/Sales ให้สูงขึ้นจากการแข่งขันด้านการตลาด