SAWAD ร่วงเฉียด 6% โบรกฯ มองผลงาน Q1 ไม่สดใส หลัง Credit Cost เพิ่ม กระทบถึงงบปี แนะเพียง “ถือ” หั่นเป้าเหลือ 31 บาท
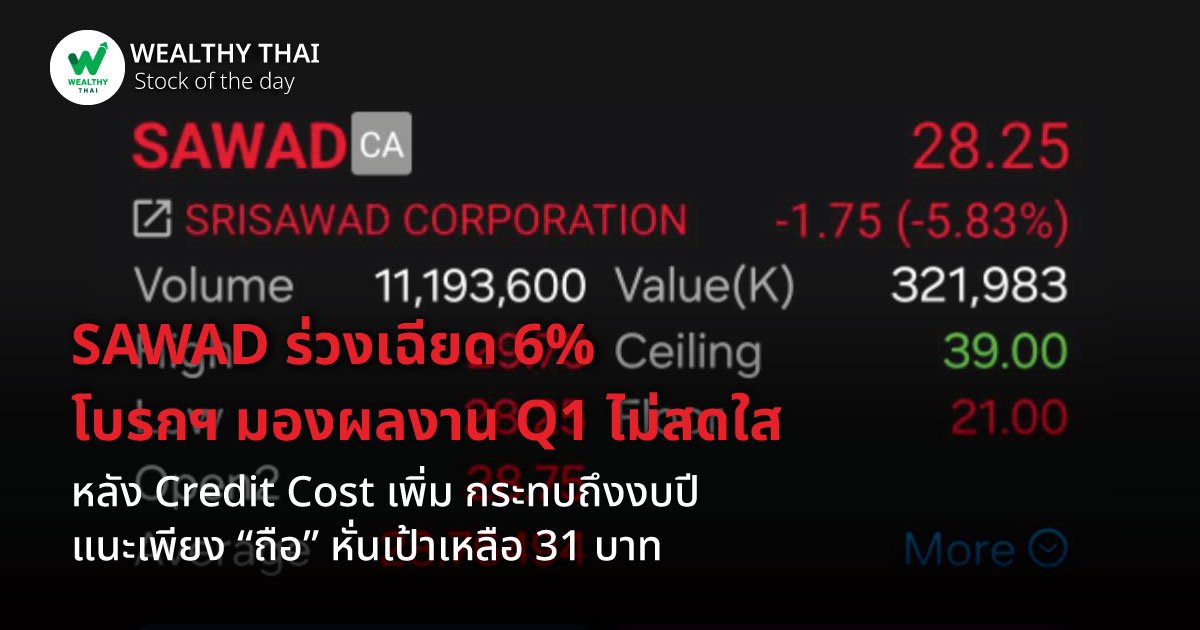
SAWAD ร่วงเฉียด 6% โบรกฯ มองกำไรไตรมาส 1/68 ปรับตัวลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน หลัง Credit Cost เพิ่มขึ้น คาดกระทบถึงงบปี 2568 พร้อมแนะ “ถือ” หั่นเป้าเหลือ 31 บาท
วันนี้ (6 พ.ค.68) ราคาหุ้นของ บริษัท ศรีสวัสดิ์ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ SAWAD ล่าสุดอยู่ที่ระดับ 28.25 บาท ลดลง 1.75 บาท หรือ -5.83% ด้วยมูลค่าการซื้อขาย 322.01 ล้านบาท โดยปัจจัยที่ส่งผลให้ราคาหุ้นปรับตัวลดลงในวันนี้ คาดว่ามาจากประเด็นความวิตกในด้านแนวโน้มการแข่งขันตลาดเครื่องดื่มชูกำลังที่สูงขึ้น
วันนี้ (6 พ.ค.68) ราคาหุ้นของ บริษัท ศรีสวัสดิ์ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ SAWAD ล่าสุดอยู่ที่ระดับ 28.25 บาท ลดลง 1.75 บาท หรือ -5.83% ด้วยมูลค่าการซื้อขาย 322.01 ล้านบาท โดยปัจจัยที่ส่งผลให้ราคาหุ้นปรับตัวลดลงในวันนี้ คาดว่ามาจากประเด็นความวิตกในด้านแนวโน้มการแข่งขันตลาดเครื่องดื่มชูกำลังที่สูงขึ้น
ด้าน บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์ คิดว่าเศรษฐกิจในประเทศที่อ่อนแอลง และตลาดพันธบัตรที่ผันผวนจะบีบให้ SAWAD ต้องปล่อยกู้อย่างระมัดระวัง เพื่อหลีกเลี่ยงภาวะสภาพคล่องตึงตัวเหมือนช่วงปลายปี 2567 ใช้สมมติฐานว่าบริษัทจะเน้นเร่งขยายสินเชื่อในช่วงครึ่งปีหลัง 2568 โดยคาดว่าสินเชื่อจะขยายตัว 2% จากไตรมาสก่อน และหดตัว 3.5% จากช่วงเดียวกันของปีก่อน ในไตรมาส 1/68
ทั้งนี้ เนื่องจาก NPL ของสินเชื่อผู้บริโภคทั้งระบบยังสูงอยู่ จึงปรับเพิ่มประมาณการ credit cost เต็มปีเป็น 1.8% ทั้งในปี 2568F และ ปี 2569F (ประมาณการเดิมที่ 1.6%) จาก 1.9% ในปี 2567
ขณะที่ต้นทุนการระดมเงินของ SAWAD อาจจะไม่ลดลงในระยะสั้น เพราะต้นทุนที่สูงจากการออกหุ้นกู้ในช่วงปลายปี 2567 และต้นปี 2568 ทั้งนี้ อันดับเครดิตของ Fitch ที่ A-อาจจะทำให้บริษัทออกหุ้นกู้ได้ในอัตราดอกเบี้ยที่ลดลง แต่ยังไม่น่าจะเห็นผลกระทบจากต้นทุนการระดมเงินไปจนกว่าจะถึงกลางปี 2568 หรือครึ่งปีหลัง 2568 โดยใช้สมมติฐานว่าต้นทุนการระดมเงินจะลดลง 20bps เป็น 4.1% ในปี 2568F
ทั้งนี้ คาดว่ากำไรสุทธิในไตรมาส 1/68 อยู่ที่ 1.2 พันล้านบาท (+2% จากไตรมาสก่อน แต่ -1% จากช่วงเดียวกันของปีก่อน) กำไรสุทธิเพิ่มขึ้นเพียงเล็กน้อยเพราะ 1.) สินเชื่อโตขยายตัวต่ำเพียง 2% จากไตรมาสก่อน แต่ลดลง 3% จากช่วงเดียวกันของปีก่อน 2.) credit cost เพิ่มขึ้นเป็น 1.85% (จาก1.7% ในไตรมาส 4/67และ 1.9% ในไตรมาส 1/67) 3.) ต้นทุนการระดมเงินไม่ลดลง เพราะต้นทุนที่สูงจากหุ้นกู้ที่ออกในช่วงปลายปี 2567 และต้นปี 2568
อีกทั้งปรับลดประมาณการกำไรปี 2568F/2569F ลง 5%/6% และปรับลดราคาเป้าหมายปี 2568F เป็น 31.00 บาท ด้วยคำแนะนำ “ถือ” โดยปรับลดประมาณการกำไรลงเพื่อสะท้อนถึงประมาณการ credit cost ที่เพิ่มขึ้นเป็นปีละ 1.8% นอกจากนี้ ประมาณการกำไรปี 2568F/2569F ที่ -7%/9% ยังสะท้อนถึงสมมติฐานอัตราการขยายตัวของสินเชื่อที่ 6%/12% และ 2) yield สินเชื่อที่ 18.2%/18.3%
นอกจากนี้ ยัง de-rate PE เป็น 10x ทำให้ได้ราคาเป้าหมายปี 2568F ใหม่ที่ 31 บาท (ลดลงจากเดิมที่ 39 บาท) โดยราคาเป้าหมายใหม่ สะท้อนถึง share dilution ที่ประมาณ 9% จากการจ่ายหุ้นปันผลที่ 10:1 สำหรับปี FY2567
Most Viewed
Insurance
BLA เผย 8 เดือนเบี้ยโต 5% เหนืออุตฯ ปรับพอร์ตลงทุน เพิ่มพันธบัตรรัฐบาล เปิดตัว “ห่วงรัก สุดคุ้ม” รับสังคมสูงวัย
Updated 1 day ago
News Highlight
กลุ่มบริษัทบางจาก OKEA และ JAPEX หารือโอกาสความร่วมมือทางธุรกิจ
Updated 1 day ago
News Highlight
ซีพี แอ็กซ์ตร้า จัดงานใหญ่ส่งท้ายปี “แม็คโคร โชห่วย โชว์โปร ออนทัวร์ 2026” ที่แม็คโคร ศรีนครินทร์
Updated 1 day ago
Fun of Funds
“M-MIDSMALL-A” เฟ้นหุ้นไทย “ไซส์กลาง-เล็ก”... ตอบโจทย์ “ความมั่งคั่ง” ระยะยาว !!!
Updated 3 hours from now
Sustainability
“การปรับปรุงหลักเกณฑ์” ครั้งนี้… ช่วยเพิ่ม “ขีดความสามารถทางการแข่งขัน” ให้ภาคธุรกิจไทย !!!
Updated 10 hours from now
Follow Us
News Update