SPRC ปิดพุ่ง 11% ทำนิวไฮรอบ 10 เดือน หลังผลงาน Q3/68 พลิกกำไร 1.6 พันลบ. โบรกฯ แนะ “Outperform” มองปันผล 7% น่าสนใจ
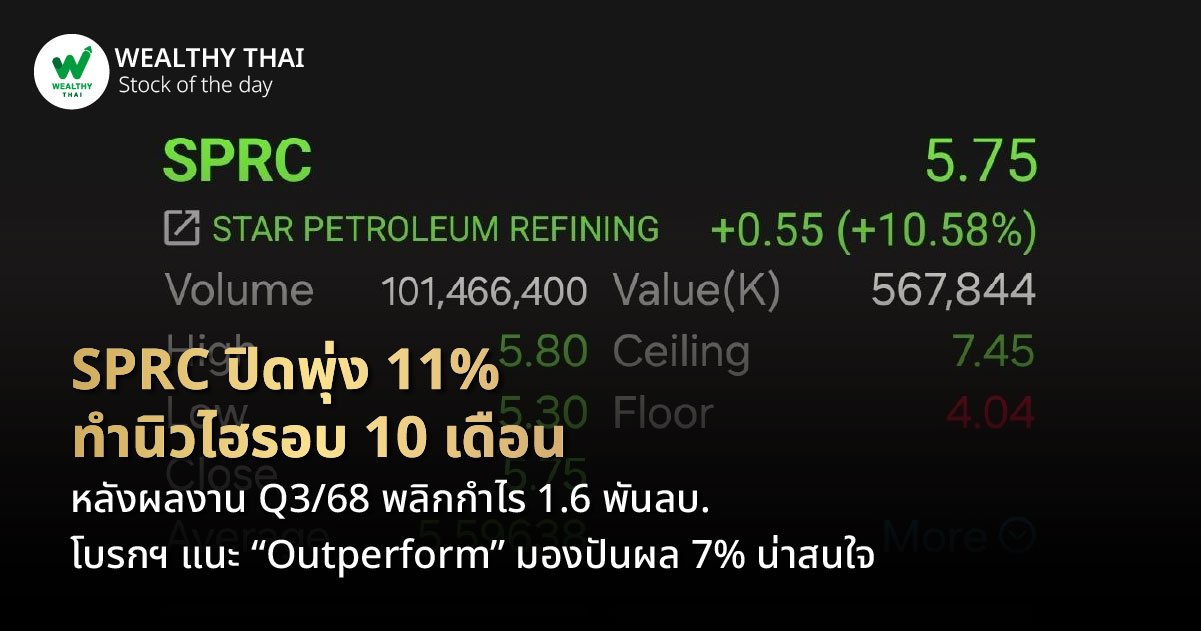
SPRC ปิดพุ่ง 11% ทำนิวไฮรอบ 10 เดือน หลังผลงาน Q3/68 พลิกกำไร 1.6 พันลบ. ฟากโบรกฯ แนะ “Outperform” ชูเป้า 6.40 บาท บาท มองอัตราผลตอบแทนจากเงินปันผล 7% น่าสนใจ
วันนี้ (13 พ.ย. 68) ราคาหุ้นของ บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC ปิดตลาดวันนี้อยู่ที่ระดับ 13.70 บาท เพิ่มขึ้น 0.30 บาท หรือ 2.24% ด้วยมูลค่าการซื้อขาย 567.85 ล้านบาท ซึ่งถือเป็นการปรับตัวขึ้นทำจุดสูงสุดในรอบเกือบ 10 เดือน นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 5.95 บาท เมื่อวันที่ 17 ม.ค. 2568
วันนี้ (13 พ.ย. 68) ราคาหุ้นของ บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC ปิดตลาดวันนี้อยู่ที่ระดับ 13.70 บาท เพิ่มขึ้น 0.30 บาท หรือ 2.24% ด้วยมูลค่าการซื้อขาย 567.85 ล้านบาท ซึ่งถือเป็นการปรับตัวขึ้นทำจุดสูงสุดในรอบเกือบ 10 เดือน นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 5.95 บาท เมื่อวันที่ 17 ม.ค. 2568
โดยคาดว่าการปรับตัวเพิ่มขึ้นดังกล่าวมาจากการรายงานผลการดำเนินงานงวดไตรมาส 3/68 ที่พลิกมีกำไรสุทธิ 1.58 พันลบ. จากช่วงเดียวกันของปีก่อนมีผลขาดทุนสุทธิ 2.22 พันลบ.
ด้าน บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ระบุในบทวิเคราห์ SPRC รายงานกำไรสุทธิ 1.58 พันล้านบาทในไตรมาส 3/68 ฟื้นตัวดีขึ้นมากจากขาดทุน 812 ล้านบาทในไตรมาส 2/68 และขาดทุน 2.22 พันล้านบาทในไตรมาส 3/67 โดยได้แรงหนุนจากกำไรจากสต๊อกน้ำมันจำนวน US$14.6 ล้าน (380 ล้านบาท) และอัตรากำไรขั้นต้นของกิจการที่เพิ่มขึ้นเป็น US$6.85 ต่อบาร์เรล (+8% จากไตรมาสก่อน, +30% จากช่วงเดียวกันของปีก่อน)
กำไรหลังปรับปรุงรายการพิเศษเพิ่มขึ้น 145% จากไตรมาสก่อน และ 840% จากช่วงเดียวกันของปีก่อน มาอยู่ที่ 1.2 พันล้านบาท โดยได้แรงหนุนจากอัตรากำไรขั้นต้นของธุรกิจการกลั่นน้ำมันและธุรกิจจัดจำหน่ายผลิตภัณฑ์ปิโตรเลียมที่ปรับตัวดีขึ้น โครงการเพิ่มประสิทธิภาพต้นทุน และอัตราการกลั่นน้ำมันดิบที่สูงขึ้น (95.9%)
กำไรสุทธิงวด 9 เดือน 2568 ที่ 1.4 พันล้านบาท ดีกว่าที่ บล.อินโนเวสท์ เอกซ์ และตลาดคาดการณ์ไว้ ส่งผลให้ปรับประมาณการกำไรสุทธิปี 2568 เพิ่มขึ้น 33%
ทั้งนี้ บล.อินโนเวสท์ เอกซ์ คงคำแนะนำ “Outperform” สำหรับ SPRC ด้วยราคาเป้าหมาย (กลางปี 2569) ที่ 6.40 บาท (PBV 0.7 เท่า หรือ -2SD ของ PBV เฉลี่ย 5 ปี) โดยประเมินมูลค่า SPRC อิงกับระดับ -2SD ของค่า PBV เฉลี่ยในช่วง 5 ปี ซึ่งเชื่อว่าสะท้อนถึงความไม่แน่นอนของธุรกิจการกลั่นน้ำมัน อันเป็นผลมาจากปัญหาด้านภูมิรัฐศาสตร์ที่ยืดเยื้อและอุปทานใหม่ในตลาดโลก
อีกทั้งคาดว่ากำไรจะชะลอตัวในปี 2569 จากการปิดซ่อมบำรุงใหญ่ ระดับดังกล่าวคิดเป็นค่า EV/EBITDA (ปี 2569) เพียง 4.7 เท่า เมื่อเทียบกับค่าเฉลี่ยมากกว่า 9 เท่าของบริษัทในกลุ่มอุตสาหกรรมเดียวกันในภูมิภาค ขณะที่อัตราผลตอบแทนจากเงินปันผลที่ระดับ 7% ซึ่งอิงกับกระแสเงินสดและฐานะการเงินที่แข็งแกร่ง ยังถือว่าน่าสนใจ
Most Viewed
Where to put your money
“ตลาด” ไม่ได้เคลื่อนไหวตามเหตุการณ์... แต่เคลื่อนไหวตามกลไกที่เหตุการณ์ส่งผลกระทบ !!!
Updated 20 hours ago
Banking
เคทีซีเดินหน้ากลยุทธ์ “คุณภาพมากกว่าปริมาณ” มุ่งโตอย่างยั่งยืน คุม NPL ไม่เกิน 2%
Updated 1 day ago
News Highlight
AMATAV ปิดงบ Q3/69 รายได้โต 61% กำไรสุทธิ 249 ล้านบาท สะท้อนเศรษฐกิจ เวียดนามแกร่ง
Updated 1 day ago
News Highlight
กลุ่ม KTIS จัดอบรมหลักสูตรผู้นำองค์กร SPM รุ่น 2 สานเป้าหมายสู่การเติบโตและองค์กรแห่งความสุข
Updated 1 day ago
Wealth EZ
“ตลาดขาลง-พอร์ตติดลบ”... ควรหยุด “DCA” หรือถึงเวลา “ทบทวนแผนการเงิน” ?
Updated 1 day from now
Follow Us
News Update