BANPU รับอานิสงส์บวก ราคาก๊าซฯ-ถ่านหินพุ่ง ตะวันออกกลางป่วนหนุนดีมานด์ โบรกฯ เชียร์ “ซื้อ” เป้าใหม่ 7.70 บาท
การโจมตีโครงสร้างพื้นฐานการผลิตก๊าซของกาตาร์ และปิดเส้นทางเดินเรือบริเวณช่องแคบฮอร์มุส ทำให้ราคา Asia LNG เร่งตัวขึ้น เกิดอุปสงค์การจัดหาอุปทานทดแทน ทั้งถ่านหิน และก๊าซธรรมชาติในภูมิภาคอื่น
ปัจจัยดังกล่าวเป็นบวกต่อ BANPU เพราะการผลิตของบริษัทไม่อยู่ในภูมิภาคที่ได้รับผลกระทบ รวมถึงราคาขายถ่านหินและก๊าซธรรมชาติยังสูงขึ้นจาก Switching Demand
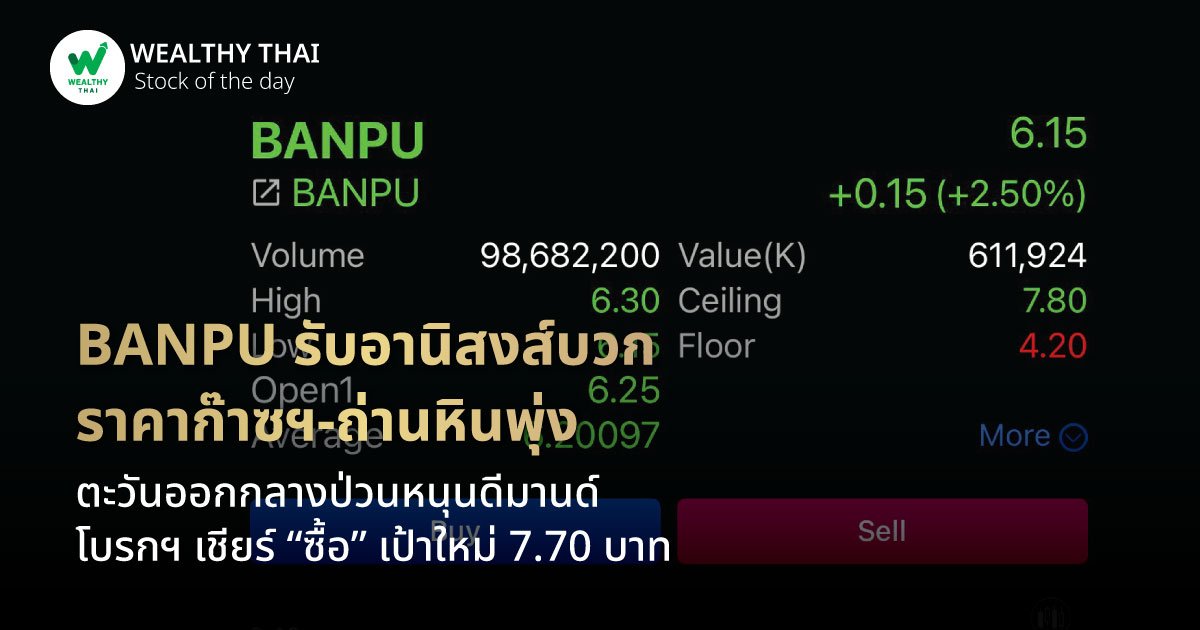
โดยราคาหุ้นของ BANPU จากช่วงต้นเดือนมี.ค. ปรับขึ้นมาแล้ว 5.26% ล่าสุดวันนี้ (13 มี.ค. 69) ราคาอยู่ที่ระดับ 6.15 บาท เพิ่มขึ้น 0.15 บาท หรือ +2.50%
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางนำไปสู่การโจมตีโครงสร้างพื้นฐานการผลิตก๊าซของกาตาร์ ซึ่งเป็นผู้ส่งออก LNG รายใหญ่อันดับ 3 ของโลก และปิดเส้นทางเดินเรือบริเวณช่องแคบฮอร์มุส กระทบต่ออุปทานราว 20-25% ของโลก
ประเด็นดังกล่าวส่งผลต่ออุปทาน LNG ในเอเชียอย่างมีนัยสำคัญ เพราะเป็นภูมิภาคหลักของตลาดส่งออกของกาตาร์ (ราว 80%) ปัจจัยข้างต้นทำให้เกิดอุปสงค์ทดแทนสู่การใช้ถ่านหิน และการจัดหาแหล่งก๊าซอื่น โดยนับตั้งแต่เกิดการโจมตีอิหร่าน vs อิสราเอล ราคาถ่านหินนิวคาสเซิล และ ราคาก๊าซธรรมชาติ Henry Hub +14%
เรามอง BANPU จะเป็นหนึ่งในหุ้นที่ได้ประโยชน์ภายใต้สภาพแวดล้อมข้างต้น เนื่องจากมี Portfolio การลงทุนธุรกิจถ่านหิน และธุรกิจก๊าซธรรมชาติอยู่ในสหรัฐฯ อินโดนีเซีย ออสเตรเลีย ไม่อยู่ในพื้นที่ตะวันออกกลางที่ได้รับผลกระทบ การผลิตเป็นไปตามปกติ ขณะที่ราคาขายได้ประโยชน์ทางอ้อมจากอุปสงค์สินค้าทดแทน
ทั้งนี้ ปรับสมมติฐานราคาถ่านหินและราคาก๊าซธรรมชาติ ปี 2569 เป็น 120 ดอลลาร์/ตัน และ 3.9 ดอลลาร์/mmbtu ตามลำดับ ทำให้ประมาณการกำไรปีนี้เพิ่มขึ้น 63% เป็น 6.5 พันล้านบาท
นอกเหนือจากแรงหนุนราคาพลังงานจากอุปสงค์สินค้าทดแทน เรามองผลประกอบการปี 2569 ยังมีปัจจัย หนุนจาก 1) ปริมาณความต้องการใช้จากอุตสาหกรรม Data Center และ AI หนุนราคาก๊าซธรรมชาติและธุรกิจโรงไฟฟ้าก๊าซสหรัฐฯ 2) ปริมาณขายก๊าซธรรมชาติเพิ่มขึ้น YoY จากการรับรู้การเข้าลงทุนใน Bedrock Production เต็มปี (ตั้งแต่ 29 ก.ย. 68) 3) การรับรู้กำไรจากธุรกิจไฟฟ้า (BPP) เพิ่มขึ้นตามสัดส่วนถือหุ้น 4) ขาดทุน FX ลดลงจากแนวโน้มเงินบาทอ่อนค่า 5) เป้าหมายปริมาณผลิตถ่านหิน CEY เพิ่มขึ้น และ 6) การเปิดใช้งานโครงการ CCUS อีก 2 แห่ง
สำหรับคำแนะนำการลงทุน ปรับเป็น “ซื้อ” ราคาเหมาะสมใหม่ที่ 7.70 บาท เพราะราคาขายได้ประโยชน์จาก Switching Demand รวมถึงการผลิตไม่ได้ผลกระทบจากเหตุการณ์ในตะวันออกกลาง และ Regulatory Risk ต่ำ อีกทั้งมีโอกาสได้รับ Re-rating Valuation หลังกระบวนการควบรวมกิจการ
ปัจจัยดังกล่าวเป็นบวกต่อ BANPU เพราะการผลิตของบริษัทไม่อยู่ในภูมิภาคที่ได้รับผลกระทบ รวมถึงราคาขายถ่านหินและก๊าซธรรมชาติยังสูงขึ้นจาก Switching Demand
โดยราคาหุ้นของ BANPU จากช่วงต้นเดือนมี.ค. ปรับขึ้นมาแล้ว 5.26% ล่าสุดวันนี้ (13 มี.ค. 69) ราคาอยู่ที่ระดับ 6.15 บาท เพิ่มขึ้น 0.15 บาท หรือ +2.50%
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางนำไปสู่การโจมตีโครงสร้างพื้นฐานการผลิตก๊าซของกาตาร์ ซึ่งเป็นผู้ส่งออก LNG รายใหญ่อันดับ 3 ของโลก และปิดเส้นทางเดินเรือบริเวณช่องแคบฮอร์มุส กระทบต่ออุปทานราว 20-25% ของโลก
ประเด็นดังกล่าวส่งผลต่ออุปทาน LNG ในเอเชียอย่างมีนัยสำคัญ เพราะเป็นภูมิภาคหลักของตลาดส่งออกของกาตาร์ (ราว 80%) ปัจจัยข้างต้นทำให้เกิดอุปสงค์ทดแทนสู่การใช้ถ่านหิน และการจัดหาแหล่งก๊าซอื่น โดยนับตั้งแต่เกิดการโจมตีอิหร่าน vs อิสราเอล ราคาถ่านหินนิวคาสเซิล และ ราคาก๊าซธรรมชาติ Henry Hub +14%
เรามอง BANPU จะเป็นหนึ่งในหุ้นที่ได้ประโยชน์ภายใต้สภาพแวดล้อมข้างต้น เนื่องจากมี Portfolio การลงทุนธุรกิจถ่านหิน และธุรกิจก๊าซธรรมชาติอยู่ในสหรัฐฯ อินโดนีเซีย ออสเตรเลีย ไม่อยู่ในพื้นที่ตะวันออกกลางที่ได้รับผลกระทบ การผลิตเป็นไปตามปกติ ขณะที่ราคาขายได้ประโยชน์ทางอ้อมจากอุปสงค์สินค้าทดแทน
ทั้งนี้ ปรับสมมติฐานราคาถ่านหินและราคาก๊าซธรรมชาติ ปี 2569 เป็น 120 ดอลลาร์/ตัน และ 3.9 ดอลลาร์/mmbtu ตามลำดับ ทำให้ประมาณการกำไรปีนี้เพิ่มขึ้น 63% เป็น 6.5 พันล้านบาท
นอกเหนือจากแรงหนุนราคาพลังงานจากอุปสงค์สินค้าทดแทน เรามองผลประกอบการปี 2569 ยังมีปัจจัย หนุนจาก 1) ปริมาณความต้องการใช้จากอุตสาหกรรม Data Center และ AI หนุนราคาก๊าซธรรมชาติและธุรกิจโรงไฟฟ้าก๊าซสหรัฐฯ 2) ปริมาณขายก๊าซธรรมชาติเพิ่มขึ้น YoY จากการรับรู้การเข้าลงทุนใน Bedrock Production เต็มปี (ตั้งแต่ 29 ก.ย. 68) 3) การรับรู้กำไรจากธุรกิจไฟฟ้า (BPP) เพิ่มขึ้นตามสัดส่วนถือหุ้น 4) ขาดทุน FX ลดลงจากแนวโน้มเงินบาทอ่อนค่า 5) เป้าหมายปริมาณผลิตถ่านหิน CEY เพิ่มขึ้น และ 6) การเปิดใช้งานโครงการ CCUS อีก 2 แห่ง
สำหรับคำแนะนำการลงทุน ปรับเป็น “ซื้อ” ราคาเหมาะสมใหม่ที่ 7.70 บาท เพราะราคาขายได้ประโยชน์จาก Switching Demand รวมถึงการผลิตไม่ได้ผลกระทบจากเหตุการณ์ในตะวันออกกลาง และ Regulatory Risk ต่ำ อีกทั้งมีโอกาสได้รับ Re-rating Valuation หลังกระบวนการควบรวมกิจการ
Most Viewed
Stock of the Day
"เราจะอยากให้มีการขาย Short ไปทำไม?? ถอดรหัส Zero-Uptick ทำ Short Selling พุ่งกว่า 3.5 เท่าทันทีที่บังคับใช้!
Updated 1 day ago
Stock of the Day
GPSC-BGRIM-WHAUP ลุ้นผลบวก หลังกกพ.เปิด 2 สูตรขึ้นค่าไฟม.ค.-เม.ย. 70 โบรกฯ คาดหนุนกำไรไตรมาส 1/70 ฟื้น
Updated 1 day ago
Stock of the Day
ส่องหุ้นได้-เสียประโยชน์ ดีลการค้าไทย-สหรัฐฯ ITC-TU ลุ้นลดภาษี CPF-GFPT เสี่ยงเนื้อสัตว์นำเข้าทะลัก
Updated 1 day ago
Banking
เคทีซีเดินหน้ากลยุทธ์ “คุณภาพมากกว่าปริมาณ” มุ่งโตอย่างยั่งยืน คุม NPL ไม่เกิน 2%
Updated 10 hours ago
News Highlight
WHA Group ปิดดีลหุ้นกู้ครั้งที่ 2/2569 วงเงิน 2,000 ล้านบาท ผลตอบแทน 1.65% ได้รับการตอบรับอย่างท่วมท้น ยอดจองซื้อกว่า 12,000 ล้านบาท คิดเป็น 6 เท่าของวงเงินเสนอขาย ตอกย้ำความเชื่อมั่นนักลงทุน
Updated 1 day ago
Follow Us
News Update
Where to put your money
“ตลาด” ไม่ได้เคลื่อนไหวตามเหตุการณ์... แต่เคลื่อนไหวตามกลไกที่เหตุการณ์ส่งผลกระทบ !!!