เจาะลึกค่าลดหย่อน “ภาษีพ่อแม่”

เรื่องของ “การลดหย่อนภาษีเงินได้” ถือเป็นอีกเรื่องที่ผู้มีเงินได้ควรเตรียมวางแผนและนำมาพิจารณาโดยหนึ่งในหมวดการลดหย่อนที่เหมาะสมกับสังคมของประเทศไทยนั้นคือ ‘การลดหย่อนภาษีบิดาและมารดา’ ด้วยลักษณะทางสังคมของไทยคือ การดูแลบิดามารดา กตัญญู ตอบแทนท่าน ดูแลท่านในยามเกษียณ หรือมีอายุมากขึ้น
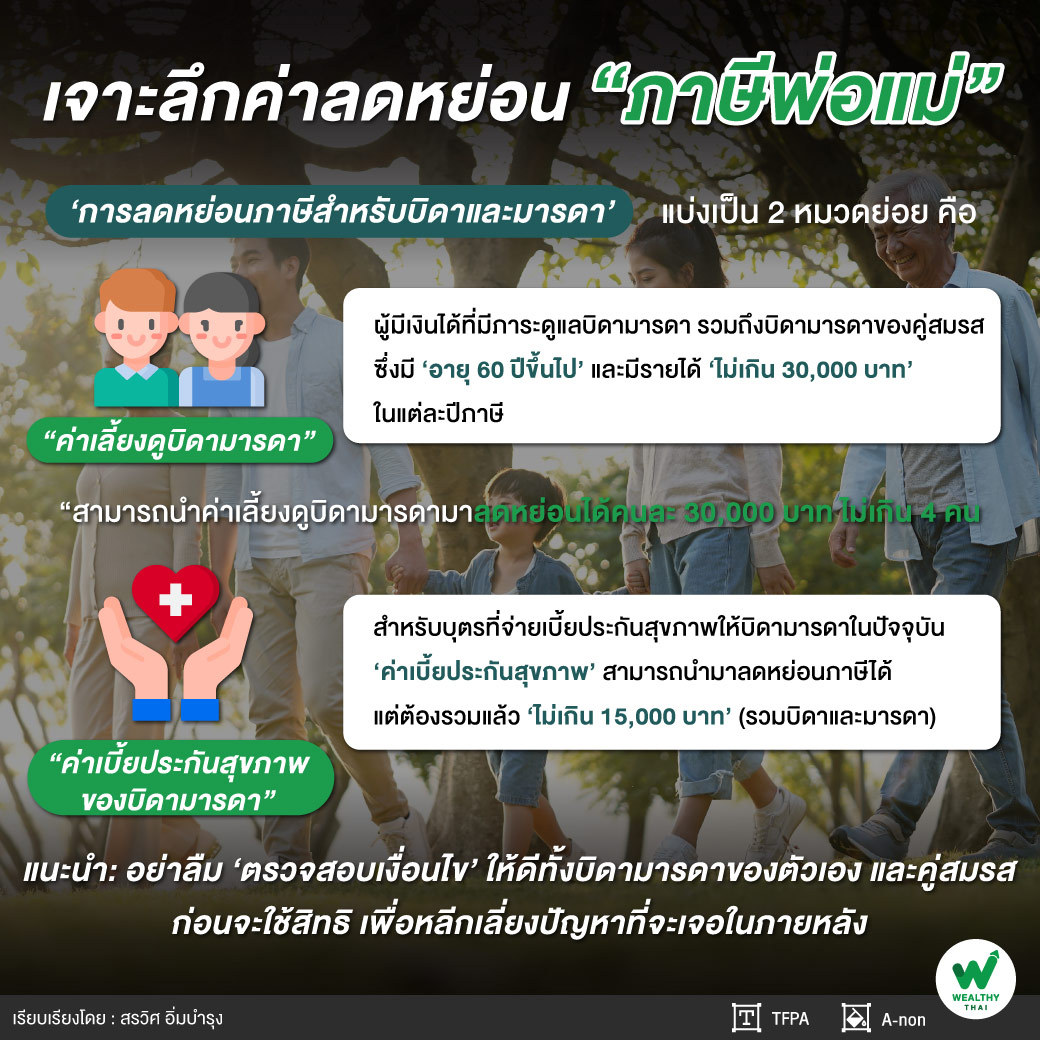
โดยผมจะขอแบ่งหมวด ‘การลดหย่อนภาษีสำหรับบิดาและมารดา’ เป็น 2 หมวดย่อย คือ
1. ค่าเลี้ยงดูบิดามารดา และ 2. ค่าเบี้ยประกันสุขภาพของบิดามารดา
ซึ่งในแต่ละหมวดจะมีเงื่อนไข ข้อกำหนด และข้อยกเว้นอยู่ เรียกได้ว่าต้องศึกษารายละเอียดให้ดีเสียก่อนที่จะใช้สิทธิลดหย่อนนี้ เพราะหลายๆ ท่านเข้าใจผิด หรือมองข้ามเงื่อนไขไปส่งผลให้มีปัญหา และถูกปรับเงินหลังจากการดำเนินการยื่นภาษีเงินได้บุคคลธรรมดาไปแล้ว โดนทั้งเรียกตรวจสอบข้อมูลย้อนหลังของบิดามารดา ในเรื่อง อายุ หรือ รายได้ โดยที่บางท่านไม่ทราบมาก่อนด้วยซ้ำว่ามีเงื่อนไขเหล่านี้กำหนดอยู่
หมวดที่ 1 “ค่าเลี้ยงดูบิดามารดา” มีข้อกำหนดไว้ว่า ผู้มีเงินได้ที่มีภาระดูแลบิดามารดา รวมถึงบิดามารดาของคู่สมรส ซึ่งมี ‘อายุ 60 ปีขึ้นไป’ และมีรายได้ ‘ไม่เกิน 30,000 บาท’ ในแต่ละปีภาษี สามารถนำค่าเลี้ยงดูบิดามารดามาลดหย่อนได้คนละ 30,000 บาท ไม่เกิน 4 คน โดยจะต้องมีหนังสือรับรองการลดหย่อนค่าอุปการะเลี้ยงดูบิดามารดา (ล.ย.03) เป็นเอกสารประกอบการใช้สิทธิลดหย่อน
“กรณีมีพี่น้องสามารถใช้สิทธิแยกกันได้ เช่นพี่นำบิดาไปลดหย่อน 30,000 บาท ส่วนน้องนำมารดาไปลดหย่อน อีก 30,000 บาท หรือหากไม่มีพี่น้อง บุตรก็สามารถนำทั้งบิดาและมารดามาลดหย่อนได้รวมกัน 60,000 บาท เป็นต้น”
หมวดที่ 2 “ค่าเบี้ยประกันสุขภาพของบิดามารดา” อีกหนึ่งรายการค่าลดหย่อนสำหรับบุตรที่จ่ายเบี้ยประกันสุขภาพให้บิดามารดาในปัจจุบัน โดย ‘ค่าเบี้ยประกันสุขภาพ’ เหล่านี้สามารถนำมาลดหย่อนภาษีได้ แต่ต้องรวมแล้ว ‘ไม่เกิน 15,000 บาท’ (รวมบิดาและมารดา) ทั้งนี้ความคุ้มครองประกันสุขภาพจะต้องเป็นไปตามเงื่อนไขของกรมสรรพากร
ตัวอย่าง กรณีมีพี่น้องและร่วมกันซื้อประกันสุขภาพให้บิดามารดาและมีเบี้ยประกันสุขภาพที่จ่ายรวม 20,000 บาท สามารถแบ่งกันตามสัดส่วนเช่น พี่รับผิดชอบเบี้ยประกัน 50% คิดเป็น 10,000 บาท และ น้องก็รับผิดชอบอีก 50% อีก 10,000 บาท ต่างฝ่ายต่างนำไปลดหย่อนได้เช่นกัน โดยผู้เสียภาษี 1 คน สามารถลดหย่อนหมวดนี้ได้สูงสุด 15,000 บาทนั่นเอง
ข้อควรระวัง ก่อนใช้สิทธิ!
1.ผู้ใช้สิทธิลดหย่อนนี้ต้องเป็นบุตรโดยชอบด้วยกฎหมายของบิดามารดาผู้มีเงินได้เท่านั้น
(บุตรบุญธรรมไม่สามารถใช้สิทธิลดหย่อนบิดามารดาที่เป็นผู้รับบุตรบุญธรรม)
2.ควรตรวจสอบกับบิดามารดาให้ดีว่า ท่านไม่มีรายได้จริงๆ ในทุกๆประเภทเงินได้ 40(1) - 40(8)
(บางกรณี เช่น บุตรบางคนไม่ทราบว่าบิดามีรายได้จากดอกเบี้ย เงินปันผล เป็นต้น)
3.กรณีใช้สิทธิของบิดามารดาคู่สมรส ต้องตรวจสอบให้แน่ใจว่าคู่สมรสไม่มีเงินได้
จะเห็นได้ว่าสิทธิใน “การนำบิดามารดามาลดหย่อนภาษี” นั้นไม่ซับซ้อนอย่างที่คิด แต่ผู้มีเงินได้ต้องอย่าลืม ‘ตรวจสอบเงื่อนไข’ ให้ดีทั้งบิดามารดา และคู่สมรสก่อนจะใช้สิทธิ เพื่อหลีกเลี่ยงปัญหาที่จะเจอในภายหลัง และอย่าลืมพึงใช้สิทธิที่มีในการลดหย่อนภาระภาษี เพื่อประโยชน์สูงสุดของตัวท่านเอง
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand,สมาคมนักวางแผนการเงินไทย Facebook Fanpageและ www.tfpa.or.th