มารู้จัก “Inflation Linked Bond” กันเถอะ !!!
Wealth EZ: หากตั้งคำถามว่า “ปัจจัยสำคัญที่อาจจะทำให้การลงทุนไม่ประสบความสำเร็จมีอะไรบ้าง” คำตอบที่ได้รับน่าจะต้องมี “อัตราเงินเฟ้อ” ด้วยอย่างแน่นอน
อย่างไรก็ตาม มีผลิตภัณฑ์ทางการเงินประเภทหนึ่ง เรียกว่า “พันธบัตรรัฐบาลประเภทอัตราดอกเบี้ยแปรผันตามการเปลี่ยนแปลงของเงินเฟ้อ” (Inflation Linked Bond : ILB) ซึ่งให้ผลตอบแทนตามอัตราเงินเฟ้อที่เปลี่ยนไป หมายความว่าจะช่วยให้แผนทางการเงินมีโอกาสประสบความสำเร็จมากขึ้น
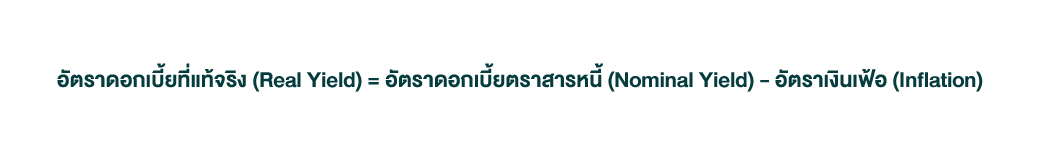
ก่อนอื่นมาทำความรู้จัก “อัตราดอกเบี้ยหน้าตั๋ว” (Coupon) ของพันธบัตรซึ่งโดยทั่วไปมักกำหนดเป็นอัตราคงที่จนครบอายุไถ่ถอน เช่น 3%, 4% หรือ 5% ต่อปี ดังนั้น หากต้องการทราบถึง “อัตราดอกเบี้ยที่แท้จริง” (Real Yield) ที่ได้รับจากการลงทุนในตราสารหนี้ดังกล่าว ต้องทำการหักลบด้วยอัตราเงินเฟ้อ
ซึ่งอัตราผลตอบแทนจากดอกเบี้ยของพันธบัตรทั่วไปจะมีความแตกต่างจาก ILB เนื่องมาจาก ผลตอบแทนจากดอกเบี้ยของ ILB จะประกอบด้วย 2 ส่วนหลัก ดังนี้
-
“อัตราดอกเบี้ยที่หน้าตั๋ว” (Coupon) ซึ่งจะถูกกำหนดไว้คงที่จนครบอายุไถ่ถอน (ส่วนนี้จะไม่ต่างกับพันธบัตรทั่วไป)
-
“ดอกเบี้ยส่วนชดเชยตามอัตราเงินเฟ้อ” ในช่วงเวลานั้น โดยอ้างอิงกับดัชนีเงินเฟ้อทั่วไป (ส่วนนี้เป็นส่วนที่ต่างจากพันธบัตรทั่วไป)
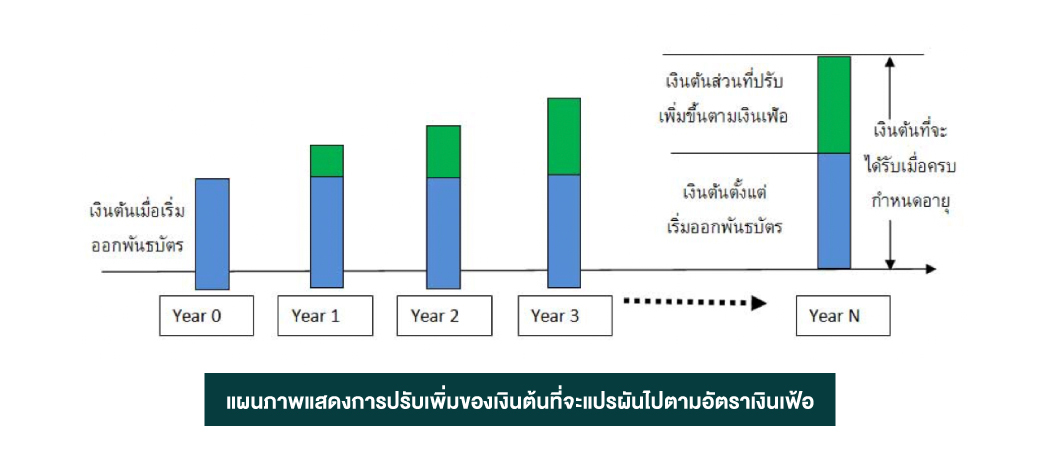
“นอกเหนือจากอัตราดอกเบี้ยจ่ายที่ได้มีการชดเชยตามอัตราเงินเฟ้อแล้ว ในส่วนของเงินต้น ILB ก็มีการชดเชยตามอัตราเงินเฟ้อให้กับผู้ลงทุน ดังนั้น เมื่อครบอายุไถ่ถอน ILB ผู้ลงทุนจะได้รับทั้งเงินต้นแต่เริ่มออกพันธบัตรพร้อมกับเงินต้นส่วนที่ได้ทำการปรับเพิ่มขึ้นตามอัตราเงินเฟ้อ (แผนภาพด้านล่าง) ทั้งนี้ ในกรณีที่เงินเฟ้อปรับลดลง ผู้ลงทุนก็ยังได้รับเงินต้นคืนตามมูลค่าหน้าตั๋ว โดยไม่มีการหักลดอัตราเงินเฟ้อที่ติดลบ”
อย่างไรก็ตาม ถึงแม้ว่า ILB มีความน่าสนใจ แต่ควรประเมินความเหมาะสมก่อนลงทุน โดยเฉพาะคำว่า “Break-even inflation”
ค่า “Break-even Inflation” คือ ส่วนต่างอัตราดอกเบี้ยหน้าตั๋ว (Coupon) ของพันธบัตรรัฐบาล และอัตราดอกเบี้ยที่แท้จริง (Real Yield) ของพันธบัตรชดเชยเงินเฟ้อในรุ่นอายุเดียวกัน โดยส่วนต่างของอัตราดอกเบี้ยทั้งสองจะสะท้อนถึงการคาดการณ์เงินเฟ้อเฉลี่ยของนักลงทุนในช่วงอายุคงเหลือของพันธบัตร เช่น Break-even inflation ของพันธบัตรรุ่นอายุ 10 ปี อยู่ที่ 2% หมายความว่านักลงทุนมีมุมมองว่าอัตราเงินเฟ้อเฉลี่ย ในช่วง 10 ปีข้างหน้าจะอยู่ที่ประมาณ 2%
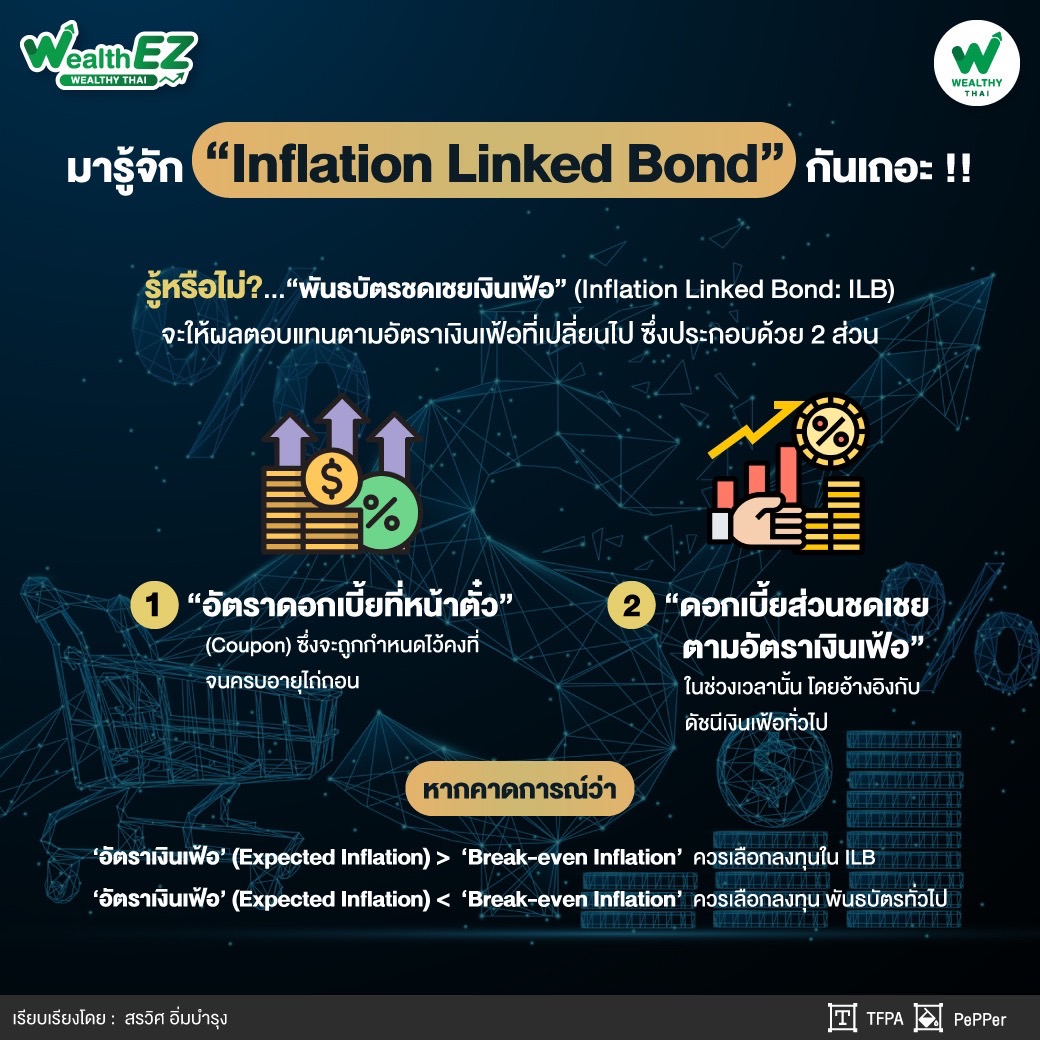
“ดังนั้น หากคาดการณ์ว่า ‘อัตราเงินเฟ้อ’ (Expected Inflation) สูงกว่า ‘Break-even Inflation’ ก็ควรเลือกลงทุนใน ILB ในทางกลับกันหากคาดการณ์ว่าอัตราเงินเฟ้อ (Expected Inflation) ต่ำกว่า Break-even Inflation ควรเลือกลงทุนพันธบัตรทั่วไป
โดยสรุป การลงทุนใน “พันธบัตรชดเชยเงินเฟ้อ” จะสามารถช่วยลดความเสี่ยงจากอัตราเงินเฟ้อได้ แต่การเลือกลงทุนในพันธบัตรชนิดใดก็ควรพิจารณาเปรียบเทียบระหว่าง “อัตราเงินเฟ้อคาดการณ์” กับค่า “Break-even inflation” นอกจากนี้ควรพิจารณาปัจจัยอื่น ๆ ประกอบ เช่น ความต้องการใช้เงินในอนาคต เพื่อให้แผนการลงทุนไม่สะดุดและสามารถไปถึงเป้าหมายทางการเงินที่วางเอา
อ้างอิง Thaibma (https://www.thaibma.or.th/EN/BondInfo/ILB.aspx)
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th