เมื่อฉันเป็น... “มนุษย์เงินทอน”

“มนุษย์เงินเดือน” ซึ่งส่วนใหญ่เป็นกลุ่มพนักงานออฟฟิศ มีพฤติกรรมการใช้เงินคล้ายๆกัน คือ สิ้นเดือนเหมือนสิ้นใจ เงินเดือนที่ได้รับไม่พอใช้ต้องกดเงินสดจากบัตรประเภทต่างๆ ไม่ว่าจะเป็นบัตรกดเงินสด บัตรเครดิต เนื่องจากการรับรู้รายได้เป็นรายเดือน ในแต่ละเดือนสามารถคาดหวังรายได้ในอนาคตได้ชัดเจนและแน่นอน เพราะได้รับเงินเดือนเป็นประจำ ทำให้คิดว่าอย่างไรก็ตามสิ้นเดือนเงินเดือนก็ออกนำมาจ่ายคืนบัตรต่างๆ ได้อย่างแน่นอน
“แต่ในช่วงที่เกิดการระบาดของ COVID-19 ที่ผ่านมา ทำให้รู้ว่าสิ่งที่แน่นอนนั้นกลับกลายเป็นไม่แน่นอน มนุษย์เงินเดือนเป็นผู้ได้รับผลกระทบทางเศรษฐกิจมากหรือน้อยขึ้นอยู่กับตามแต่ละอุตสาหกรรม สิ่งที่เป็นผลกระทบจากโรคระบาดส่งผลต่อระบบเศรษฐกิจอย่างรุนแรงและเฉียบพลัน เมื่อเกิดการ Lockdown ทำให้เกิดการหยุดชะงักของธุรกิจ บางธุรกิจปิดกิจการ สิ่งที่เป็นผลกระทบที่ตามมาต่อจากสถานะทางการเงินของครอบครัว คือ เรื่องของรายได้และภาระหนี้สิน”
จากข้อมูลของ “Economic Intelligence Center (EIC)” ของธนาคารไทยพาณิชย์ หนี้สินต่อครัวเรือนเฉลี่ยอยู่ที่ 363,150 บาท/ปี หรือเฉลี่ยหนี้สินเดือนละ 30,262.50 บาท หากแยกประเภทหนี้สินลงไปจากการข้อมูลของ “ธนาคารแห่งประเทศไทย (BOT)” จะพบว่า 34% เป็นหนี้สินที่เกิดจากการอุปโภคบริโภคจากสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคล
หากมองจากมุมของ “Life Cycle Theory” พบว่า คนเมื่อมีรายได้เพิ่มขึ้น มักก่อหนี้เพิ่มขึ้นไปด้วย เมื่อเราเริ่มทำงานเราก็เริ่มเป็นหนี้เร็วขึ้นโดยวัยที่อายุน้อยกว่า 25 ปี จะเริ่มจาก ‘สินเชื่อส่วนบุคคล’ ก่อนและตามมาด้วย ‘สินเชื่อบัตรเครดิต’ และหนี้จะเพิ่มสูงขึ้นในช่วงวัยกลางคนจาก ‘สินเชื่อรถยนต์’ และ ‘สินเชื่อบ้าน’ และจะลดลงเมื่อเข้าใกล้เกษียณ
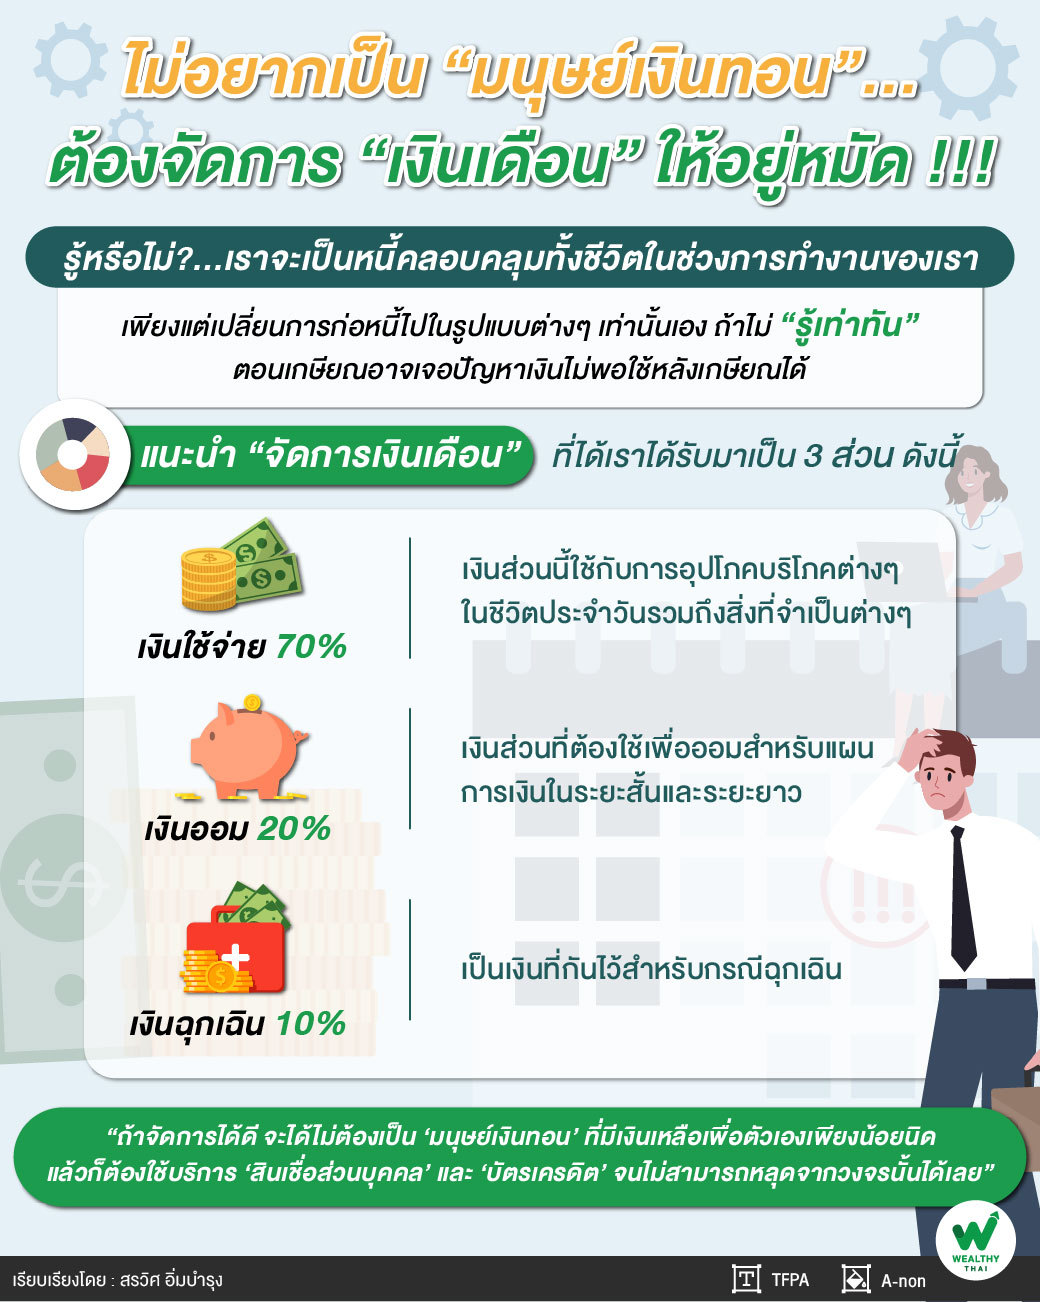
“นั่นหมายถึงเราจะเป็นหนี้ครอบคลุมทั้งชีวิตในช่วงการทำงานของเรา เพียงแต่เปลี่ยนการก่อหนี้ไปในรูปแบบต่างๆ นั้นส่งผลทำให้เรารู้ว่าหากเราไม่ได้ตระหนักและรู้เท่าทัน จะกลายเป็นว่าเมื่อเกษียณเราจะมีเงินเก็บไม่เพียงพอต่อการดำรงชีพหลังเกษียณ นั่นกลายเป็นปัญหาใหญ่ในอนาคตที่เรายังไปถึงจุดนั้น”
จากผลกระทบของ COVID-19 ส่งผลต่อความเสี่ยงที่บุคคลจะ “ผิดนัดชำระ” และส่งผลให้ท้ายที่สุดกลายเป็น “หนี้เสีย” หากลองถามว่า COVID-19 ได้ให้บทเรียนอะไรทางการเงินกับเราบ้าง สิ่งหนึ่งที่ลองกลับมาพิจารณาคือ วินัยทางการเงินเพื่อการอยู่รอดทางการเงินในอนาคตอันใกล้ รวมถึงแผนการเงินเพื่อการเกษียณอายุในระยะยาว ดังนั้นเราควร “จัดการเงินเดือน” ที่ได้เราได้รับมาเป็น 3 ส่วน ดังนี้
1.เงินใช้จ่าย 70%
เงินส่วนนี้ใช้กับการอุปโภคบริโภคต่างๆ ในชีวิตประจำวัน หลายคนคงเคยได้ยินคำว่า “ของมันต้องมี” นั่นเป็นการบ่งบอกว่าเรากำลังกลายเป็นนักบริโภคนิยม บางครั้งซื้อมาทั้งๆ ที่ไม่รู้ว่าได้ใช้ตอนไหนเพียงแค่ลดราคาหรือคนอื่นเขามีเราก็ต้องมี เงินส่วนนี้ยังรวมถึงสิ่งที่จำเป็นเช่น ค่าน้ำ, ค่าไฟ, ค่าน้ำมันรถ, ค่าอาหาร เป็นต้น
2.เงินออม 20%
เงินส่วนที่ต้องใช้เพื่อออม สำหรับแผนการเงินในระยะสั้น เช่น การฝึกอาชีพที่เราชอบหรือเพื่อแผนการเกษียณในระยะยาว การออมและลงทุนในส่วนนี้สำคัญไม่น้อยเนื่องจากมันจะส่งผลกระทบในระยาวหากเราต้องการเปลี่ยนอาชีพหรือออกจากงาน ซึ่งเราสามารถใช้เครื่องมือประเภทต่างๆ เช่น พันธบัตร, หุ้นกู้, กองทุนตราสารประเภทต่างๆ, กองทุน กบข., กองทุนสำรองเลี้ยงชีพ, กองทุน RMF, กองทุน SSF หรือประกันชีวิต เป็นต้น มาใช้ในการบริหารจัดการเพื่อรับผลตอบแทนที่เหมาะสมกับความเสี่ยงที่ยอมรับได้ด้วย
3.เงินฉุกเฉิน 10%
เป็นเงินที่กันไว้สำหรับกรณีฉุกเฉิน หากในชีวิตไม่มีเรื่องที่ฉุกเฉินให้ต้องเสียเงิน ชีวิตคงดีไม่น้อย แต่หากไม่ใช่อย่างนั้น การกันเงินไว้เพียงเล็กน้อยแค่ 10% ซึ่งถือว่าน้อยมากไว้เพื่อป้องกันเงินส่วนใหญ่ก็เป็นทางเลือกที่ดี เพื่อเป็นภูมิคุ้มกันทางการเงินในการรองรับความไม่แน่นอนทางเศรษฐกิจ เครื่องมือที่ใช้เช่น ประกันสุขภาพ, เงินฝากบัญชีออมทรัพย์, กองทุนตลาดเงิน หรือกองทุนตราสารหนี้ระยะสั้น เป็นต้น
หากเราได้ “จัดการทางการเงิน” ได้เป็นอย่างดีแล้ว ไม่ว่าสถานการณ์ทางเศรษฐกิจจะเป็นอย่างไร เราก็จะสามารถผ่านมันไปได้ จะได้ไม่ต้องเป็น “มนุษย์เงินทอน” ที่มีเงินเหลือเพื่อตัวเองเพียงน้อยนิด แล้วก็ต้องใช้บริการ ‘สินเชื่อส่วนบุคคล’ และ ‘บัตรเครดิต’ จนไม่สามารถหลุดจากวงจรนั้นได้เลย
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpageและ www.tfpa.or.th