ทำความรู้จักบัญชี FCD เงินฝากสกุลต่างประเทศดอกเบี้ยสูง !!
การฝากเงินในบัญชีออมทรัพย์ประเทศไทยมักให้ผลตอบแทนน้อยเพื่อแลกกับความเสี่ยงที่ต่ำ แต่สำหรับนักลงทุนที่กำลังมองหาการออมเงินที่ให้ผลตอบแทนสูงกว่า “บัญชีเงินฝากสกุลเงินต่างประเทศ หรือ FCD” ก็เป็นอีกทางเลือกที่น่าสนใจ โดยในโพสต์นี้ Wealthy Thai จะพาทุกท่านมาทำความรู้จักบัญชี FCD กัน
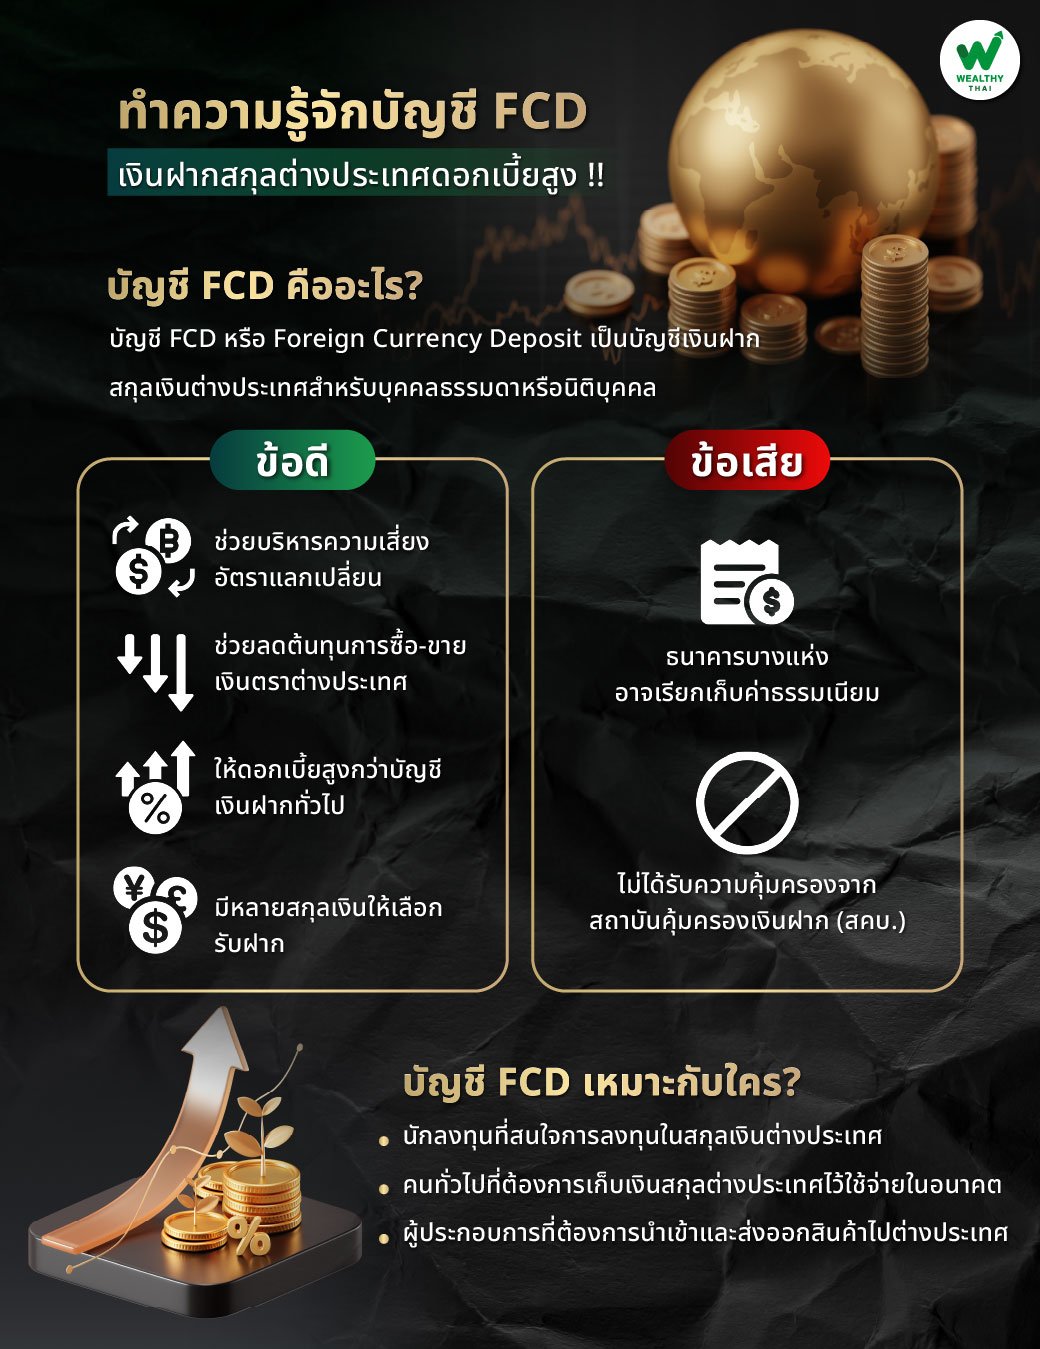
บัญชี FCD คืออะไร?
บัญชี FCD หรือ Foreign Currency Deposit คือบัญชีเงินฝากสกุลเงินต่างประเทศสำหรับบุคคลธรรมดาหรือนิติบุคคล ซึ่งบัญชี FCD จะมีสกุลเงินต่างประเทศให้เลือกหลากหลาย ไม่ว่าจะเป็น ดอลลาร์สหรัฐฯ (USD), เยน (JPY), ดอลลาร์ออสเตรเลีย (AUD), ปอนด์สเตอรลิง (GBP), หรือหยวน (CNY) เป็นต้น โดยบัญชี FCD มี 3 ประเภท ได้แก่ (1) บัญชีเดินสะพัด (2) บัญชีออมทรัพย์ และ (3) บัญชีฝากประจำ
ทั้งนี้ จุดเด่นของบัญชี FCD นอกเหนือจากการให้ผู้ฝากเงินสามารถถือสกุลเงินต่างชาติและแลกเปลี่ยนสกุลเงินในเวลาไหนก็ได้แล้ว บัญชี FCD ยังให้อัตราดอกเบี้ยสูงกว่าเงินฝากทั่วอีกด้วย โดยบางธนาคารให้ดอกเบี้ยสูงถึง 5.0% ต่อปี
ทำไม FCD ถึงให้ดอกเบี้ยสูงกว่าเงินฝากทั่วไป?
บัญชี FCD ให้ดอกเบี้ยสูงกว่าเงินฝากทั่วไป เนื่องจากอัตราดอกเบี้ยของ FCD จะเป็นไปตามทิศทางอัตราดอกเบี้ยนโยบายของประเทศเจ้าของสกุลเงินที่ผู้ฝากเลือกฝากเงิน พูดง่ายๆ คือประเทศไหนมีอัตราดอกเบี้ยนโยบายสูง บัญชี FCD ก็มักจะมีอัตราดอกเบี้ยที่สูงขึ้นตามไปด้วย
ยกตัวอย่างเช่น ในช่วง 2-3 ปีก่อนหน้านี้ ตอนที่สหรัฐฯ มีอัตราดอกเบี้ยนโยบายอยู่ที่ 5.25% ก็ทำให้หลายธนาคารมีโปรโมชันพิเศษให้ผลตอบแทนสูงสุด 5% สำหรับบัญชีเงินฝากสกุลดอลลาร์ ในขณะที่ในช่วงเดียวกันนั้น อัตราดอกเบี้ยนโยบายไทยอยู่ที่ 2.50% บัญชีเงินฝากในสกุลบาทจึงมีดอกเบี้ยต่ำกว่าที่ราว 1-2%
อย่างไรก็ตาม แต่ละธนาคารก็ให้อัตราดอกเบี้ยที่แตกต่างกันออกไป ผู้ฝากจึงจำเป็นต้องศึกษาเงื่อนไขให้ดี
ข้อดีและข้อเสียของ FCD
บัญชี FCD มีข้อดีมากมาย เช่น
-ช่วยบริหารความเสี่ยงอัตราแลกเปลี่ยน เพราะผู้ฝากสามารถเก็บเงินต่างประเทศไว้รอชำระภายหลังได้
-ช่วยลดต้นทุนค่าธรรมเนียมจากการเข้าซื้อขายเงินตราต่างประเทศ
-มักให้ดอกเบี้ยสูงกว่าบัญชีเงินฝากทั่วไป
-มีหลายสกุลเงินให้เลือกรับฝาก
แต่ก็มีข้อเสียหลักคือ
-การที่ธนาคารบางแห่งอาจเรียกเก็บค่าธรรมเนียม
- เงินฝากในบัญชี FCD ไม่ได้รับความคุ้มครองจากสถาบันคุ้มครองเงินฝาก (สคบ.)
บัญชี FCD เหมาะกับใคร?
1.นักลงทุนที่สนใจการลงทุนในสกุลเงินต่างประเทศ และต้องการลดความเสี่ยงจากอัตราแลกเปลี่ยน
2.บุคคลธรรมดาทั่วไปที่ต้องการเก็บเงินสกุลต่างประเทศไว้ใช้จ่ายในอนาคต
3.ผู้ประกอบการที่ต้องการนำเข้าและส่งออกสินค้าไปยังต่างประเทศ
ดอกเบี้ยที่ได้รับจาก FCD เสียภาษีไหม?
ดอกเบี้ยที่ได้รับจากบัญชี FCD ในกรณีที่ดอกเบี้ยรวมกันไม่เกิน 20,000 บาทต่อปี จะได้รับการยกเว้นภาษีบุคคลธรรมดา แต่ถ้าดอกเบี้ยเงินฝาก FCD เกิน 20,000 บาทต่อปี ก็จะต้องเสียภาษี 15% สำหรับบุคคลธรรมดาตามที่กรมสรรพากรกำหนด ทั้งนี้ เงินฝากและดอกเบี้ยที่อยู่ในบัญชี FCD จะไม่ต้องเสียภาษี จนกว่าจะแปลงเงินกลับมาเป็นสกุลเงินบาท
ท้ายที่สุดนี้ คำแนะนำสำหรับผู้ที่สนใจจะเปิดบัญชี FCD ก็คือ ผู้สนใจควรวางแผนเป้าหมายการลงทุนให้ดีก่อนตัดสินใจเลือกประเภทบัญชีเงินฝาก FCD และสกุลเงินที่เหมาะสม รวมถึงศึกษาเงื่อนไขต่าง ๆ เกี่ยวกับบัญชี FCD ของแต่ละธนาคาร, รายละเอียดการฝากเงินขั้นต่ำ, และค่าธรรมเนียมในการทำธุรกรรมด้วย