4 STEP “ผ่อนบ้าน”...ผสานเทคนิคให้ถึงฝัน !!!
Wealth EZ: ในชีวิตคนหนึ่งคนการที่จะมีบ้านเป็นของตัวเองเป็นหนึ่งในความฝันอันสูงสุด และความฝันนี้ก็ตามมาด้วยภาระหนี้ก้อนใหญ่ที่สุดเช่นกัน หลายคนจึงบากบั่นทำงานหนักเพื่อให้ภาระนี้หมดไปให้เร็วที่สุด บทความนี้จึงขอนำเสนอวิธีที่จะช่วยเป็นจุดเริ่มต้นของ “การวางแผนการเงิน” ในการ “ซื้อบ้าน”
1.จำนวนเงินในการผ่อนต่อเดือน
หลังจากเราเลือกบ้านในฝันได้แล้ว การประเมินค่าใช้จ่ายๆ ให้เหมาะสมกับกำลังเงินที่มีจึงเป็นจุดเริ่มต้นที่สำคัญที่สุด เพื่อจะไม่ให้กระทบกับสภาพคล่องทางการเงิน เพราะแน่นอนที่สุดว่า “การผ่อนบ้าน” จะกลายเป็น “รายจ่ายประจำเดือน” ที่เราต้องแบกรับไว้
2.ผ่อนอย่างสม่ำเสมอ
ความสม่ำเสมอในการผ่อน ถือเป็นการ “รักษาเครดิต” ของตัวเอง และยังช่วยเรื่อง “ไม่ต้องจ่ายดอกเบี้ย” ที่จะถูกทบในการผ่อนไม่ตรงเวลา
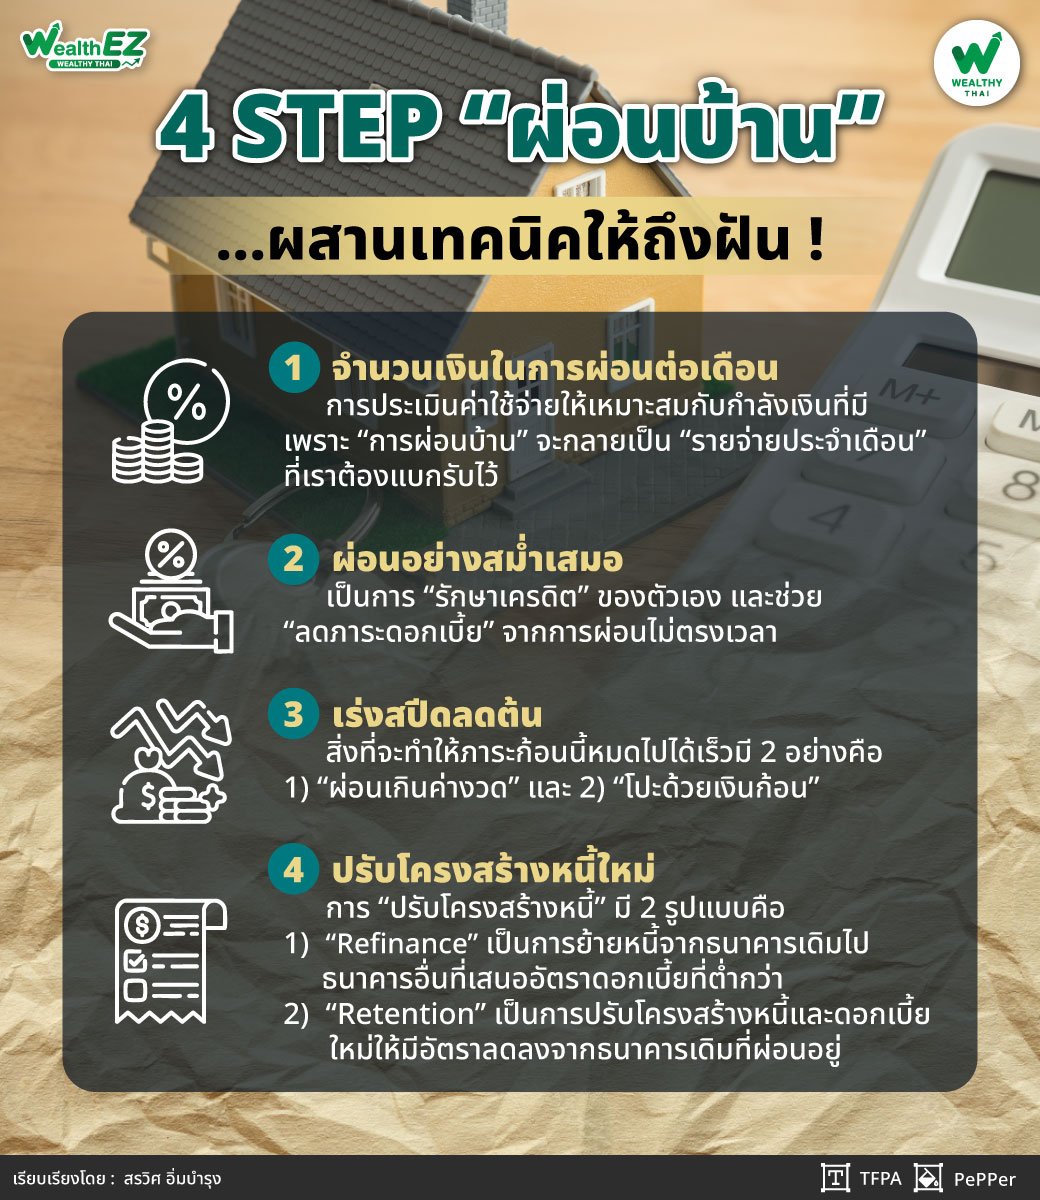
3.เร่งสปีดลดต้น
หลังจากที่เราสามารถผ่อนบ้านในฝันของเราได้อย่างสม่ำเสมอแล้ว สิ่งที่จะทำให้ภาระก้อนนี้หมดไปได้เร็วมีสองอย่างคือ
- “ผ่อนเกินค่างวด” ซึ่งอาจไม่จำเป็นต้องผ่อนเยอะกว่าค่างวดปรกติมากมาย เงินส่วนนี้จะเป็นเงินส่วนที่ไป “ลดเงินต้น” โดยตรงทำให้ระยะเวลาในการผ่อนสั้นลงได้
- “โปะด้วยเงินก้อน” สิ่งนี้จะเป็นการเร่งสปีดระยะเวลาการผ่อนอย่างชัดเจน เราอาจจะเอาเงินโบนัส เงินจากรายได้พิเศษ หรือแม้กระทั่งเงินออมมาโปะตรงนี้ก็ยังได้
4.ปรับโครงสร้างหนี้ใหม่
รูปแบบดอกเบี้ยบ้านจะเป็นแบบ “MRR” (Minimum Retail Rate) คืออัตราดอกเบี้ยเงินกู้ขั้นต่ำที่ธนาคารใช้ในการปล่อยสินเชื่อให้ลูกค้ารายย่อยชั้นดี เช่น สินเชื่อส่วนบุคคล สินเชื่อที่อยู่อาศัย ถ้าในปีต่อๆ ไปมีการปรับอัตราดอกเบี้ยเพิ่มขึ้น ซึ่งขึ้นอยู่กับการกำหนดนโยบายของแต่ละธนาคาร เช่น จากเดิม 3% แต่เมื่อผ่านไป 3 ปีกลับเป็น 6.5% ทำให้เราต้องจ่ายเพิ่มขึ้นอีกและเงินส่วนมากที่ผ่อนไปก็จะไปเป็นการจ่ายดอกเบี้ยซะด้วย ซึ่งการ “ปรับโครงสร้างหนี้” จะมีสองรูปแบบคือ
- “Refinance” เป็นการย้ายหนี้จากธนาคารเดิมไปธนาคารอื่น ที่เสนออัตราดอกเบี้ยที่ต่ำกว่า แต่ก็ควรต้องคำนึงถึงค่าใช้จ่ายในการดำเนินการ และอาจจะต้องเสียค่าปรับหากมีการไถ่ถอนก่อนกำหนด
- “Retention” เป็นการปรับโครงสร้างหนี้และดอกเบี้ยใหม่ให้มีอัตราลดลงจากธนาคารเดิมที่ผ่อนอยู่ ก็จะลดความยุ่งยากในการดำเนินการ และยิ่งหากเรามีประวัติการผ่อนที่ดีก็อาจได้รับการพิจารณาให้ได้อัตราดอกเบี้ยที่ต่ำได้
“ทั้งนี้ไม่ว่าจะ ‘Refinance’ หรือ ‘Retention’ ต่างมี ‘ข้อดี’ และ ‘ข้อเสีย’ ที่แตกต่างกัน เราสามารถตัดสินใจเลือกโดยพิจารณาจากเงื่อนไขต่างๆ ของแต่ละธนาคาร และความคุ้มค่าจากอัตราดอกเบี้ยที่เราได้รับ”
การ “ซื้อบ้าน” เป็นหนี้ระยะยาวหลักสิบปีขึ้นไป การไม่สร้างหนี้ระหว่างทางก็เปรียบเหมือนการไม่สร้างภาระหนี้เพิ่ม สุดท้ายเราจะได้มีความสุขกับบ้านในฝันของเราอย่างไร้หนี้ปลอดโปร่งโล่งสบาย
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th