จำลองเกษียณด้วย “Worst Cases” ทางการเงิน

เมื่อเริ่มต้นชีวิตการทำงาน การเดินทางของชีวิตจริงที่เริ่มต้นด้วยตัวเราก็มีความชัดเจนมากขึ้น ต่างจากชีวิตวัยเรียนมากทีเดียว บางคนเริ่มวางแผนเพื่อตนเองและครอบครัว ซึ่งหนึ่งในแผนเหล่านั้นคือ “การวางแผนเกษียณ” ที่ต้องทำตั้งแต่ก้าวแรกของการทำงานไม่ว่าจะผ่านประกันสังคม กองทุนสำรองเลี้ยงชีพ(PVD) กองทุนบำเหน็จบำนาญข้าราชการ(กบข.) กองทุนการออมแห่งชาติ กองทุนรวมเพื่อการเลี้ยงชีพ(PVD) ประกันชีวิตแบบบำนาญ(Annuity) หรือ กองออมการลงทุนอื่นๆ หลากหลายทางเลือก
หลายๆคนกำลังเริ่มต้น หลายคนเดินมาถึงครึ่งทาง หลายคนใกล้สู่เส้นชัยที่อาจพูดได้ว่าเป็นไปตามแผนที่วางไว้จึงมีคำถามที่ชวนคิด
“เหตุการณ์ใดที่จะเกิดขึ้นกับคุณแล้วรู้สึกแย่ที่สุดในวัยเกษียณ”
แน่นอนว่าเหตุการณ์นี้ยังไม่ได้เกิดขึ้น แต่คำถามนี้จะพาให้คุณได้ฉุกคิดและกลับมาทบทวนแผนเกษียณตนเอง 1)ให้ครอบคลุมจริง 2)ให้มีแนวทางในการแก้ปัญหา “หากเกิดขึ้นจริง...เหมือนแผนซ้อมดับเพลิงทั้งๆ ที่ยังไม่มีไฟไหม้ เหมือนล็อกบ้านทั้งๆ ที่ไม่เคยมีขโมย” เมื่อเกิดเหตุการณ์จริงขึ้นมาเราจะได้มีสติ มีทางออกสามารถแก้ไขสถานการณ์นั้นได้
แล้วเหตุการณ์ที่ว่านี้มีตัวอย่างอะไรบ้าง มีลักษณะอย่างไร ก่อให้เกิดความเสียหายทางการเงินได้อย่างไร มาดู “Worst Cases” เพื่อเป็นแนวทางการวางแผนเพิ่มเติม
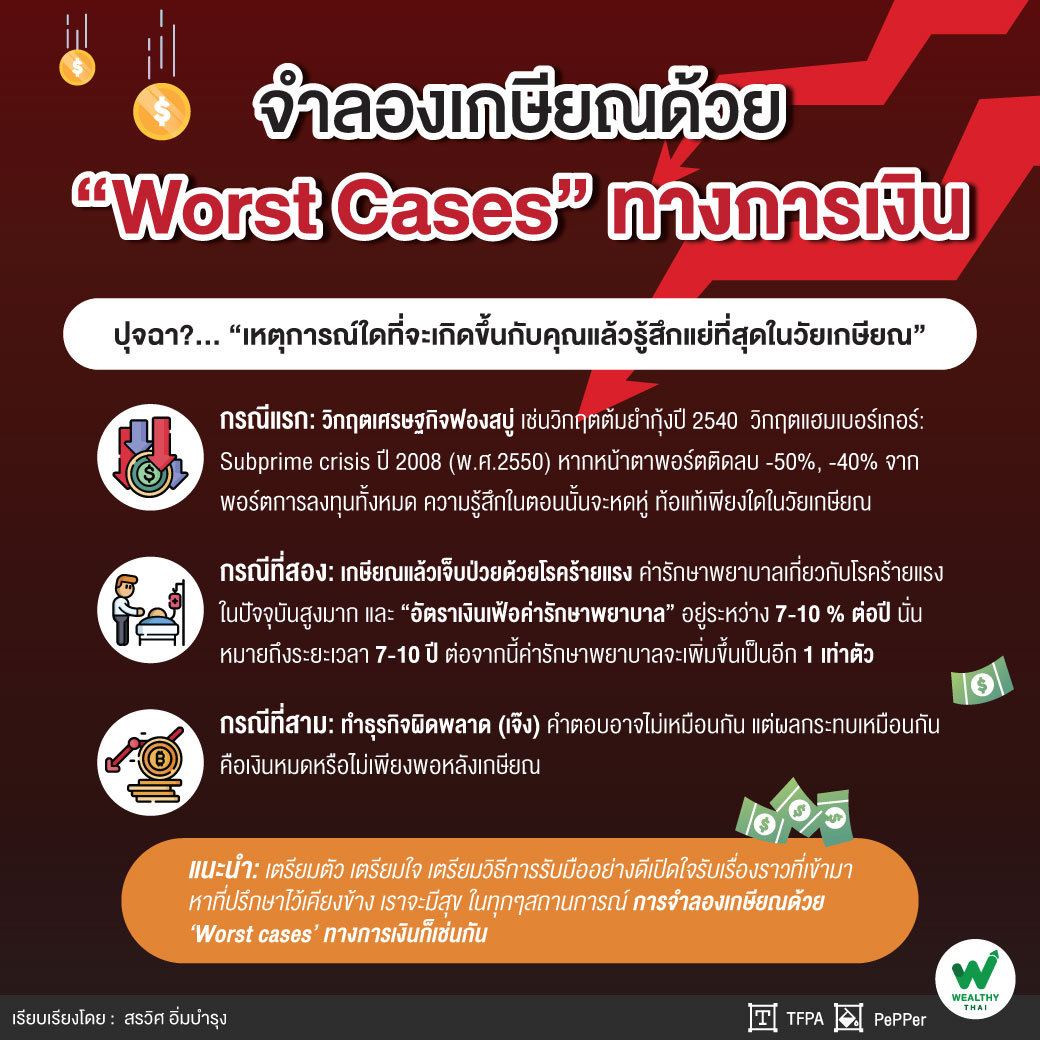
กรณีแรก: วิกฤตเศรษฐกิจฟองสบู่ (Economic bubble crisis) เช่นวิกฤตต้มยำกุ้งปี 2540 วิกฤตแฮมเบอร์เกอร์: Subprime crisis ปี 2008 (พ.ศ.2550)
วิกฤตทางการเงินเหล่านี้มีผลกับทุกคนที่ลงทุนในตลาดทุน แต่จะมีผลมากกับคนที่ “มั่นใจในตลาดทุนเกินไป” โดยขาดการกระจายความเสี่ยงที่ดีพอ หากจะพิจารณาจากข้อมูลบางส่วน ดัชนีหุ้นไทย (SET) ก่อนหน้าวิกฤตต้มยำกุ้ง 4 ม.ค. 2537 อยู่ที่ 1,753 จุด ถัดมาในวันที่ 4 ก.ย. 2541 อยู่ที่ 207.31 จุด การลดลงถึง 85% สถาบันการเงินหลายแห่งล้ม บริษัทต่างๆหลายแห่งเลิกกิจการจากภาระหนี้สินโดยตลาดภาพรวมกว่าจะกลับมายังจุดเดิมได้ต้องใช้เวลาถึง 19 ปี
“หากประวัติศาสตร์ซ้ำรอยในวันที่เราเกษียณ
เวลานั้นพอร์ตเกษียณจะมีหน้าตาเป็นอย่างไร”
จากระบบการออมเพื่อเป้าหมายเกษียณที่กล่าวไว้ข้างต้นปฏิเสธไม่ได้เลยว่าเราต้องเกี่ยวข้องกับภาคการลงทุน ทั้งการออมภาคบังคับ การออมภาคสมัครใจ เนื้อในของการออมหรือพอร์ตลงทุน มีส่วนเกี่ยวข้องกับตลาดทุนอยู่ทั้งนั้น ไม่ว่าจะเป็นประกันสังคม กบข. PVD. RMF LTF SSF ล้วนส่งผลต่อภาพรวมของเงินเกษียณ มากน้อย ไม่เท่ากัน
“หากหน้าตาพอร์ตติดลบ -50%, -40% จากพอร์ตการลงทุนทั้งหมด ความรู้สึกในตอนนั้นจะหดหู่ ท้อแท้เพียงใด เพราะยิ่งอายุมากขึ้น ความเปราะบางทางใจก็มีมากขึ้น และถ้าเอาจิตใจมาเฝ้ารอโอกาสที่จะดีดกลับมาราคาเดิมจะใช้เวลานานแค่ไหน ‘กังวล กังวล กังวล’ ความเครียดที่เกิดขึ้นไม่ดีกับเราแน่ๆ เมื่อจินตนาการไปถึงเรื่องนี้แล้วความรู้ในการลงทุนในการจัดพอร์ตเกษียณตามวัยตอนนี้เรามีมาก-น้อย เพียงใด มีการกระจายการลงทุนที่เหมาะสมหรือไม่ มีการสร้างแผนช่องทางการหารายได้หลังเกษียณหลายๆ ช่องทางหรือไม่ นั่นคือทางออกส่วนหนึ่งที่จะช่วยลดความเสียหายทั้งมูลค่าและจิตใจ ณ วันเกษียณเราได้เตรียมไว้หรือยัง ดีพอหรือยัง เริ่มทบทวนกันวันนี้เลยดีไหม”
กรณีที่สอง: เกษียณแล้วเจ็บป่วยด้วยโรคร้ายแรง
การเจ็บป่วยนำมาซึ่งความเครียด โดยความเครียดแรกกังวลว่าจะรักษา ‘หาย’ หรือ ‘ไม่หาย’ จากนั้นตามมาด้วยความเครียดความกังวลเรื่องค่ารักษาพยาบาลหรือค่าใช้จ่ายในการดูแล จะเพียงพอไหม เคยได้ยินบ่อยครั้ง “เก็บเงินมาทั้งชีวิตรักษาครั้งเดียวหมด” และหากเงินไม่มากพอต้องเป็นภาระลูกหลาน ญาติ เพราะกลุ่มคนอายุ 61 ปี ขึ้นไปซึ่งเป็นวัยเกษียณ มีโอกาสเจ็บป่วยมากขึ้น ภาวะการเจ็บป่วยของผู้สูงวัยมีแนวโน้มของจำนวนโรคที่เพิ่มขึ้น ข้อมูลจากการสำรวจอนามัย และสวัสดิการของ “สำนักงานสถิติแห่งชาติ” (ดังรูปที่ 1)
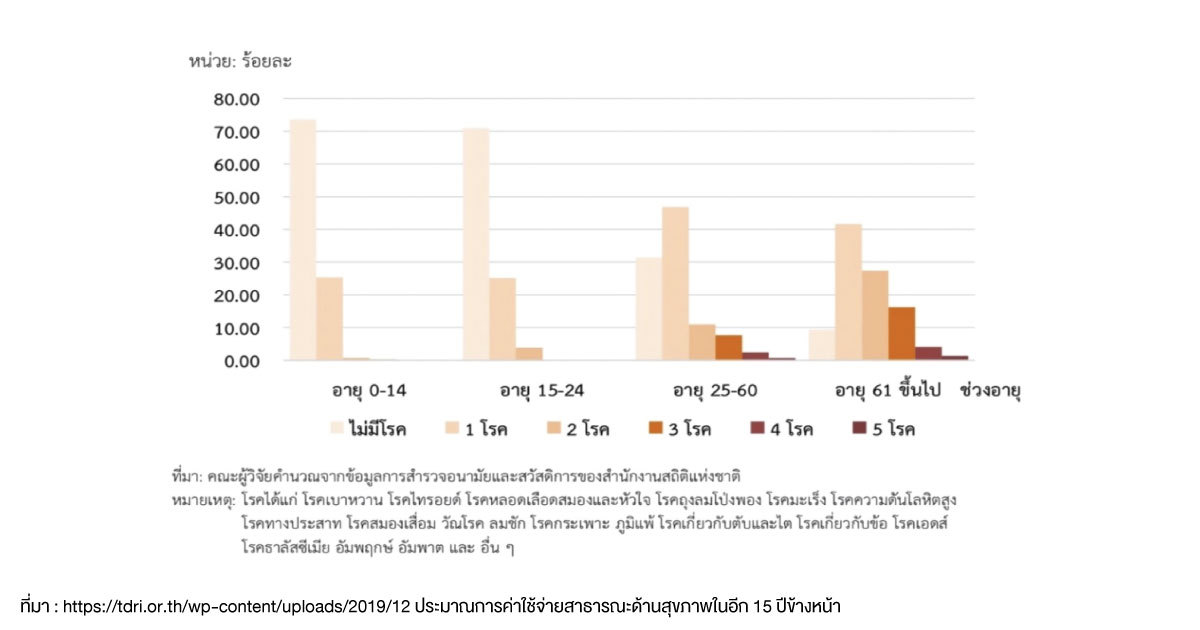
โดยวัยเกษียณมี “5 กลุ่มโรค” ที่กำลังเพิ่มขึ้นอย่างต่อเนื่องในประชากรไทยจากข้อมูล “สำนักงานสภาพัฒนาเศรษฐกิจและสังคมแห่งชาติ” ได้แก่ 1) กลุ่มโรคมะเร็ง 2) โรคหัวใจ 3) โรคปอด 4) โรคหลอดเลือดในสมอง 5) โรคเบาหวาน
ประเด็นที่สำคัญสร้างผลกระทบกับแผนเกษียณโดยตรงคือ ค่ารักษาพยาบาลเกี่ยวกับโรคร้ายแรงในปัจจุบันสูงมาก ตัวอย่างค่าใช้จ่ายเฉลี่ยโดยประมาณจากการรักษาโรคร้ายแรงของโรงพยาบาลเอกชน
1.โรคมะเร็งระยะลุกลามค่ารักษาพยาบาล 920,886 บาท
2.โรคหลอดเลือดสมองแตกค่ารักษาพยาบาล 350,000 บาท
3.โรคภาวะหัวใจเต้นผิดจังหวะ ค่ารักษาพยาบาล 667,000 บาท
4.โรคเกี่ยวข้องกับอวัยวะภายใน 365,000 บาท
ที่มา:AIA Brochure CI 2020
“และสามารถตรวจสอบค่ารักษาพยาบาลและบริการทางการแพทย์เพิ่มเติมจากกรมการค้าภายใน www.http://hospital.dit.go.th”
ปัจจัย “เงินเฟ้อ” เกี่ยวกับค่ารักษาพยาบาลที่สูงมาก ทำให้เป็นปัญหาน่ากังวลหลังเกษียณโดยการรวบรวมข้อมูลค่ารักษาพยาบาลตลอด 10 ปีที่ผ่านมา “อัตราเงินเฟ้อค่ารักษาพยาบาล” อยู่ระหว่าง 7-10 % ต่อปี นั่นหมายถึงระยะเวลา 7-10 ปี ต่อจากนี้ค่ารักษาพยาบาลจะเพิ่มขึ้นเป็นอีก ‘1 เท่าตัว’ เช่นมะร็งระยะลุกลามค่ารักษาจะเป็น 1,841,772 บาท และ 15-20 ปี ต่อจากนี้จะมีโอกาสแพงขึ้นเป็น 4 เท่าตัวประมาณ 3,683,544 บาท
“หากซ้ำร้ายเกิด ‘ทุพพลภาพถาวรสิ้นเชิง’ ค่าใช้จ่ายในการดูแลผู้ป่วยติดเตียงอาจต้องใช้ระยะเวลาดูแลยาวนานอีกด้วย เพราะฉะนั้นหากจะรับรักษาโรคร้ายแรงกับโรงพยาบาลเอกชนต้องใช้วงเงินค่ารักษาพยาบาลสูงอย่างแน่นอน”
บางท่านอาจกำลังคิดว่าหากเจ็บป่วยขึ้นจริงก็ใช้บริการจาก “โรงพยาบาลภาครัฐ” ได้ ไม่รู้สึกกังวลนักแต่อยากให้จำลองเหตุการณ์ล่วงหน้าไว้ หากภาครัฐไม่สามารถแบกภาระค่ารักษาพยาบาลได้ทั้งหมด จากนั้นให้ ‘ผู้ป่วยมีส่วนร่วมจ่าย (Co-pay)’ เกี่ยวกับการรักษาพยาบาลโรคร้ายแรง
“ซึ่งหากดูจากข้อมูลของ ‘TDRI’ ผู้สูงวัยในประเทศไทยในปี 2575 จะมีมากถึง 29% นั่นหมายถึงสวัสดิการภาครัฐด้านสาธารณสุขอาจไม่เพียงพอในอนาคตที่จะแบกรับผู้สูงวัยเป็นสัดส่วนเกือบ 1 ใน 3 ของประชากรในประเทศการมีส่วนร่วมจ่ายในค่ารักษาจะเป็นทางออกอย่างหนึ่งในการแก้ปัญหาสวัสดิการค่ารักษาพยาบาลภาครัฐ เพราะฉะนั้นการเตรียมสร้างพอร์ตกองทุนเพื่อค่ารักษาพยาบาล หรือ เพื่อค่าเบี้ยประกันสุขภาพในอนาคต คือทางออกช่วยให้หลังเกษียณหากเจ็บป่วยจะได้รับการรักษาที่ดีและรวดเร็ว ลองตรวจเช็คดูว่าพอร์ตเกษียณเดิมมีการลงทุนเพื่อ ‘กองทุนค่ารักษาพยาบาล’ นี้หรือยัง”
กรณีที่สาม: ทำธุรกิจผิดพลาด (เจ๊ง)
“แล้วเจ๊งด้วยอะไรหละ” คำตอบอาจไม่เหมือนกัน แต่ผลกระทบเหมือนกันคือเงินหมดหรือไม่เพียงพอหลังเกษียณ เช่น
1.ลงทุนผิดพลาด บางคนทำธุรกิจใหม่ตอนเกษียณ พอเกษียณแล้วว่างมีเงินก้อนหาอะไรทำเล่นๆ จากเล่นๆ เริ่มบานปลาย ทำด้วยความไม่ชำนาญ หรือสายป่านทางธุรกิจไม่ยาวพอที่จะผ่านช่วงแนวต้านไปได้ ทำให้เกิดความผิดพลาดการบริหารเงินตอนเกษียณ ในกรณีนี้เห็นบ่อยมาก
2.ทำธุรกิจมานานจนใกล้เกษียณแต่ถูกมรสุมเศรษฐกิจซัดจนไม่อาจต้านทานได้ไหว อุ้มลูกจ้าง อุ้มหนี้สิน เงินเก็บในระบบค่อยๆ ลด รู้อีกทีเงินหมด ไม่เห็นทิศทางการฟื้นตัวของธุรกิจ พิษโควิด-19 รอบนี้เห็นภาพได้ชัดมากหลายๆ ที่ต้องปิดกิจการลงอย่างถาวร
3.การรับผิดชอบตามกฏหมายทั้งทางแพ่ง ทางอาญา จากความผิดพลาดการดำเนินธุรกิจ เช่น ตนเองหรือพนักงานในบริษัทขับรถเกิดอุบัติเหตุชนสร้างความเสียหายแก่ผู้อื่นแล้วถูกฟ้องให้ชดใช้จนหมดตัวหรือล้มละลาย
4.ลงทุนแชร์ลูกโซ่ เข้าใจว่าสิ่งที่เอาเงินไปลงทุนคือธุรกิจ ตามผู้ชักชวนนำเสนอเริ่มลงทุนจากน้อยๆ พอลงทุนมากขึ้นระบบหายไปเลย มีข่าวบ่อยมากในสังคมไทย
“แล้วทางออกของคนทำธุรกิจคืออะไร แนวทางการบริหารการเงินเพื่อลดความผิดพลาดหลังเกษียณ คือหากอยากทำธุรกิจคงต้องเริ่มศึกษาแนวทางตั้งแต่ก่อนเกษียณ ศึกษาโอกาส ความเสี่ยง แต่ถ้าไม่ได้แยกการวางแผนการเงินส่วนบุคคล ออกจากธุรกิจที่ทำอยู่ความเสี่ยงทางการเงินก็ยังมีอยู่ หากมีการแยกการเงินออกให้ชัดเจนส่วนไหนสำหรับธุรกิจ ส่วนไหนเพื่อใช้จ่ายวันเกษียณ ความเสี่ยงเหล่านี้จะลดลงฟังดูง่าย สำหรับผู้ประกอบการนั้นไม่ง่ายเลย”
นี่เป็นเพียงส่วนหนึ่งของการจำลอง “Worst cases” ทางการเงินเป็นแนวทางการบริหารจัดการหากเกิดเหตุเลวร้ายที่สุด การที่ไม่เกิดขึ้นเป็นเรื่องที่ดีกว่ามาก แต่หากเกิดขึ้นจริงแล้วเราไม่ได้ซ้อมรับมือกับสิ่งเหล่านี้ จิตใจ ความรู้สึก ความกังวล จะส่งผลให้วัยเกษียณสุข กลับต้องมาแบกความทุกข์ไว้แทน แต่หากเราเตรียมตัว เตรียมใจ เตรียมวิธีการรับมืออย่างดีเปิดใจรับเรื่องราวที่เข้ามา หาที่ปรึกษาไว้เคียงข้าง เราจะมีสุข ในทุกๆสถานการณ์
“ก็เมื่อล็อกบ้านทั้งๆ ที่ไม่รู้ว่าจะมีโจรไหม การจำลองเกษียณด้วย ‘Worst cases’ ทางการเงินก็เช่นกัน”
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand,สมาคมนักวางแผนการเงินไทย Facebook Fanpageและ www.tfpa.or.th