ค่าจ้างในสหรัฐฯชะลอลง ช่วยจำกัดโอกาสการปรับขึ้นดอกเบี้ย ขณะที่เศรษฐกิจไทยได้แรงหนุนจากการลงทุนและมาตรการภาครัฐ
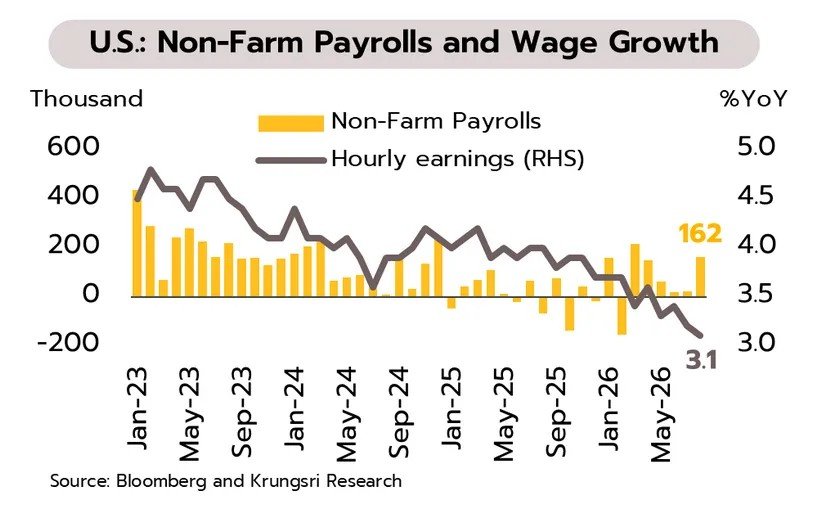
สหรัฐ: ความกังวลเรื่องเงินเฟ้อ การคลัง และการระดมทุนของบริษัทเทคโนโลยี ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาล อายุ 30 ปี แตะระดับสูงสุดในรอบ 19 ปี เพิ่มแรงกดดันต่อเศรษฐกิจสหรัฐฯ ผ่านต้นทุนการเงินที่สูงขึ้น ขณะเดียวกัน แม้ว่าการจ้างงานนอกภาคเกษตรเพิ่มขึ้นมากกว่าคาดในเดือนสิงหาคม แต่ค่าจ้างรายชั่วโมงชะลอสู่ 3.1% YoY ซึ่งจำกัดความเสี่ยง second-round inflation effect และโอกาสการปรับขึ้นอัตราดอกเบี้ยนโยบาย
ญี่ปุ่น: แม้ว่าจะมีมาตรการลดต้นทุนพลังงานและการปรับขึ้นค่าจ้าง แต่การใช้จ่ายภาคครัวเรือนยังคงหดตัวต่อเนื่องเป็นเดือนที่ 8 ท่ามกลางแรงกดดันเงินเฟ้อ ขณะที่ ความกังวลฐานะการคลังส่งผลให้อัตราผลตอบแทนพันธบัตรอายุ 10 ปี ของญี่ปุ่น ยังคงสูงสุดในรอบเกือบ 30 ปี ซึ่งอาจเพิ่มแรงกดดันต่อเศรษฐกิจและภาระหนี้ของรัฐบาล ทั้งนี้ วิจัยกรุงศรีคาดว่า BOJ จะปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% สู่ระดับ 1.25% ในการประชุมเดือนนี้ เพื่อชะลอการอ่อนค่าของเงินเยนและลดความเสี่ยง second-round inflation effect
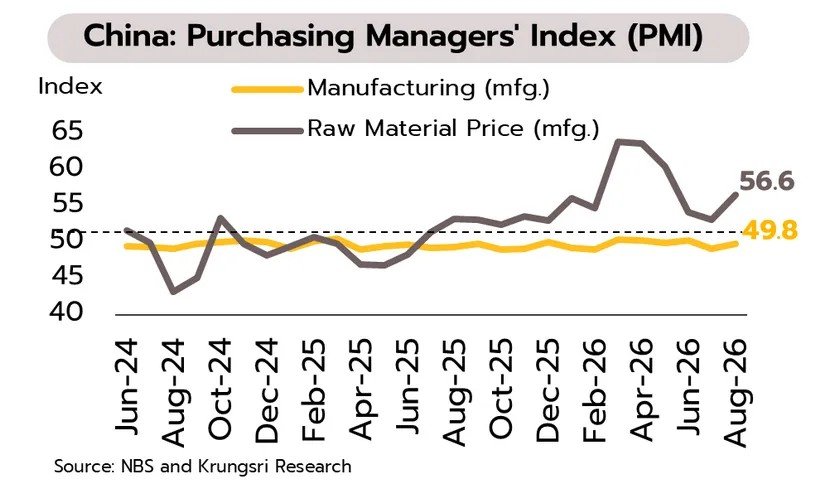
จีน: ภาคการผลิตเริ่มฟื้นตัวขึ้นบ้าง (ดังรูป) โดยได้แรงหนุนจากสินค้ากลุ่มไฮเทค อย่างไรก็ตาม แรงกดดันด้านต้นทุนอาจกลับมาเพิ่มขึ้นอีกครั้งตามราคาพลังงานโลก อีกด้านหนึ่ง รัฐบาลปรับแนวทางการปล่อยสินเชื่อบ้านใหม่ โดยจะมีการโอนเงินดาวน์และเงินกู้ให้ผู้พัฒนาฯ ก็ต่อเมื่อบ้านสร้างเสร็จ และขยายงวดผ่อนชำระสูงสุดเป็น 40 ปี มาตรการดังกล่าวคาดว่าจะค่อย ๆ ช่วยฟื้นความเชื่อมั่นผู้บริโภค แต่ผลบวกในปัจจุบันอาจยังจำกัด เนื่องจากโครงการที่สร้างไม่เสร็จยังมีอยู่ค่อนข้างมาก
ไทย: แม้เศรษฐกิจในประเทศชะลอตัว แต่ยังมีแรงส่งจากการส่งออกและการลงทุน โดยในเดือนกรกฎาคมดัชนีการบริโภคภาคเอกชนขยายตัวลดลง (PCI +3.2% YoY จาก +4.6% เดือนมิถุนายน) แม้ยังมีแรงหนุนจากมาตรการรัฐ สำหรับดัชนีการลงทุนภาคเอกชนยังเติบโตสูง (PII +12.9% จาก +18.6%) แม้จะชะลอลงบ้างตามการนำเข้าสินค้าทุนที่เร่งตัวในช่วงหลายเดือนที่ผ่านมา ขณะที่การส่งออกสินค้าไม่รวมทองคำขยายตัวต่อเนื่อง (+25.4% จาก +24.8%) และจำนวนนักท่องเที่ยวต่างชาติเพิ่มขึ้น (2.5 ล้านคน จาก 2.1 ล้านคน)
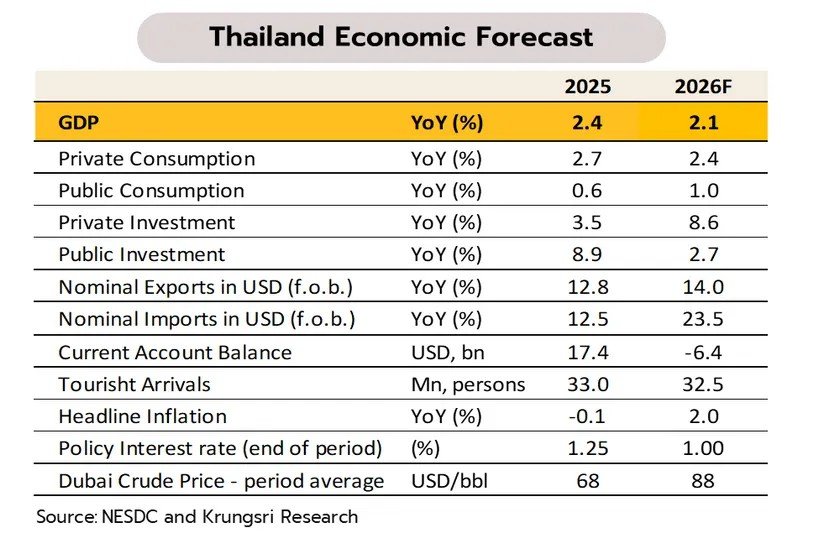
ในระยะต่อไป วิจัยกรุงศรีคาดว่าเศรษฐกิจไทยจะได้รับแรงส่งจาก 3 ปัจจัยหลัก 1) การลงทุนภาคเอกชน โดยมีปัจจัยสนับสนุนจากมูลค่าขอรับการส่งเสริมการลงทุนจาก BOI ช่วงครึ่งปีแรกที่ขยายตัวต่อเนื่อง (+36.7%) โดยเฉพาะอุตสาหกรรมดิจิทัลที่เพิ่มขึ้นเท่าตัว (+100%) รวมถึงการส่งเสริมการลงทุนผ่านโครงการ Thailand FastPass 2) การส่งออกในกลุ่มที่เกี่ยวข้องกับการลงทุนด้าน AI ทั่วโลก และวัฏจักรขาขึ้นของอิเล็กทรอนิกส์ และ 3) ความต่อเนื่องของมาตรการภาครัฐ โดยเฉพาะโครงการเปลี่ยนผ่านด้านพลังงานของประเทศ อย่างไรก็ดี การเติบโตทางเศรษฐกิจอาจถูกจำกัดจากหลายปัจจัย อาทิ 1) การบริโภคภาคเอกชนที่มีแนวโน้มสูญเสียแรงส่งภายหลังสิ้นสุดมาตรการกระตุ้น เนื่องจากรายได้โตต่ำและหนี้ครัวเรือนอยู่ในระดับสูง 2) ภาวะเอลนีโญที่จะส่งผลกระทบต่อสินค้าเกษตร รายได้เกษตร และภาคการผลิตที่เกี่ยวข้อง 3) สถานการณ์ในตะวันออกกลางที่ยืดเยื้อ และ 4) มาตรการกีดกันทางการค้าของสหรัฐฯ ทั้งนี้ วิจัยกรุงศรีคาดว่าเศรษฐกิจไทยจะเติบโต 2.1% ในปี 2569