จับตา AMATA ไตรมาส 3/69 สะดุด กำไรส่อร่วง 19% เหตุยอดขายที่ดินวูบ โบรกฯ แนะรอจังหวะลงทุนหลังงบออก
วันนี้ AMATA น่าจะประกาศผลประกอบการไตรมาส 3/69 ซึ่งนักวิเคราะห์คาดการณ์ว่ากำไรจะปรับตัวลดลงทั้งจากไตรมาสก่อนหน้าและช่วงเดียวกันของปีก่อน จากยอดขายที่ดินที่ลดลง ก่อนจะฟื้นตัวในไตรมาส 4/69
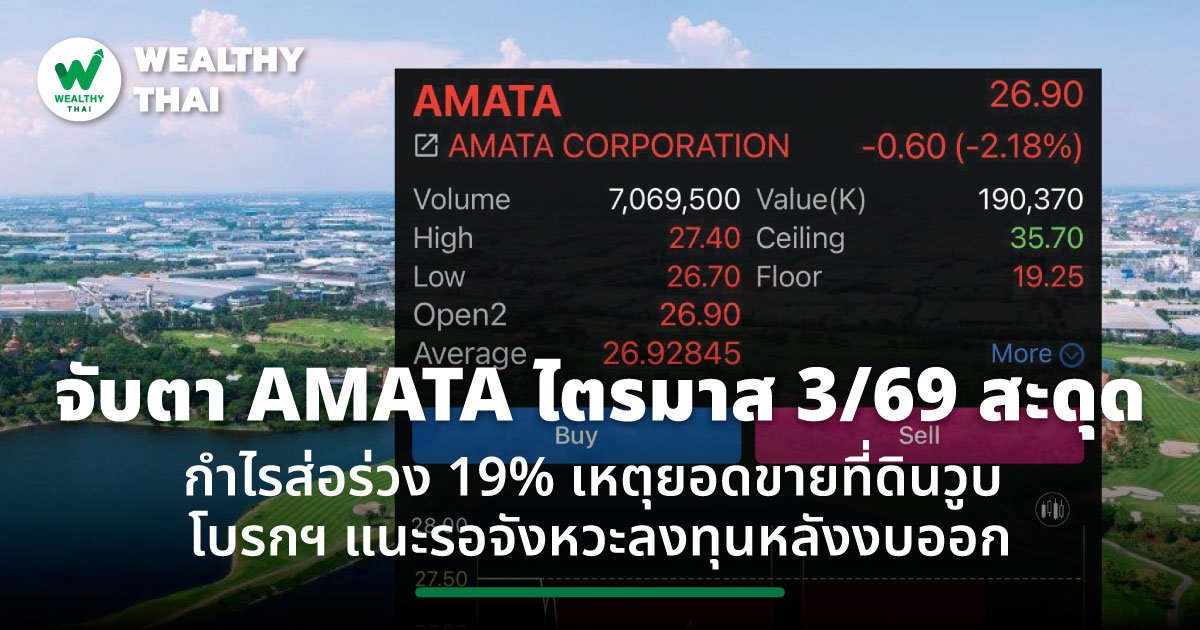
ขณะเดียวกันราคาหุ้นของ AMATA วันนี้ก็ปรับตัวลดลงต่อเนื่องตั้งแต่เปิดตลาด ล่าสุดอยู่ที่ 26.90 บาท ลดลง 0.60 บาท หรือ -2.18% จากวันก่อนหน้า
บล.หยวนต้า (ประเทศไทย) คาดกำไรปกติไตรมาส 3/69 ของ AMATA ที่ 930 ล้านบาท ลดลง 27.7% จากไตรมาส 2/69 และ 19.4% จากไตรมาส 3/68 จากยอดโอนที่ดินที่ลดลง โดยคาดรายได้หลักที่ 3.3 พันล้านบาท ชะลอตัวลงทั้งจากไตรมาสก่อนหน้า และช่วงเดียวกันของปีก่อน แม้ราคาโอนที่ดินเฉลี่ยในช่วงไตรมาส 2/69 จะปรับตัวขึ้นมาอยู่ที่ระดับ 8.1 ล้านบาทต่อไร่
ทั้งนี้ คาด Presales ไตรมาส 3/69 จะลดลงมาอยู่ที่ 228 ไร่ ชะลอลง 15.9% จากไตรมาส 2/69 และ 6.2% จากไตรมาส 3/68 จากการเจรจาที่ล่าช้าและลูกค้าในกลุ่ม Data Center ชะลอการตัดสินใจ ซึ่งจะทำให้ยอด Presales ช่วง 9 เดือน ปี 2569 อยู่ที่เพียง 605 ไร่ หรือ 22% ของเป้าหมายบริษัท
ขณะเดียวกันประเมินกำไรไตรมาส 4/69 จะสามารถฟื้นตัวได้จากไตรมาส 3/69 และ 4/68 แม้มีการรับรู้ค่าใช้จ่ายเกี่ยวกับน้ำท่วมราว 20 ล้านบาท เพราะได้แรงหนุนจากยอดโอนที่ดินที่เพิ่มขึ้นใน Amata City Chonburi และ Amata City Rayong
หากกำไรไตรมาส 3/69 ออกมาใกล้เคียงกับที่คาด กำไร 9 เดือน ปี 2569 จะคิดเป็น 88% ของกำไรปกติทั้งปี ฝ่ายวิเคราะห์จึงยังคงประมาณการปี 2569 ที่ 4.0 พันล้านบาท เพิ่มขึ้น 31.9% จากปีก่อน และคงราคาเหมาะสม ณ สิ้นปีที่ 38.75 บาท/หุ้น (อิง PER 11.0 เท่า) คงคำแนะนำ “ซื้อ” สำหรับการลงทุนระยะยาว
อย่างไรก็ตาม ในช่วงสั้นคาดหุ้นมีโอกาสถูกกดดันจากแนวโน้มกำไรปกติและ Presales ในช่วงไตรมาส 3/69 ที่ลดลงทั้งจากไตรมาสก่อนหน้าและช่วงเดียวกันของปีก่อน รวมถึงโอกาสในการปรับลดยอดเป้า Presales ปี 2569 ของบริษัทฯ ดังนั้นเชิงกลยุทธ์ ฝ่ายวิเคราะห์จึงแนะนำให้ชะลอการลงทุนและกลับเข้าลงทุนหลังการประกาศงบ