XSPRING มองหุ้นไทยปี 70 ได้ไปต่อ แกว่งตัวในกรอบ 1,477–1,725 จุด ใช้จังหวะเข้าสะสมเมื่อย่อตัว พร้อมเปิดโพย 8 หุ้นเด่น 3 ธีม “High Beta–EPSสูง–อานิสงส์ FDI” นำตลาด
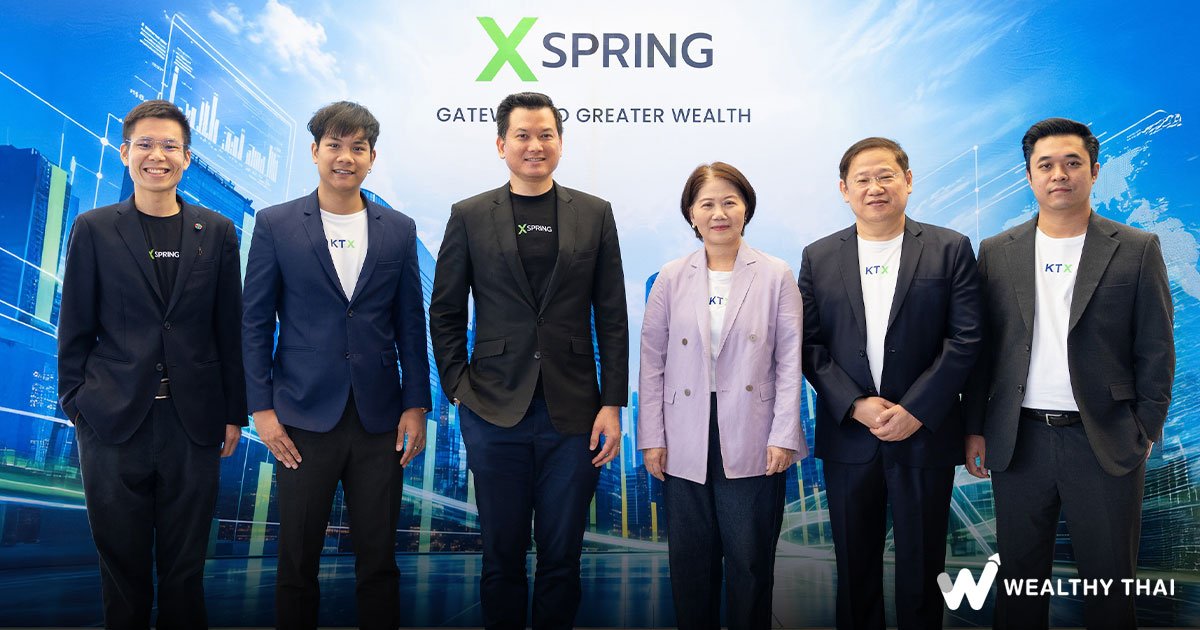
กลุ่มธุรกิจการเงินเอ็กซ์สปริง (XSPRING) โดย นายณัฐวุฒิ จันทนะจุลพงศ์ ตำแหน่ง นักกลยุทธ์ลงทุนอาวุโส บริษัทหลักทรัพย์ กรุงไทย เอ็กซ์สปริง จำกัด (KTX) เปิดเผยว่า ปี 2570 จะเข้าสู่ช่วง “โลกเก็บบิลยุคเงินถูก” เป็นการสิ้นสุดยุคเงินกู้ดอกเบี้ยต่ำ ซึ่งจะเกิดขึ้นพร้อมกันถึง 3 แห่ง ทั้งสหรัฐ ฯ ยุโรป และญี่ปุ่น ทำให้ตลาดหุ้นทั่วโลกรวมถึงไทยผันผวน อย่างไรก็ตามตลาดหุ้นไทยยังมีโครงสร้างที่แข็งแรงพอ การที่ตลาดย่อตัวจึงเป็นโอกาสทยอยสะสมหุ้นไทยที่มีพื้นฐานรองรับ สำหรับแรงกดดันใน 3 ภูมิภาค ซึ่งดัน Term premium ของพันธบัตรทั่วโลกให้สูงขึ้นพร้อมกัน ประกอบด้วย
- สหรัฐฯ ซึ่งเผชิญภาวะต้นทุนทางการเงินสูง ภาระดอกเบี้ยสุทธิของรัฐบาลสหรัฐ ฯ ขึ้นไปถึง 6% ของรายได้ สูงสุดในรอบ 35 ปี ขณะเดียวกันธนาคารกลางสหรัฐ ฯ ยังดำเนินนโยบายอย่างระมัดระวัง ด้วยการปรับขึ้นอัตราดอกเบี้ย 0.25% สู่ 3.75–4.00% เมื่อ 16 ก.ย. 2569 และหยุดเติมสภาพคล่อง
- ยุโรป เผชิญภาวะหนี้สูง ทั้ง ฝรั่งเศสมีหนี้สาธารณะราว 120% ของ GDP และขาดดุลการคลังราว 4% ของ GDP ต้องทั้งตัดรายจ่ายและขึ้นภาษี ท่ามกลางกระแสต่อต้านที่เพิ่มขึ้น ส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศส กับเยอรมนี กว้างเกิน 1.50% เป็นครั้งแรกนับจากวิกฤตยูโรโซน และเงินยูโรอ่อนค่าแรงสุดในรอบ 16 เดือน ทำให้ตลาดพันธบัตรโลกเหวี่ยงตัวแรงขึ้น
- ญี่ปุ่น อยู่ในช่วงขนเงินกลับบ้าน ธนาคารกลางญี่ปุ่น (BOJ) ขึ้นดอกเบี้ยสู่ 25% และคาดว่าจะไปถึงอย่างน้อยราว 2% เพื่อให้อัตราดอกเบี้ยแท้จริงกลับมาเป็นบวก ภายในกลางปี 2570 ทำให้บริษัทประกันชีวิตญี่ปุ่นซึ่งถือพันธบัตรรัฐบาลญี่ปุ่นมากเป็นอันดับ 2 รองจาก BOJ ขาดทุนมหาศาลจากการถือพันธบัตร ขณะเดียวกัน ปัจจัยดังกล่าว ส่งผลให้ลูกค้าเร่งไถ่ถอนกรมธรรม์เดิมเพราะกรมธรรม์ใหม่ถูกลง บริษัทประกันจึงมีแรงกดดันให้ขายสินทรัพย์ เพิ่มความเสี่ยง "การเทขายสินทรัพย์เสี่ยงเพื่อนำเงินกลับไปคืนหนี้สกุลเงินดอกเบี้ยต่ำ" และการดึงเงินกลับญี่ปุ่น ทั้งนี้ ญี่ปุ่นลดการถือพันธบัตรสหรัฐฯ ลงแล้ว 1.086 แสนล้านดอลลาร์ในช่วง 1H2569
KTX ประเมินว่าหากแรงกดดันทั้ง 3 ด้านเกิดพร้อมกัน SET มีโอกาสปรับฐานลงสู่บริเวณ 1,477 จุดในระยะสั้น โดยกลุ่มเทคโนโลยีจะเป็นตัวนำตลาดลง สะท้อนจาก DELTA ทั้งนี้การปรับฐานรอบนี้มาจากปัจจัยภายนอกเฉพาะกลุ่ม ไม่ใช่ปัญหาภายในของไทย ส่วนจุดแข็งของประเทศไทย มาจาก 3 ด้าน ด้านแรก คือ Growth โดยเฉพาะตัวเลขการส่งออกที่พบว่ามูลค่าส่งออกเดือน ก.ย. 2569 ขยายตัว 24% จากช่วงเดียวกันของปีก่อน (YoY ) ด้านที่ 2 คือ Defensive เงินเฟ้อเฉลี่ย 3 ไตรมาสของปี 2569 อยู่ที่ 1.53% ต่ำกว่าประมาณการของ ธปท. ที่ 2.3% ยังไม่สูงมากเมื่อเทียบกับประเทศตะวันตก และด้านที่ 3 คือ Valuation: Earnings Yield Gap (EYG) ของไทยอยู่ที่ราว 6% สูงเป็นอันดับ 2 ของโลก(รองจากจีน) ขณะที่ดัชนีปรับลงมาต่ำกว่าต้นทุนของนักลงทุนต่างชาติ (รวมค่าเงิน) แล้ว และต่างชาติเริ่มชะลอแรงขาย จึงมีลุ้นเห็นจุดกลับตัวของเงินทุนไหลเข้า
KTX ตั้งเป้าหมาย SET 12 เดือนข้างหน้าแกว่งตัวในกรอบกว้าง 1,477–1,725 จุด ระยะสั้นมีโอกาสลงมาที่ 1,477 จุดจากความกังวลปัจจัยภายนอก โดย Upside ราว 69% มาจากการ Re-rating เมื่อความกังวลของตลาดผ่านจุดสูงสุดและเริ่มคลายตัวลง (Risk premium ลดลง) มากกว่าการเติบโตของกำไรซึ่งคาดเพิ่มขึ้นราว 2.3% (EPS ปัจจุบันรับรู้ปัจจัยบวกของการขยายตัวของเศรษฐกิจไปพอสมควรแล้ว) ดังนั้นในการเลือกหุ้นจึงควรให้น้ำหนักกับหุ้นที่ราคาตอบสนองต่อ Risk premium ที่ลดลง ทั้งนี้แนะนำหุ้นไทยภายใต้ 3 ธีม 8 ตัว ประกอบด้วย
ธีมที่ 1 — Discount Rate Play: GULF, TRUE หุ้นที่วิ่งเมื่อตลาดคลายกังวล เมื่อ Risk premium ลดลง หุ้นที่มี Beta และ P/E สูงจะได้ประโยชน์จากการ Re-rating มากที่สุด โดยประเมิน Upside จากการ Re-rating เพียงอย่างเดียว GULF และ TRUE โดดเด่น
ธีมที่ 2 — Laggards ที่กำไรถูกปรับขึ้น: SAWAD, MOSHI, MRDIYT หุ้นที่ประมาณการกำไรถูกปรับเพิ่ม แต่ราคายังไม่สะท้อน หากตลาดขึ้นมีโอกาสวิ่งไล่ตาม หากตลาดลงต่อ Downside จะจำกัดเพราะราคาปรับลงมาก่อนแล้ว โดยกลุ่มการเงินโดดเด่นเป็นพิเศษ เนื่องจาก Equity Risk Premium อยู่ใกล้ระดับสูงสุดในรอบ 15 ปี
ธีมที่ 3 — Yen Relocation & FDI: AMATA, WHA, SJWD ค่าแรงญี่ปุ่นที่เร่งตัวสูงสุดในรอบ 29 ปีและเงินเยนที่กลับทิศมาแข็งค่า จะผลักให้ผู้ผลิตญี่ปุ่นย้ายฐานการผลิตออกนอกประเทศ คล้ายช่วงหลังข้อตกลง Plaza Accord ในอดีต ที่เงินลงทุนโดยตรงของญี่ปุ่นเพิ่มขึ้นกว่า 5 เท่าใน 4 ปี และเป็นยุคที่ Eastern Seaboard ของไทยถูกสร้างขึ้น ล่าสุดคำขอรับส่งเสริมการลงทุน (BOI) จากญี่ปุ่นปี 2568 มีมูลค่า 1.19 แสนล้านบาท เพิ่มขึ้น 146% YoY และญี่ปุ่นเป็นผู้ลงทุนต่างชาติอันดับ 1 ตามมูลค่าในครึ่งแรกปี 2569 โดยกลุ่มนิคมอุตสาหกรรมจะได้รับเม็ดเงินก่อนเป็นกลุ่มแรก
ส่วนคำแนะนำการจัดพอร์ตการลงทุน แนะนำสัดส่วน 55-15-30 โดยแบ่งเป็น หุ้นไทย 55% เน้น Domestic play ตาม 3 ธีม: GULF · TRUE · SAWAD · MOSHI · MRDIYT · AMATA · WHA · SJWD
หุ้นต่างประเทศ 15% หุ้นเอเชีย (ไม่รวมญี่ปุ่น ไม่อิงเทค) 10% และหุ้น Quality/Defensive ทั่วโลก 5% หลีกเลี่ยงหุ้น Big Tech สหรัฐฯ และหุ้นยุโรป และที่เหลือเป็นสินทรัพย์ป้องกันความเสี่ยง 30% แบ่งเป็นพันธบัตรระยะสั้น 15% ทองคำ 10% (ทยอยซื้อเมื่อปรับฐาน) และ เงินเยน 5%
นายภัทรนันท์ ธนียวัน ลิ้มอุดมพร นักกลยุทธ์การลงทุน บริษัทหลักทรัพย์จัดการกองทุน เอ็กซ์สปริง จำกัด (XSpring AM) กล่าวว่าแม้ว่าภาพรวมเศรษฐกิจโลกจะมีความเสี่ยงดังที่ KTX กล่าวมาข้างต้น แต่มองว่าเศรษฐกิจของประเทศออสเตรเลียมีโอกาสเติบโตที่น่าสนใจ เนื่องจากมีเสถียรภาพเชิงโครงสร้างสูง จากข้อมูลพบการเติบโตยาวนานเกือบ 30 ปีโดยไม่เข้าสู่ภาวะเศรษฐกิจถดถอย (Recession-free record) ยกเว้นช่วงวิกฤต COVID-19 ที่หดตัวชั่วคราว แต่ในด้านปัจจัยพื้นฐานมีความแข็งแกร่งต่อเนื่องจากความต้องการสินค้าโภคภัณฑ์ แร่ธาตุสำคัญ และพลังงานในตลาดโลก ประกอบกับระบบการเงิน และสถาบันการเงินภายในประเทศที่มีความแข็งแกร่ง ทำให้ตลาดหุ้นออสเตรเลียมีโอกาสเติบโตสูง และมีความผันผวนค่อนข้างต่ำเมื่อเทียบกับตลาดหุ้นโลก ในระยะยาวออสเตรเลียจึงเป็นประเทศที่มีแนวโน้มขยายตัวสูงกว่าค่าเฉลี่ยของกลุ่มประเทศเศรษฐกิจหลัก (Major Economies) ดังนั้น ดัชนีหุ้นออสเตรเลียจึงมีความผันผวนน้อย ซึ่งนักลงทุนที่สนใจสามารถลงทุนผ่าน กองทุนเปิดเอ็กซ์สปริง หุ้นออสเตรเลีย ( X-AUSEQ ) กองทุนประเภทฟีดเดอร์ (Feeder Fund) ที่ลงทุนตรงในกองทุนหลักชื่อว่า Candriam Equities L Australia Class I Cap โดยกองทุนหลักเป็นกองทุนที่มีนโยบายบริหารแบบมุ่งหวังสร้างผลตอบแทนให้สูงกว่าดัชนีชี้วัด (Active Management) เน้นลงทุนในหุ้นของบริษัทจดทะเบียนหรือดำเนินกิจกรรมทางเศรษฐกิจหลักในประเทศออสเตรเลีย