ส่องหุ้นได้-เสียประโยชน์ ดีลการค้าไทย-สหรัฐฯ ITC-TU ลุ้นลดภาษี CPF-GFPT เสี่ยงเนื้อสัตว์นำเข้าทะลัก
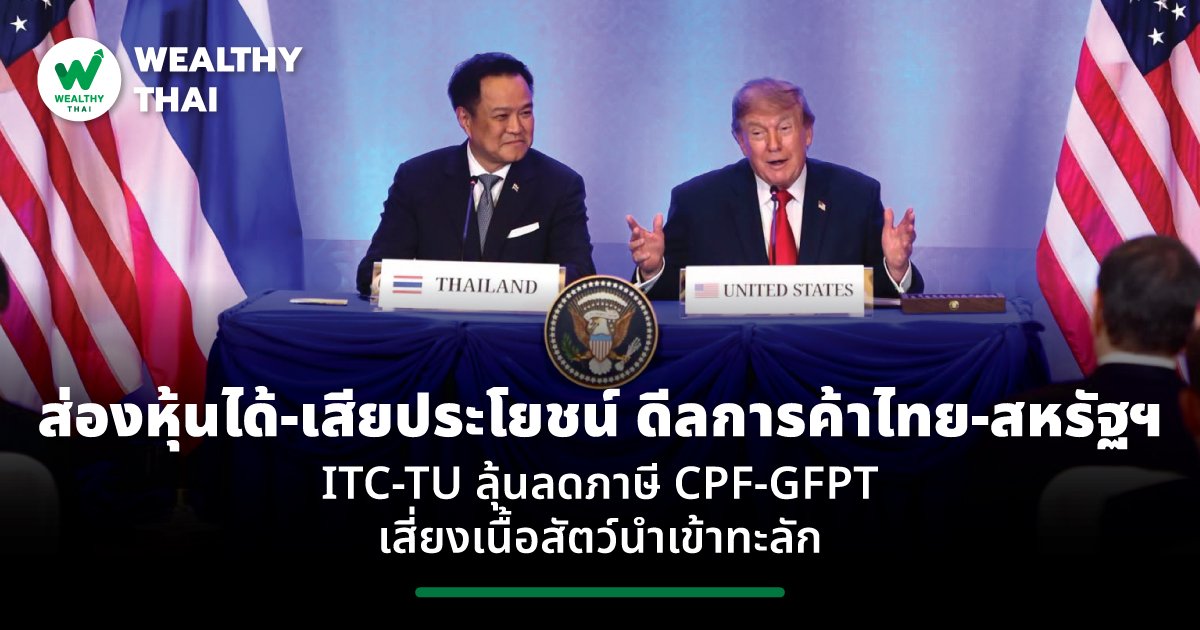
วานนี้ (17 พ.ย. 69) ไทยและสหรัฐฯ ลงนามแถลงการณ์ร่วม (Joint Statement) ภายใต้กรอบข้อตกลงการค้าแบบต่างตอบแทน (Agreement on Reciprocal Trade: ART) โดยไทยตกลงเปิดตลาดและลดอุปสรรคทางการค้า ครอบคลุมสินค้าเกษตร ยานยนต์ ยา และสินค้าอื่นๆ รวมถึงปรับปรุงกฎระเบียบด้านการค้าและการลงทุน
ภายใต้ข้อตกลงดังกล่าว ไทยมีแผนนำเข้าสินค้าเกษตรจากสหรัฐฯ มูลค่า 2.6 พันล้านดอลลาร์ต่อปี ครอบคลุมข้าวโพดเลี้ยงสัตว์ กากถั่วเหลือง และ DDGS ขณะที่สหรัฐฯ ผลักดันให้ไทยเปิดตลาดนำเข้าเนื้อหมู เนื้อวัว เนื้อไก่ และเครื่องใน รวมถึงทบทวนข้อจำกัดการใช้สารเร่งเนื้อแดง (Ractopamine)
ทั้งนี้ ไทยยังคงได้รับอัตราภาษี Reciprocal Tariff ที่ 19% และอยู่ระหว่างเจรจาปรับลดภาษี Section 301 จาก 12.5% เหลือ 10% เพื่อให้ใกล้เคียงกับประเทศคู่แข่งในอาเซียน โดยคาดว่าจะใช้เวลาประมาณ 2 เดือนในการจัดทำข้อตกลงฉบับสมบูรณ์ ก่อนเข้าสู่กระบวนการอนุมัติและบังคับใช้
บล.กรุงศรีมองผลกระทบเป็นกลาง โดยประเมินว่าข้อตกลงดังกล่าวช่วยลดความไม่แน่นอนและสร้างกรอบกติกาการค้าที่ชัดเจนขึ้น ทำให้ไทยมีเงื่อนไขทางการค้าทัดเทียมกับประเทศคู่แข่งในอาเซียน ซึ่งส่วนใหญ่ได้ลงนามข้อตกลง ART ไปแล้ว
โดยยังต้องติดตามรายละเอียดเกี่ยวกับกรอบภาษีและเงื่อนไขต่างๆ เพิ่มเติม โดยหากไทยสามารถรักษาอัตราภาษีไว้ที่ 19% เทียบกับประเทศในอาเซียนที่อยู่ระดับ 19-20% จะยังคงรักษาความสามารถในการแข่งขันเมื่อเทียบกับจีน และสนับสนุนกระแสการย้ายฐานการผลิต (China +1) ให้เดินหน้าต่อได้
อย่างไรก็ตาม บล.กรุงศรี มองว่าผลบวกดังกล่าวไม่ได้แตกต่างจากที่ตลาดคาดหวังไว้ก่อนหน้า ขณะที่อีกด้านหนึ่ง การเปิดตลาดนำเข้าสินค้าจากสหรัฐฯ โดยเฉพาะสินค้าเกษตร อาจส่งผลเชิงลบต่อจิตวิทยาการลงทุนในหุ้นที่เกี่ยวข้อง
ด้าน บล.เอเซีย พลัส ประเมินหุ้นเกษตรอาหารรับผลกระทบแตกต่างกัน โดยกลุ่มเนื้อสัตว์อย่าง CPF และ GFPT มีแนวโน้มได้รับ Sentiment เป็นกลางถึงลบ จากความเสี่ยงการแข่งขันที่เพิ่มขึ้น หลังไทยเปิดตลาดนำเข้าเนื้อหมูและเนื้อไก่จากสหรัฐฯ ซึ่งอาจกดดันราคาเนื้อสัตว์ในประเทศ โดยเฉพาะหากมีการผ่อนคลายข้อจำกัดการใช้สารเร่งเนื้อแดง (Ractopamine)
การนำเข้าข้าวโพดเลี้ยงสัตว์ กากถั่วเหลือง และ DDGS จากสหรัฐฯ อาจเป็นปัจจัยบวกต่อผู้ประกอบการ จากการเพิ่มทางเลือกในการจัดหาวัตถุดิบและมีโอกาสช่วยลดต้นทุนอาหารสัตว์ หากราคานำเข้าสามารถแข่งขันได้
ส่วนกลุ่มอาหารสัตว์เลี้ยงและทูน่าอย่าง ITC และ TU แม้การเปิดตลาดสินค้าเกษตรและเนื้อสัตว์จากสหรัฐฯ จะไม่ได้ส่งผลกระทบต่อธุรกิจโดยตรง แต่ยังต้องติดตามความชัดเจนของอัตราภาษีนำเข้าสหรัฐฯ โดยเฉพาะโอกาสปรับลดภาษี Section 301 จาก 12.5% เหลือ 10% หากครอบคลุมสินค้าของบริษัท จะช่วยเพิ่มความสามารถในการแข่งขันและลดความเสียเปรียบด้านภาษีเมื่อเทียบกับคู่แข่งในภูมิภาค
สำหรับกลยุทธ์ลงทุน บล.เอเซีย พลัส แนะนำ Selective Buy โดยให้น้ำหนัก ITC และ TU มากกว่า CPF และ GFPT เนื่องจากไม่ได้รับผลกระทบโดยตรงจากการเปิดตลาดนำเข้าเนื้อสัตว์ และยังมีโอกาสได้รับประโยชน์หากสหรัฐฯ ปรับลดภาษีนำเข้า ซึ่งจะช่วยเสริมความสามารถในการแข่งขัน
ขณะที่ CPF และ GFPT ยังมีความเสี่ยงด้านจิตวิทยาการลงทุนจากการแข่งขันกับเนื้อสัตว์นำเข้า แม้อาจได้รับประโยชน์จากต้นทุนอาหารสัตว์ที่ลดลง จึงแนะนำให้รอความชัดเจนของรายละเอียดข้อตกลงการค้าก่อนพิจารณาเพิ่มน้ำหนักลงทุน