“ตลาดขาลง-พอร์ตติดลบ”... ควรหยุด “DCA” หรือถึงเวลา “ทบทวนแผนการเงิน” ?

Wealth EZ: คุณฝ้าย อายุ 29 ปี พนักงานบริษัท เริ่มทยอยลงทุนแบบ “Dollar-Cost Averaging” (DCA) ในกองทุนรวมดัชนีทุกเดือนมาเป็นเวลา 1 ปีกว่า
"หนู DCA กองทุนดัชนีมา 1 ปีกว่าแล้วค่ะ ช่วงแรกกำไรดี แต่ 3 เดือนหลังตลาดลงแรง พอร์ตติดลบไป 12% เริ่มไม่มั่นใจว่าจะ DCA ต่อดีไหม เพื่อนแนะนำให้หยุดไว้ก่อนแล้วรอตลาดนิ่งค่อยกลับมาลงทุนใหม่ หนูควรทำตามนั้นไหมคะ หรือควรลงทุนต่อเนื่องแบบเดิม?"
ตอบข้อสงสัยวัย 29 ปี เมื่อ DCA กองทุนรวมดัชนีมาปีกว่าแล้วพอร์ตติดลบ 12% ควรไปต่อหรือรอตลาดนิ่ง?
ถ้าถามว่าควรหยุด DCA เพียงเพราะพอร์ตติดลบ 12% หรือไม่ คำตอบเบื้องต้นคือ ยังไม่ควรรีบหยุดเพราะเห็นตัวเลขขาดทุนเพียงอย่างเดียว แต่ก็ไม่ได้หมายความว่าต้องลงทุนต่อไปโดยไม่ตรวจสอบอะไรเลย
“สิ่งที่คุณฝ้ายควรทำอาจไม่ใช่การพยายามเดาว่าตลาดจะลงต่ออีกไหม แต่คือการกลับไปดูว่า เงินก้อนนี้ลงทุนเพื่ออะไร ต้องใช้เมื่อไร กองทุนที่เลือกยังเหมาะสมหรือไม่ และระดับความเสี่ยงของกองทุนสอดคล้องกับความเสี่ยงที่ตัวเองรับได้จริงหรือเปล่า”
“DCA” ไม่ได้แปลว่า...พอร์ตจะไม่ติดลบ
“DCA” หรือ “Dollar-Cost Averaging” คือ การลงทุนด้วยจำนวนเงินเท่าๆ กันอย่าง “สม่ำเสมอ” โดยไม่พยายามเลือกว่าช่วงไหนเป็น “จุดสูงสุด” หรือ “จุดต่ำสุด” ของตลาด เมื่อราคากองทุนสูง เงินจำนวนเดิมจะซื้อหน่วยลงทุนได้น้อยลง แต่เมื่อราคาลดลงจะซื้อหน่วยลงทุนได้มากขึ้น จึงช่วย “เฉลี่ยต้นทุน” และลดแรงกดดันจากการต้องจับจังหวะตลาด
“DCA เป็นวิธีลงทุนอย่างสม่ำเสมอที่ช่วยสร้างวินัยและลดความเสี่ยงจากการเลือกจังหวะซื้อ แต่สิ่งที่ต้องเข้าใจคือ DCA ช่วยเฉลี่ยต้นทุน ไม่ได้ป้องกันการขาดทุน หากตลาดปรับตัวลง พอร์ตก็สามารถติดลบได้ โดยเฉพาะเมื่อเพิ่งลงทุนมาเพียงปีกว่า ซึ่งยังถือเป็นระยะเวลาค่อนข้างสั้นสำหรับการประเมินผลของการลงทุนระยะยาว ดังนั้น การที่พอร์ตติดลบ 12% ไม่ได้แปลว่าวิธี DCA ใช้ไม่ได้ แต่อาจกำลังสะท้อนว่า สินทรัพย์ที่คุณฝ้ายเลือกมีความผันผวนมากกว่าที่เคยเข้าใจ หรือมากกว่าที่ตัวเองรับไหวเมื่อเกิดขึ้นจริง”
ก่อนตัดสินใจ ต้องรู้ก่อนว่า “พอร์ตลบ” เพราะอะไร
คำว่า “ติดลบ 12%” เพียงอย่างเดียวยังไม่เพียงพอที่จะสรุปว่ากองทุนไม่ดี เพราะต้องเปรียบเทียบกับดัชนีอ้างอิงหรือ Benchmark ในช่วงเวลาเดียวกันด้วย
ตัวอย่างเช่น หากกองทุนติดลบ 12% ขณะที่ดัชนีอ้างอิงติดลบ 13% ผลขาดทุนส่วนใหญ่อาจสะท้อนการปรับตัวลงของตลาดมากกว่าความผิดปกติของกองทุน แต่ถ้าดัชนีติดลบเพียง 5% ขณะที่กองทุนติดลบ 12% ก็ควรตรวจสอบเพิ่มเติมว่า “ความแตกต่าง” นั้นเกิดจากอะไร เช่น ค่าธรรมเนียม ความคลาดเคลื่อนในการติดตามดัชนี นโยบายป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน หรือกองทุนไม่ได้ลงทุนตามดัชนีอย่างที่เราเข้าใจ
“สำหรับกองทุนดัชนี เราอาจไม่จำเป็นต้องคาดหวังให้กองทุนสร้างผลตอบแทนชนะตลาด แต่ควรพิจารณาว่า กองทุนสามารถสร้างผลตอบแทนใกล้เคียงกับดัชนีอ้างอิงหลังหักค่าใช้จ่ายได้เพียงใด นอกจากนี้ ไม่ควรนำผลตอบแทนเพียง 3 เดือนมาตัดสินคุณภาพของกลยุทธ์การลงทุนระยะยาว เพราะผลตอบแทนระยะสั้นอาจสะท้อนความผันผวนของตลาด และยังไม่เพียงพอที่จะบอกว่าแผนการลงทุนระยะยาวนั้นเหมาะสมหรือไม่”
แยกให้ออกระหว่าง “วิธีลงทุน” กับ “สิ่งที่ลงทุน”
อีกเรื่องที่ต้องแยกให้ออกคือ DCA เป็นวิธีนำเงินเข้าลงทุน ไม่ใช่เครื่องรับประกันว่าสิ่งที่เลือกลงทุนจะสร้างผลตอบแทนที่ดีเสมอไป หากคุณฝ้ายเลือกกองทุนที่มีการกระจายการลงทุนเหมาะสม ต้นทุนไม่สูง และสอดคล้องกับเป้าหมายระยะยาว การ DCA ในช่วงตลาดลงจะช่วยให้เงินจำนวนเท่าเดิมสะสมหน่วยลงทุนได้มากขึ้น เช่น หากลงทุนเดือนละ 5,000 บาท ที่ราคาหน่วยละ 10 บาท จะซื้อได้ 500 หน่วย แต่ถ้าราคาลดเหลือหน่วยละ 8 บาท เงินจำนวนเท่าเดิมจะซื้อได้ 625 หน่วย
“อย่างไรก็ตาม หากกองทุนกระจุกตัวอยู่ในประเทศเดียว อุตสาหกรรมเดียว หรือธีมที่มีความเสี่ยงสูง การลงทุนเพิ่มอย่างต่อเนื่องก็ไม่ได้ทำให้ความเสี่ยงเหล่านั้นหายไป พูดง่ายๆ คือ DCA ช่วยลดความเสี่ยงจากการเลือกจังหวะลงทุน แต่ไม่ได้ทำให้ความเสี่ยงของสินทรัพย์ลดลง”
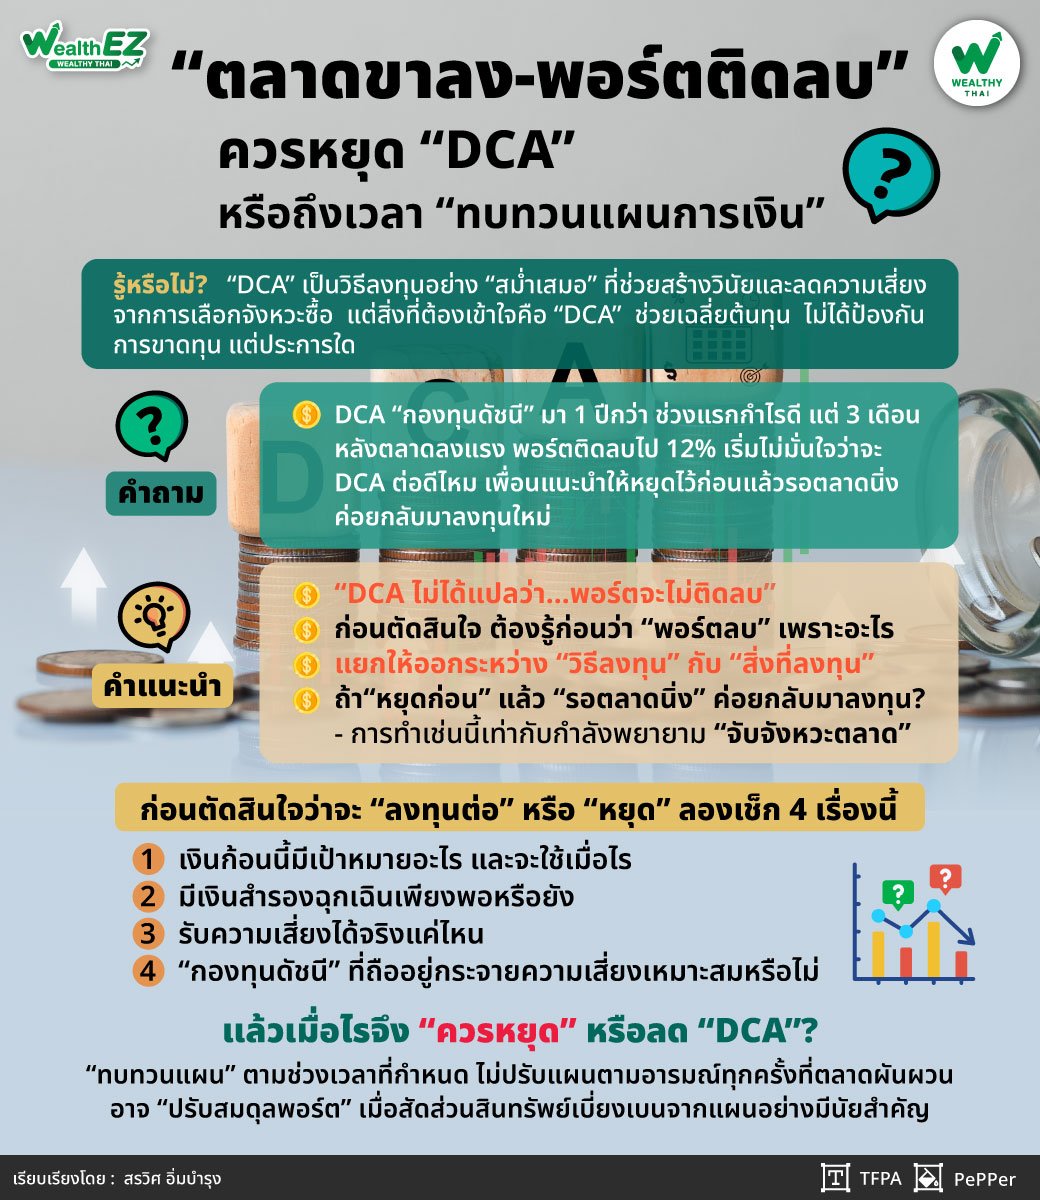
ถ้า “หยุดก่อน”...แล้ว “รอตลาดนิ่ง” ค่อยกลับมาลงทุน?
ฟังดูเหมือนเป็นทางเลือกที่ปลอดภัย แต่ในทางปฏิบัติ การทำเช่นนี้เท่ากับกำลังพยายามจับจังหวะตลาด และต้องตัดสินใจให้ถูกถึงสองครั้ง คือจะหยุดลงทุนเมื่อไร และจะกลับเข้าลงทุนตอนไหน ปัญหาคือ เราอาจรู้ว่าตลาดผ่าน “จุดต่ำสุด” ไปแล้ว ก็ต่อเมื่อราคาฟื้นขึ้นมาเรียบร้อย และเมื่อถึงเวลานั้น หลายคนก็ยังไม่กล้ากลับเข้าตลาด เพราะข่าวร้ายมักไม่ได้หายไปพร้อมกับวันที่ราคาหยุดลง
“หากคุณฝ้ายหยุด DCA ทุกครั้งที่ตลาดปรับตัวลง ก็อาจกลายเป็นการหยุดซื้อในช่วงที่เงินจำนวนเดิมซื้อหน่วยลงทุนได้มาก และกลับไปซื้ออีกครั้งเมื่อราคาเพิ่มขึ้นแล้ว การพยายามไล่ตามผลตอบแทนหรือจับจังหวะตลาด อาจนำไปสู่พฤติกรรมซื้อเมื่อราคาสูงและขายหรือหยุดลงทุนเมื่อตลาดกำลังลง ซึ่งอาจส่งผลเสียต่อผลตอบแทนระยะยาวได้”
ก่อนตัดสินใจว่าจะ “ลงทุนต่อ” หรือ “หยุด” ลองเช็ก 4 เรื่องนี้
1.เงินก้อนนี้มีเป้าหมายอะไร และจะใช้เมื่อไร
หากเป็นเงินสำหรับเกษียณหรือเป้าหมายที่อยู่ห่างออกไปอีก 10–20 ปี ความผันผวนในช่วง 3 เดือนอาจยังไม่ใช่เหตุผลเพียงพอที่จะเปลี่ยนแผน แต่หากเป็นเงินดาวน์บ้าน ค่าเรียนต่อ หรือเงินที่ต้องใช้ภายใน 1–3 ปี การนำไปลงทุนในกองทุนดัชนีหุ้นอาจมีความเสี่ยงมากเกินไป เพราะเมื่อใกล้ถึงเวลาต้องใช้เงิน เราอาจไม่มีเวลารอให้ตลาดฟื้น
หลักสำคัญจึงไม่ใช่เพียง “อายุยังน้อยจึงลงทุนในหุ้นได้เยอะ” แต่ต้องดูระยะเวลาของเป้าหมายแต่ละก้อนด้วย
2.มีเงินสำรองฉุกเฉินเพียงพอหรือยัง
ก่อน DCA ต่อ ควรแน่ใจก่อนว่ามีเงินสำรองฉุกเฉินประมาณ 6 เดือนของค่าใช้จ่ายจำเป็น หรือมากกว่านั้นหากรายได้ไม่แน่นอนหรือมีคนในครอบครัวที่ต้องดูแล ถ้าเงินสำรองไม่เพียงพอ การพักหรือลดจำนวนเงิน DCA ชั่วคราวเพื่อนำเงินไปเสริมสภาพคล่องก่อน อาจเป็นการจัดลำดับความสำคัญทางการเงินที่เหมาะสมกว่า เพราะความเสี่ยงที่น่ากังวลกว่าพอร์ตติดลบ คือการมีเหตุฉุกเฉินแล้วต้องขายกองทุนในช่วงที่ตลาดกำลังลง
3.รับความเสี่ยงได้จริงแค่ไหน
หากเงินก้อนนี้เป็นเงินสำหรับเป้าหมายระยะยาว คุณฝ้ายอายุ 29 ปี จึงยังมีเวลาให้เงินลงทุนผ่านความผันผวนของตลาดได้มากกว่าคนที่ใกล้ถึงเวลาต้องใช้เงิน แต่ถ้าไม่มีเงินสำรองฉุกเฉิน มีภาระหนี้สูง หรือจำเป็นต้องใช้เงินก้อนนี้ในเร็วๆ นี้ ต่อให้ใจบอกว่ารับความเสี่ยงได้ ฐานะการเงินก็อาจยังไม่พร้อมรองรับความผันผวน ในทางกลับกัน หากเป้าหมายไม่ได้ต้องการผลตอบแทนสูงมาก ก็ไม่จำเป็นต้องลงทุนในกองทุนหุ้นทั้งหมดเพียงเพราะยังอายุน้อย
“คุณฝ้ายอาจลองถามตัวเองเพิ่มว่า หากพอร์ตไม่ได้หยุดที่ลบ 12% แต่ลดลงเป็น 20% หรือ 30% จะยังใช้ชีวิตและลงทุนต่อไปตามแผนได้หรือไม่ ถ้าคำตอบคือ ‘ไม่ไหว’ นั่นไม่ได้แปลว่าต้องเลิกลงทุน แต่อาจหมายถึงสัดส่วนหุ้นในพอร์ตสูงเกินกว่าความเสี่ยงที่รับได้จริง จึงควรทบทวนสัดส่วนสินทรัพย์เป้าหมายใหม่ เช่น ลดสัดส่วนกองทุนหุ้น และเพิ่มสัดส่วนกองทุนตราสารหนี้หรือสินทรัพย์ที่มีความผันผวนต่ำกว่า”
4.“กองทุนดัชนี” ที่ถืออยู่กระจายความเสี่ยงเหมาะสมหรือไม่
แม้ “กองทุนดัชนี” หนึ่งกองอาจลงทุนในหลักทรัพย์จำนวนมาก แต่คำว่ากองทุนดัชนี ไม่ได้หมายความว่าจะกระจายความเสี่ยงได้เหมาะสมเสมอไป จึงควรตรวจสอบว่ากองทุนติดตามดัชนีอะไร มีการกระจุกตัวในประเทศ อุตสาหกรรม หรือหุ้นขนาดใหญ่บางบริษัทมากน้อยเพียงใด
“นอกจากนี้ ควรพิจารณาว่ากองทุนนี้มีสัดส่วนมากน้อยเพียงใดเมื่อเทียบกับเงินลงทุนทั้งหมด และสอดคล้องกับเป้าหมายและระดับความเสี่ยงที่รับได้หรือไม่”
แล้วเมื่อไรจึง “ควรหยุด” หรือลด “DCA”?
“การหยุด” หรือ “ลดเงิน DCA” ไม่ใช่เรื่องผิด หากสถานการณ์ทางการเงินของคุณฝ้ายเปลี่ยนไป เช่น รายได้ไม่แน่นอน เงินสำรองฉุกเฉินยังไม่เพียงพอ มีหนี้ดอกเบี้ยสูง เป้าหมายการใช้เงินใกล้เข้ามา หรือพบว่ากองทุนที่ลงทุนไม่ตรงกับระดับความเสี่ยงและเป้าหมายอีกต่อไป
แต่ถ้าเหตุผลเดียวที่อยากหยุดคือ “กลัวว่าตลาดจะลงต่อ” การหยุดลงทุนแล้วรอให้ตลาดนิ่งอาจกลายเป็นการ “จับจังหวะตลาด” โดยไม่รู้ตัว เพราะไม่มีใครบอกได้แน่นอนว่าตลาดนิ่งเมื่อไร และบางครั้งกว่าความรู้สึกจะกลับมามั่นใจ ราคาก็ฟื้นขึ้นไปก่อนแล้ว
“หลักคิดที่เหมาะสมกว่าคือ ‘ทบทวนแผน’ ตามช่วงเวลาที่กำหนด ไม่ปรับแผนตามอารมณ์ทุกครั้งที่ตลาดผันผวน เช่น ทบทวนการลงทุนทุก 6 เดือนหรือปีละครั้ง และหากมีการกำหนดสัดส่วนสินทรัพย์เป้าหมายไว้ อาจ ‘ปรับสมดุลพอร์ต’ เมื่อสัดส่วนสินทรัพย์เบี่ยงเบนจากแผนอย่างมีนัยสำคัญ”
สรุปแล้ว คุณฝ้ายควรทำอย่างไร?
ถ้าเงินก้อนนี้เป็นเงินเย็น มีเงินสำรองฉุกเฉินเพียงพอ เป้าหมายยังอยู่ห่างอีกหลายปี กองทุนที่เลือกมีการกระจายความเสี่ยงเหมาะสม ผลตอบแทนไม่ได้ผิดปกติเมื่อเทียบกับดัชนีอ้างอิง และพอร์ตปัจจุบันยังสอดคล้องกับระดับความเสี่ยงที่รับได้ การ DCA ต่ออย่างสม่ำเสมอตามแผนเดิมอาจสมเหตุสมผลกว่าการหยุดเพื่อรอให้ตลาดนิ่ง
แต่ถ้าพบว่าเงินก้อนนี้ต้องใช้ในเวลาอันใกล้ ยังไม่มีเงินสำรอง กองทุนกระจุกตัวมากเกินไป หรือการติดลบ 12% ทำให้นอนไม่หลับจนรู้ตัวว่ารับความเสี่ยงไม่ไหว ก็ไม่จำเป็นต้องฝืนลงทุนต่อในจำนวนเดิม อาจลดเงิน DCA ปรับสัดส่วนสินทรัพย์ หรือแยกเงินตามเป้าหมายให้ชัดเจนขึ้น
“ตลาดลง” ไม่ได้แปลว่าแผนผิดเสมอไป แต่ “ความกังวล” ของคุณฝ้ายกำลังบอกว่า ถึงเวลาต้องกลับไปตรวจแผนให้ละเอียดขึ้นแล้ว
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th