“ESG” ไม่ใช่เครื่องการันตีผลตอบแทน... แต่เป็น "เลนส์" ที่ช่วยให้เห็น “ความเสี่ยง” & “โอกาส” ได้ครบถ้วน !!!

Wealth Sustainable: “นโยบายที่ดีไม่ได้วัดกันที่ถ้อยคำในเอกสาร แต่วัดกันที่ว่าเปลี่ยนการตัดสินใจลงทุนได้จริงหรือไม่ ก่อนที่ตลาดจะสะท้อนความเสี่ยงนั้น”
สองตอนแรกของ Series นี้ชวนมอง ESG ในฐานะความเสี่ยงและคุณค่าระยะยาวของเงินบำนาญ ตอนนี้จึงต่อยอดสู่คำถามสำคัญว่า “แล้วนำไปใช้จริงอย่างไร” เพราะ ESG จะมีความหมายก็ต่อเมื่อไม่หยุดอยู่ที่นโยบายหรือรายงาน แต่เข้าไปอยู่ในจุดที่มีการตัดสินใจลงทุน ตั้งแต่การวิเคราะห์บริษัทและประเมินมูลค่า ไปจนถึงการสร้างและติดตามพอร์ต แนวทางนี้เรียกว่า “ESG Integration” หรือการนำปัจจัย ESG มาพิจารณาอย่างเป็นระบบควบคู่กับข้อมูลทางการเงิน (PRI, 2018)
เริ่มจาก “Materiality”: ประเด็นใดกระทบมูลค่าจริง
ไม่ใช่ทุกประเด็น ESG จะมีนัยสำคัญทางการเงินเท่ากันในทุกธุรกิจ ตัวอย่างเช่น การใช้น้ำและการปล่อยก๊าซเรือนกระจกอาจมีความสำคัญต่อธุรกิจพลังงาน และอุตสาหกรรมหนัก ขณะที่ความปลอดภัยของข้อมูลหรือการบริหารแรงงานอาจเป็นประเด็นหลักของธุรกิจเทคโนโลยีและบริการ งานวิจัยของ Khan, Serafeim และ Yoon (2016) ชี้ว่า บริษัทที่บริหารประเด็นความยั่งยืนซึ่งมีนัยสำคัญต่อธุรกิจได้ดี มีผลการดำเนินงานเหนือกว่าบริษัทที่บริหารประเด็นเหล่านั้นได้ไม่ดี
ดังนั้น จุดเริ่มต้นของการวิเคราะห์ ESG จึงไม่ใช่การนับจำนวนแนวปฏิบัติหรือนโยบายที่บริษัทประกาศ แต่คือการตั้งคำถามว่า “ประเด็นใดอาจกระทบกระแสเงินสด ต้นทุนเงินทุน หรือความเสี่ยงของกิจการนี้” กรณี PG&E ซึ่งกล่าวถึงในตอนที่ 2 สะท้อนความเชื่อมโยงดังกล่าวได้ชัด ความเสี่ยงจากไฟป่าไม่ได้เกิดจากปัจจัยสิ่งแวดล้อมเพียงด้านเดียว แต่เกี่ยวข้องกับสภาพอากาศ การดูแลโครงข่ายและสินทรัพย์ ตลอดจนการกำกับดูแลความเสี่ยง ก่อนนำไปสู่การล้มละลายในปี 2019 (PG&E, 2020) การมอง ESG จึงช่วยให้นักลงทุนตั้งคำถามถึงความเปราะบางที่อาจยังไม่ปรากฏชัดในงบการเงินย้อนหลัง
จากข้อมูลสู่ “การตัดสินใจ”: ESG ต้องเปลี่ยนวิธีลงทุน
การบูรณาการ ESG ไม่ใช่แค่การประเมินคะแนนแยกส่วน แต่คือการแปลงข้อมูลให้เป็นสมมติฐานทางการเงินที่ใช้ตัดสินใจได้จริง โดยผสานเข้ากับกระบวนการ ดังนี้
- “วิเคราะห์” และ “ประเมินมูลค่า”
ผลวิเคราะห์ ESG ควรสะท้อนในสมมติฐาน เช่น ต้นทุนจากกฎเกณฑ์ที่เข้มงวดขึ้น ความเสี่ยงต่อรายได้ หรือความจำเป็นในการลงทุนปรับปรุงสินทรัพย์ แทนการแยกคะแนน ESG ออกจากแบบจำลองทางการเงิน (CFA Institute & PRI, 2018) ขณะเดียวกันกับการรายงานข้อมูล ESG เชิงลึกให้แก่นักลงทุน โดยเน้นที่มุมมองแบบ Financial Materiality หรือ IFRS S1 และ IFRS S2 ซึ่งจัดทำโดยกรรมการมาตรฐานการเปิดเผยข้อมูลความยั่งยืนระหว่างประเทศ (ISSB) ช่วยวางกรอบการเปิดเผยข้อมูลความเสี่ยงและโอกาสด้านความยั่งยืนที่เชื่อมโยงกับแนวโน้มและฐานะทางการเงินของกิจการ (IFRS Foundation, 2023)
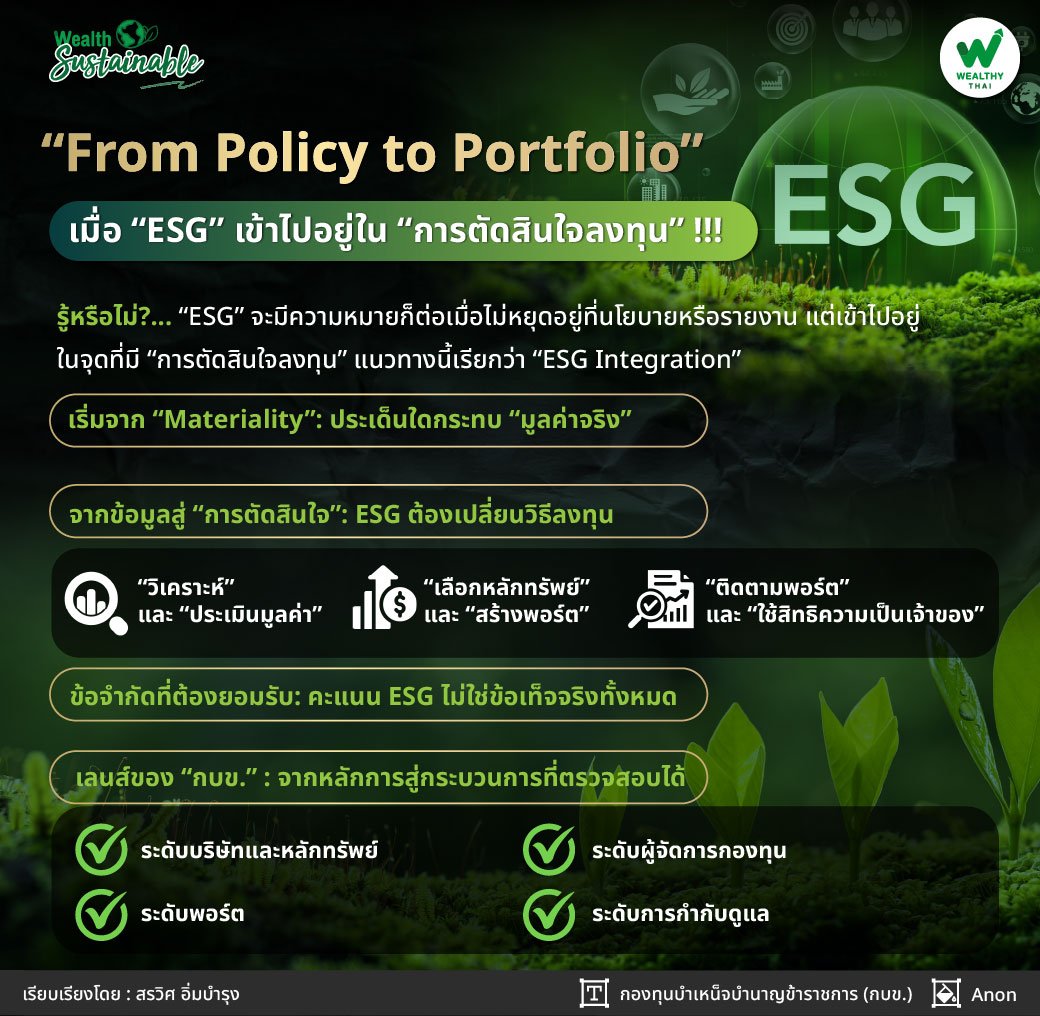
- “เลือกหลักทรัพย์” และ “สร้างพอร์ต”
ข้อมูล ESG ช่วยให้นักลงทุนเห็นความเสี่ยงด้านลบและจัดลำดับความสำคัญของประเด็นที่ต้องพิจารณา แต่ไม่สามารถใช้แทนการวิเคราะห์มูลค่า ราคา สภาพคล่อง หรือข้อจำกัดของพอร์ตได้ วินัยการลงทุนยังคงเป็นแกนหลัก ส่วน ESG ทำหน้าที่เพิ่มมิติให้การประเมินรอบด้านขึ้น
- “ติดตามพอร์ต” และ “ใช้สิทธิความเป็นเจ้าของ”
ความเสี่ยงที่เปลี่ยนแปลงตลอดเวลา จึงต้องมีติดตามหลังการลงทุนอย่างต่อเนื่อง เมื่อพบประเด็นที่อาจกระทบมูลค่าพอร์ต ผู้ลงทุนอาจหารือกับบริษัท ใช้สิทธิออกเสียง หรือพิจารณาปรับสัดส่วนการลงทุน การใช้สิทธิและการมีส่วนร่วมอย่างเหมาะสมเป็นส่วนหนึ่งของ “stewardship” ซึ่งจะขยายความในตอนที่ 6
ข้อจำกัดที่ต้องยอมรับ: คะแนน ESG ไม่ใช่ข้อเท็จจริงทั้งหมด
ข้อมูล ESG ยังมีข้อจำกัดทั้งด้านความครบถ้วนและวิธีประเมิน งานวิจัยของ Berg, Kölbel และ Rigobon (2022) พบว่าคะแนน ESG จากผู้ให้บริการต่างรายมีความสัมพันธ์กันเฉลี่ยประมาณ 0.54 สะท้อนความแตกต่างของตัวชี้วัด วิธีให้น้ำหนัก และการตีความข้อมูล
“คะแนนจึงควรเป็นจุดตั้งต้นของการตรวจสอบ ไม่ใช่คำตอบสุดท้าย ผลการวิเคราะห์ที่น่าเชื่อถือต้องอาศัยดุลยพินิจของผู้ลงทุน การเทียบข้อมูลหลายแหล่ง และกระบวนการกำกับดูแลข้อมูลที่เหมาะสม”
เลนส์ของ “กบข.”: จากหลักการสู่กระบวนการที่ตรวจสอบได้
นโยบายธรรมาภิบาลการลงทุนของ “กบข.” ยึดหลัก “การลงทุนอย่างรับผิดชอบ” (Responsible Investment) โดยบูรณาการปัจจัย ESG เข้ากับการวิเคราะห์ทางการเงิน ซึ่งขับเคลื่อนผ่านกระบวนการทำงานในหลายระดับ ดังนี้
- ระดับบริษัทและหลักทรัพย์: ใช้กรอบวิเคราะห์ ESG ประกอบการประเมินความเสี่ยงของบริษัทที่ลงทุน
- ระดับผู้จัดการกองทุน: คัดเลือกและติดตามผู้จัดการกองทุนโดยคำนึงถึงการบูรณาการ ESG เพื่อให้หลักการลงทุนครอบคลุมถึงสินทรัพย์ที่บริหารโดยผู้จัดการภายนอก
- ระดับพอร์ต: ติดตามประเด็นเชิงระบบ เช่น สิทธิมนุษยชนในห่วงโซ่อุปทาน และการปล่อยก๊าซเรือนกระจกจากการลงทุน (Financed Emissions) โดยอ้างอิงแนวทาง PCAF (2026)
- ระดับการกำกับดูแล: สร้างระบบถ่วงดุลและแบ่งหน้าที่ให้ชัดเจน ตั้งแต่ระดับคณะกรรมการ คณะอนุกรรมการ ไปจนถึงเลขาธิการ เพื่อให้การบริหารความเสี่ยงเป็นความรับผิดชอบของทั้งองค์กรร่วมกัน
“การทำให้กระบวนการเหล่านี้ตรวจสอบได้ จำเป็นต้องเชื่อมโยงการวิเคราะห์กับหลักฐาน การตัดสินใจ และการติดตามผลอย่างชัดเจน”
ข้อคิดสำหรับ “นักลงทุนไทย”
คำถามสำคัญไม่ใช่แค่ “เรามีนโยบาย ESG หรือยัง?” แต่คือ “ESG เปลี่ยนการตัดสินใจลงทุนอย่างไร และเราวัดผลมันได้จริงหรือไม่?” เพราะ ESG ไม่ใช่เครื่องการันตีผลตอบแทน แต่เป็น "เลนส์" ที่ช่วยให้เราเห็นความเสี่ยงและโอกาสได้ครบถ้วน ก่อนที่สิ่งเหล่านั้นจะสะท้อนในราคาตลาด และนี่คือการยกระดับจากนโยบายบนกระดาษ ไปสู่การลงทุนอย่างมีวินัย ซึ่งนำไปสู่ประเด็นสำคัญว่า "ESG สัมพันธ์กับผลตอบแทนอย่างไร?" ที่เราจะพูดถึงในตอนต่อไป
อ้างอิง
Berg, F., Kölbel, J. F., & Rigobon, R. (2022). Aggregate Confusion: The Divergence of ESG Ratings. Review of Finance, 26(6), 1315–1344.
CFA Institute & PRI. (2018). Guidance and Case Studies for ESG Integration: Equities and Fixed Income.
IFRS Foundation. (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information and IFRS S2 Climate-related Disclosures.
Khan, M., Serafeim, G., & Yoon, A. (2016). Corporate Sustainability: First Evidence on Materiality. The Accounting Review, 91(6), 1697–1724.
Pacific Gas and Electric Company. (2020). Annual Report for the year ended December 31, 2019 (Form 10-K).
Partnership for Carbon Accounting Financials (PCAF). (2022). The Global GHG Accounting and Reporting Standard for the Financial Industry (3rd ed.).
Principles for Responsible Investment. (2018). A Practical Guide to ESG Integration for Equity Investing.
กองทุนบำเหน็จบำนาญข้าราชการ. (2560). นโยบายธรรมาภิบาลการลงทุน พ.ศ. 2560.