

หุ้นพลังงาน-ปิโตรฯ วิ่งคึก! รับ Supply น้ำมันทั่วโลกยังตึงตัว Product Spread ฟื้นตัว หนุนค่าการกลั่น
หุ้นพลังงาน-ปิโตรฯ ราคาปรับตัวขึ้นคึกคัก นำโดย TOP บวก 5.94% รับแรงหนุน Supply น้ำมันทั่วโลกยังตึงตัว ขณะที่ Product Spread ฟื้นตัวเกือบทุกผลิตภัณฑ์ หนุนค่าการกลั่นสิงคโปร์ (SG GRM) พุ่ง 571% w-w มาอยู่ที่ 6.8 ดอลลาร์/บาร์เรล ด้านโบรกฯ มองปัจจัยหนุนยังต่อเนื่อง พร้อมคงมุมมอง “BULLISH” ต่อกลุ่มพลังงานและปิโตรเคมี
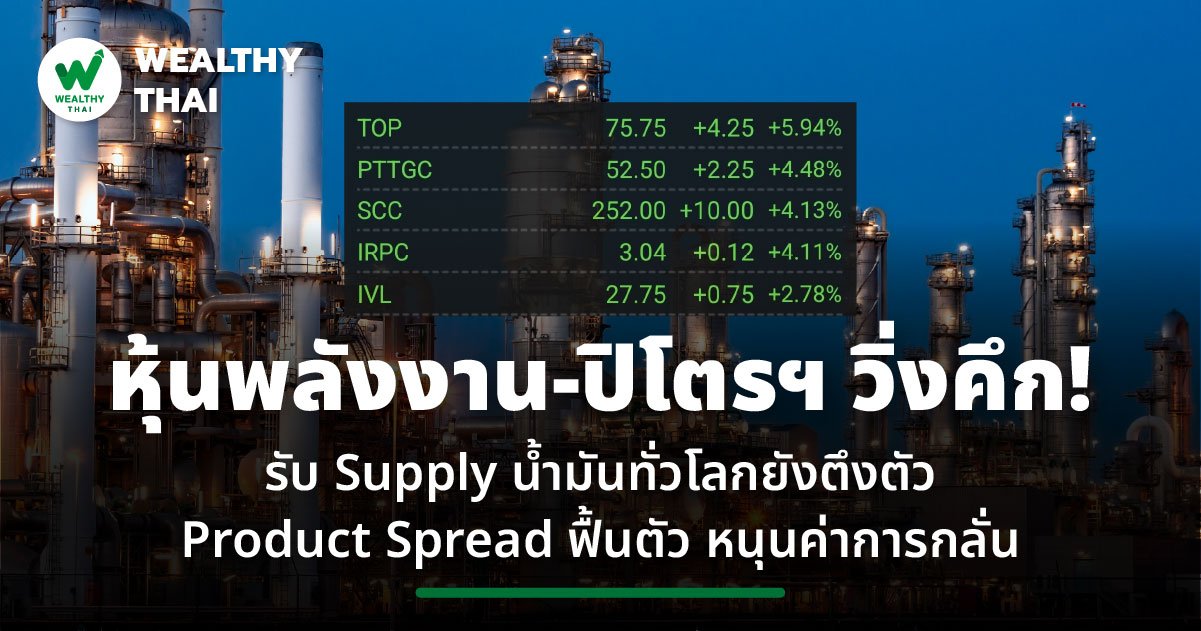
โดยราคาหุ้น บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP ล่าสุดอยู่ที่ระดับ 75.75 บาท เพิ่มขึ้น 4.25 บาท หรือ +5.94%
ด้าน บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ล่าสุดอยู่ที่ระดับ 52.50 บาท เพิ่มขึ้น 2.25 บาท หรือ +4.48%
เช่นเดียวกับ บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC ล่าสุดอยู่ที่ระดับ 252.00 บาท เพิ่มขึ้น 10.00 บาท หรือ +4.13%
ส่วน บริษัท ไออาร์พีซี จำกัด (มหาชน) หรือ IRPC ล่าสุดอยู่ที่ระดับ 3.04 บาท เพิ่มขึ้น 0.12 บาท หรือ +4.11%
ขณะที่ บริษัท อินโดรามา เวนเจอร์ส จำกัด (มหาชน) หรือ IVL ล่าสุดอยู่ที่ระดับ 27.75 บาท เพิ่มขึ้น 0.75 บาท หรือ +2.78%
โดยบทวิเคราะห์จาก บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุ ภาพรวมกลุ่มพลังงานและปิโตรเคมีในสัปดาห์นี้ ฝั่งต้นน้ำคาดว่าราคาน้ำมันดิบในเดือน ต.ค. 2569 จะทรงตัว โดยปริมาณน้ำมันดิบในตลาดมีแนวโน้มเพิ่มขึ้นในระยะสั้น หลังซาอุดีอาระเบียกลับมาเปิดใช้งานท่อส่งน้ำมัน East-West ขณะที่ตลาดยังคาดหวังความคืบหน้าการเจรจาเปิดช่องแคบฮอร์มุซระหว่างสหรัฐฯ และอิหร่าน อย่างไรก็ตาม เมื่อเทียบรายเดือน ภาวะอุปทานยังคงตึงตัว เนื่องจากการขนส่งน้ำมันผ่านช่องแคบฮอร์มุซยังติดขัด แต่ได้รับปัจจัยช่วยผ่อนคลายจากการระบายน้ำมันสำรองของกลุ่ม G7 ในช่วงการเติมสต็อกรับฤดูหนาว
ส่วนฝั่งโรงกลั่นมีปัจจัยบวกโดดเด่น โดยค่าการกลั่นสิงคโปร์ (SG GRM) เพิ่มขึ้น 571% จากสัปดาห์ก่อน มาอยู่ที่ 6.8 ดอลลาร์/บาร์เรล หลังส่วนต่างราคาผลิตภัณฑ์น้ำมันฟื้นตัวเกือบทุกประเภท จากภาวะอุปทานตึงตัวทั่วโลก โดยจีน รัสเซีย และสหรัฐฯ ควบคุมการส่งออกน้ำมัน รวมถึงโรงกลั่นในญี่ปุ่นและเกาหลีใต้ที่ลดกำลังการผลิต ส่งผลให้ส่วนต่างราคาน้ำมันเบนซิน เจ็ต และแก๊สออยล์ เพิ่มขึ้น 29%, 17% และ 4% ตามลำดับจากสัปดาห์ก่อน ทั้งนี้ คาดว่า SG GRM ในเดือน ต.ค. จะฟื้นตัวจากเดือนก่อน จากอุปทานที่ยังตึงตัวต่อเนื่อง ความต้องการเติมสต็อกผลิตภัณฑ์ middle distillate ที่เพิ่มขึ้น และอัตราการใช้กำลังการผลิตโรงกลั่นจีนที่ลดลง ขณะที่ค่าระวางเรือมีแนวโน้มลดลง หลังซาอุดีอาระเบียกลับมาเปิดใช้งานท่อ East-West
ด้านปิโตรเคมี ภาพรวมส่วนใหญ่เป็นบวกจากอุปทานที่ตึงตัว ส่งผลให้ราคาผลิตภัณฑ์ทรงตัวถึงเพิ่มขึ้น ขณะที่ต้นทุนวัตถุดิบ (feedstock) ปรับลดลงตามราคาน้ำมันดิบ โดยสายโอเลฟินส์ HDPE มีส่วนต่างราคาลดลง 1% ขณะที่ PP ทรงตัวจากสัปดาห์ก่อน อยู่ที่ 468 และ 516 ดอลลาร์/ตัน ตามลำดับ ส่วนสายอะโรเมติกส์ PX/BZ spread เพิ่มขึ้น 6% และ 13% จากสัปดาห์ก่อน เนื่องจากโรงผลิตบางส่วนเปลี่ยนไปผลิต gasoline ขณะที่สายโพลีเอสเตอร์ (PET) มี integrated spread เพิ่มขึ้น 20% จากสัปดาห์ก่อน ตามภาวะอุปทานที่ตึงตัวต่อเนื่องจากโรงกลั่นจีนลดกำลังการผลิต
สำหรับเดือน ต.ค. 2569 คาดว่าส่วนต่างราคาผลิตภัณฑ์สายโอเลฟินส์จะโดดเด่นที่สุด และทรงตัวจากเดือนก่อน เนื่องจากความต้องการเติมสต็อกช่วยชดเชยอุปสงค์ที่ชะลอตัวในช่วงนอกฤดูกาล ขณะที่ส่วนต่างราคาสายอะโรเมติกส์และ PET มีแนวโน้มลดลงจากเดือนก่อน จากอุปทานที่ออกมาเพิ่มขึ้นในช่วงที่เป็น low season
ทั้งนี้ บล.กรุงศรีฯ สรุปว่า โรงกลั่นเป็นกลุ่มที่มีปัจจัยบวกโดดเด่นที่สุด โดยค่าการกลั่นฟื้นตัวสูง ขณะที่อุปทานน้ำมันที่ตึงตัวมากขึ้นช่วยหนุนส่วนต่างราคาผลิตภัณฑ์ ส่วนธุรกิจปิโตรเคมีมีเพียงสาย PET ซึ่งมี IVL เป็นหุ้นที่ได้รับปัจจัยบวก โดยยังคงคำแนะนำ “BULLISH” ต่อกลุ่มพลังงานและปิโตรเคมี และเลือก TOP, SCC และ PTTGC เป็นหุ้นเด่น