

กรณีศึกษา: เรื่องต่อไปที่ “เนเน่” ต้องตัดสินใจ !!!
Wealth EZ: “เย้!!!” อยากจะร้องดังๆ ดีใจมากๆ กับ “เนเน่” แค่อายุ 16 แต่คุณภาพคับแก้ว เป็นคนไทยคนแรกที่คว้าแชมป์ America’s Got Talent (AGT) Season 21 ปี 2026 มาครองด้วยฝีมือตัวเองล้วนๆ ได้อย่างน่าภาคภูมิใจ รางวัลแห่งความสำเร็จที่จะตามมามีมากมาย และที่ได้แน่ๆ ก็คือ
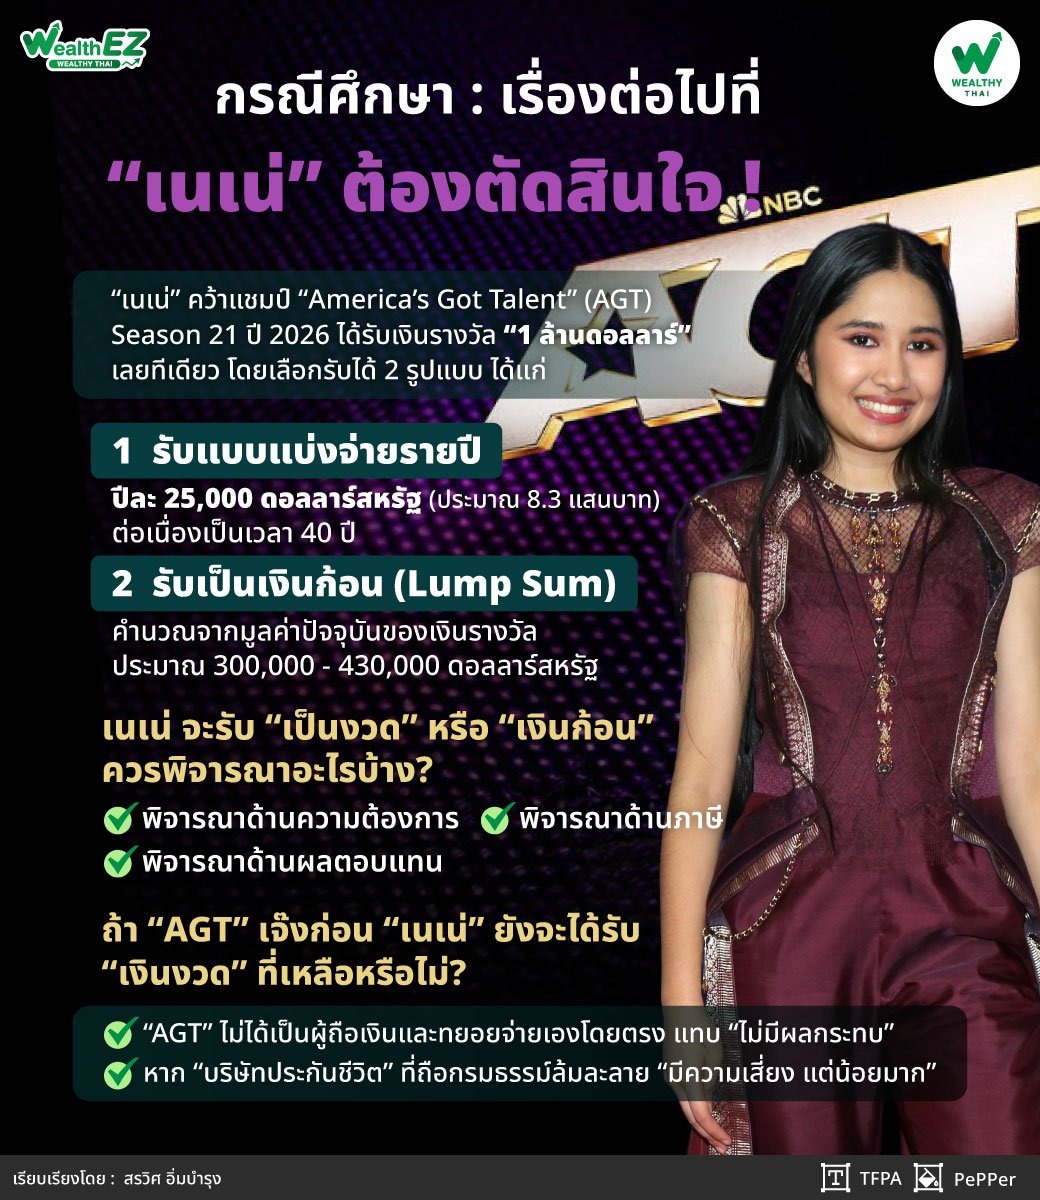
เงินรางวัล 1,000,000 ดอลลาร์สหรัฐ (ประมาณ 33 ล้านบาท) อย่างไรก็ตาม เงื่อนไขของรายการไม่ได้จ่ายเงินสดเต็มจำนวนในทันที แต่มีทางเลือกให้เนเน่เลือกรับ 2 รูปแบบ:
-
รับแบบแบ่งจ่ายรายปี: รับเงินปีละ 25,000 ดอลลาร์สหรัฐ (ประมาณ 3 แสนบาท) ต่อเนื่องกันเป็นเวลา 40 ปี จนครบ 1 ล้านดอลลาร์ (ก่อนหักภาษี)
-
รับเป็นเงินก้อน (Lump Sum): คำนวณจากมูลค่าปัจจุบันของเงินรางวัล ซึ่งจะเหลือเงินรางวัลอยู่ประมาณ 300,000 - 430,000 ดอลลาร์สหรัฐ (ประมาณ 10 - 14 ล้านบาท) ก่อนหักภาษี ณ ที่จ่าย
“นอกจากนี้ ยังได้โอกาสขึ้นโชว์ที่ ‘ลาสเวกัส’ (Las Vegas Show) ‘เนเน่’ จะได้รับสิทธิ์ในการเป็นศิลปินหลัก (Headline) ร่วมแสดงในโชว์พิเศษของ ‘America's Got Talent’ ที่ลาสเวกัส รัฐเนวาดา ซึ่งเป็นโอกาสสำคัญในการเหยียบเวทีบันเทิงระดับโลก”
เมื่อรางวัลมาแล้ว การบ้านก็มาด้วย การบ้านที่ “เนเน่” ต้องตัดสินใจตอนนี้ ก็คือ จะรับเงินรางวัลแบบไหนดี ระหว่าง “รับเป็นงวด” ได้ปีละ 25,000 ดอลลาร์สหรัฐ 40 ปี กับ “รับเป็นเงินก้อน” แต่จะเหลือเงินรางวัลอยู่แค่ 300,000 - 430,000 ดอลลาร์สหรัฐ
สาเหตุที่ถ้ารับเงินก้อนจะเหลือเพียง $300,000 ไม่ใช่ $1,000,000 เป็นเพราะ “มูลค่าเงินตามเวลา” (Time Value of Money) และเงื่อนไขการเงินของรายการ:
-
การคิดแบบรายปี (Annuity): รายการไม่ได้เก็บเงิน 1 ล้านไว้ในบัญชี แต่รายการจะนำเงินไปซื้อประกันแบบมีเงินได้ประจำ (Annuity) จากบริษัทประกัน/การเงิน โดยจ่ายเบี้ยประกันก้อนแรกเพียงประมาณ $300,000 แล้วให้บริษัทประกันนำไปลงทุนเพื่อจ่ายคืนปีละ $25,000 ตลอด 40 ปี
-
อัตราดอกเบี้ยที่ใช้คำนวณ (Implied Discount Rate): การจ่าย $25,000 ต่อปี เป็นเวลา 40 ปี จากมูลค่าปัจจุบัน $300,000 คิดเป็น ผลตอบแทนทบต้น (Internal Rate of Return - IRR) ประมาณ 0% - 8.1% ต่อปี
ลองมาคิดเล่นๆ ถ้าเราเป็นเนเน่ เราจะเลือกทางไหนดี? และทำไมถึงเลือกทางนั้น?
- ผลตอบแทนจากเงินก้อน $300,000 ต้องพิจารณาว่า “เนเน่” สามารถสร้างรายได้ประจำได้มากกว่า $25,000 / ปี หรือไม่ (อีกมุมหนึ่งก็คือ เนเน่สามารถสร้างผลตอบแทนในแต่ละปีตลอด 40 ปีได้มากกว่า 0%/ปี หรือไม่)
“ถ้า ‘เนเน่’ มีเหตุอันควรมั่นใจว่าทำได้ดีกว่า เนเน่ก็น่าจะเลือกรับเงินก้อน $300,000 แต่ถ้าเนเน่ทำไม่ได้ หรือ ไม่มั่นใจว่าทำได้ การเลือกรับเงินเป็นงวดก็น่าจะดีกว่า”
- ภาระด้านภาษี ต้องพิจารณาภาระภาษีทั้งของสหรัฐฯ (US Tax) และประเทศไทยหากนำเงินกลับประเทศ
ภาษีฝั่งสหรัฐอเมริกา (US Tax): ในฐานะที่ “เนเน่” เป็นคนไทย (Non-Resident Alien) เงินรางวัลที่ได้รับในสหรัฐฯ ถือเป็นรายได้ที่มีแหล่งที่มาจากสหรัฐฯ (US-source income)
-
ภาษีหัก ณ ที่จ่าย (Withholding Tax): กรมสรรพากรสหรัฐฯ (IRS) จะหักภาษี ณ ที่จ่ายทันที 30% จากยอดเงินรางวัล
-
ภาษีท้องถิ่น/รัฐ (State Tax): ขึ้นอยู่กับรัฐที่ทำการถ่ายทำหรือส่งมอบรางวัล (เช่น แคลิฟอร์เนียอาจมีการหักภาษีระดับรัฐเพิ่มเติมประมาณ 7% - 13%)
ภาษีฝั่งประเทศไทย (Thai Tax) ประเทศไทยใช้หลัก "ผู้อยู่อาศัย" (Resident Rule) สำหรับเงินได้จากต่างประเทศ ซึ่งกฎหมายภาษีเงินได้จากต่างประเทศใหม่ (เริ่มใช้ตั้งแต่ 1 มกราคม 2567 เป็นต้นไป) ระบุว่า “หากผู้มีเงินได้จากต่างประเทศอยู่ในประเทศไทยรวมกันเกิน 180 วันในปีภาษีที่เกิดเงินได้นั้น (ไม่จำเป็นต้องเป็น 180 วันต่อเนื่องกัน โดยสรรพากรจะตรวจสอบจากตราประทับในหนังสือเดินทาง (Passport) และฐานข้อมูลตรวจคนเข้าเมือง (Immigration Database))” หากนำเงินได้จากต่างประเทศเข้ามาในไทย จะต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดาในปีที่นำเข้า (อัตราภาษีบุคคลธรรมดาของไทยเป็นแบบก้าวหน้าสูงสุด 35%)
“ดังนั้น ถ้าเลือกไม่เสียภาษีเงินได้ฝั่งไทยเลย สามารถเลือกรับก้อนเดียว แล้วอยู่ไทยในปีนี้ไม่เกิน 180 วัน น่าจะดีกว่า แต่อย่างไรก็ตาม หาก ‘เนเน่’ ต้องเสียภาษีเงินได้ฝั่งไทย ก็ยังมีตัวช่วย คือ อนุสัญญาเว้นการเก็บภาษีซ้อน (DTA) ไทย - สหรัฐฯ”
- สามารถนำ ภาษีที่เสียไปแล้วในสหรัฐฯ (30%) มาใช้ เครดิตภาษี (Tax Credit) ในการยื่นภาษีที่ไทยได้
ผลลัพธ์: หากภาษีในไทยคำนวณแล้วสูงกว่า 30% “เนเน่” เสียเพิ่มเฉพาะส่วนต่าง แต่หากคำนวณแล้วภาษีในไทยน้อยกว่าหรือเท่ากับ 30% “เนเน่” ก็ไม่ต้องจ่ายภาษีให้สรรพากรไทยเพิ่ม (แต่ยังคงต้องยื่นแบบแสดงรายการ)
แถมอีกหนึ่งประเด็น! ถ้า “เนเน่” เลือกรับเป็นงวด แล้วถ้า “AGT” เจ๊งก่อน “เนเน่” ยังจะได้รับเงินงวดที่เหลือหรือไม่?
เห็นคำถามทำนองนี้ในสื่อเยอะมาก เพราะทุกคนรักและห่วง “เนเน่” กลัวน้องได้เงินไม่ครบ เรื่องนี้คือ “ความเสี่ยงจากคู่สัญญา” ฝรั่งเรียกว่า “counter party risk” ซึ่งก็น่าวิเคราะห์นะว่า ถ้า “AGT” เลิกกิจการ เนเน่จะได้เงินงวดที่เหลือมั๊ย
กรณีผู้จ่ายเงินรางวัล (AGT / Fremantle / NBC / บริษัทประกัน) เลิกกิจการ หรือล้มละลาย หากเลือกรับเงินรายปี $25,000 ต่อปี เป็นเวลา 40 ปี ความเสี่ยงหลักไม่ได้อยู่ที่ตัวรายการ AGT โดยตรง แต่ขึ้นอยู่กับ โครงสร้างการจ่ายเงิน (Payout Structure) ของรายการ:
โครงสร้างทางกฎหมายการจ่ายเงินรางวัล
โดยปกติรายการโทรทัศน์ระดับใหญ่อย่าง “AGT” (ผลิตโดย Fremantle และ broadcast โดย NBC Universal) ไม่ได้เป็นผู้ถือเงินและทยอยจ่ายเองโดยตรง แต่จะนำเงินก้อน Present Value (ประมาณ $300,000) ไปซื้อ "Annuity Contract" (กรมธรรม์แบบมีเงินได้ประจำ) จากบริษัทประกันชีวิต/การเงินชั้นนำของสหรัฐอเมริกา (Institutional Annuity Provider) ให้เป็นผู้รับผิดชอบจ่ายเงินรายปีแก่ผู้ชนะ
- หากรายการ “AGT” หรือผู้ผลิตเลิกกิจการ:
ผลกระทบ: แทบ ไม่มีผลกระทบ ต่อเงินรางวัลที่เหลือ เนื่องจากภาระผูกพันถูกโอนไปให้บริษัทประกันชั้นนำเรียบร้อยแล้ว กรมธรรม์จะยังคงทำหน้าที่จ่ายเงินปีละ $25,000 ให้แก่ผู้ได้รับรางวัลตามสัญญา
- หากบริษัทประกันชีวิตที่ถือกรมธรรม์ล้มละลาย:
ผลกระทบ: มีความเสี่ยง แต่ในอุตสาหกรรมประกันภัยของสหรัฐฯ มีกลไกคุ้มครองชั้นสอง คือ “State Guaranty Associations” (สมาคมรับประกันคุ้มครองของรัฐ) ทำให้ผู้ชนะยังคงได้รับเงินตามปกติหรือได้รับความเสียหายจำกัดมาก
สรุปกรณีเลิกกิจการ: ความเสี่ยงคู่สัญญาต่ำมากหากโครงสร้างเป็นการซื้อ Annuity จากบริษัทประกันชีวิตที่ได้อันดับความน่าเชื่อถือสูง (Credit Rating AAA / AA)
สรุป ถ้าเราเป็น “เนเน่” จะเลือกทางไหนดี
คำถามนี้ตอบได้ยากมาก เพราะเราไม่ใช่ “เนเน่” การวิเคราะห์ทั้งหมดที่กล่าวมาเป็นการวิเคราะห์สิ่งที่ “เนเน่” ได้รับ เราไม่ได้วิเคราะห์ปัจจัยทางด้าน “เนเน่” เลย (เพราะเราไม่รู้) อย่างเช่น หาก “เนเน่” ต้องการเงินก้อนเพื่อซื้อบ้าน หรือ ลงทุน หรือเป็นทุนการศึกษา ฯลฯ การเลือกรับเงินก้อนก็น่าจะเป็นคำตอบที่ดี แต่ถ้า “เนเน่” ต้องการรายได้ประจำ คำตอบก็น่าจะเป็นการรับเป็นงวด
กล่าวโดยสรุป ระหว่าง “รับเป็นก้อน” กับ “รับเป็นงวด” เนเน่ควรพิจารณาอะไรบ้าง?
พิจารณาด้านความต้องการ
-
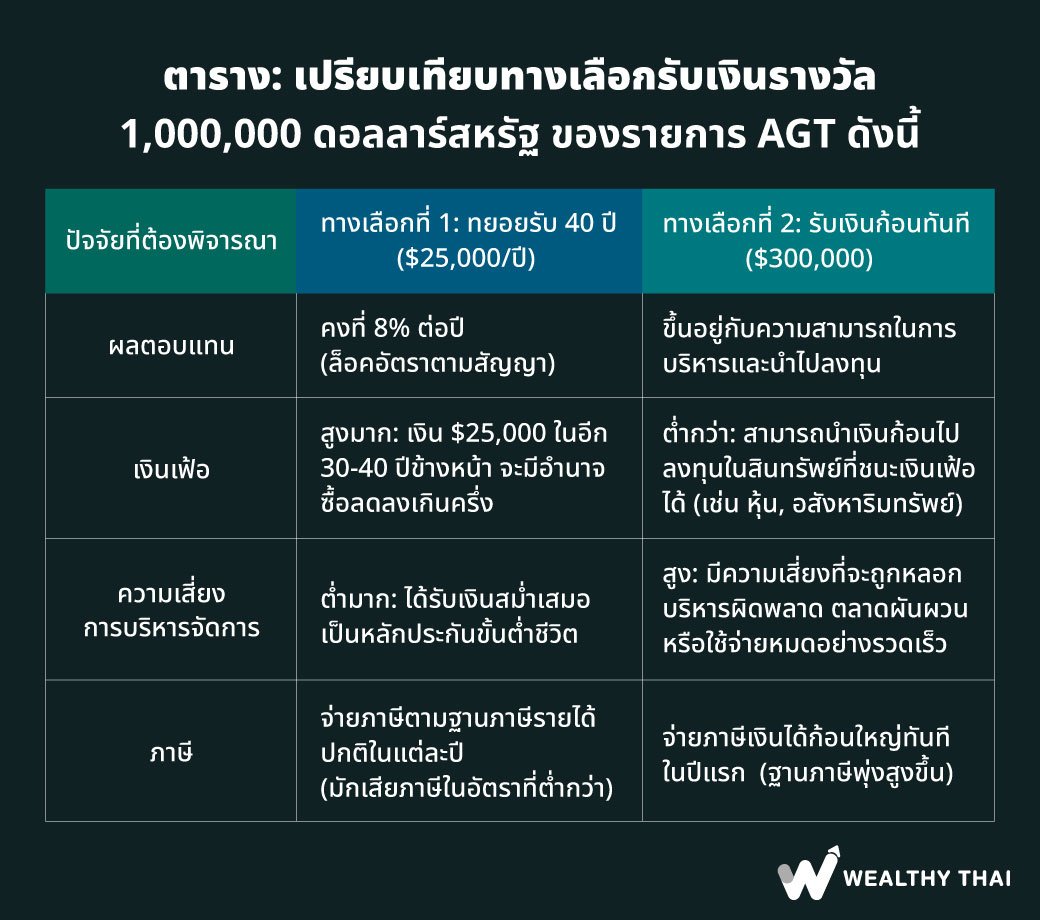
ทางเลือกที่ 1 (ทยอยรับ 40 ปี) เหมาะกับ: ต้องการความมั่นคง ไม่ต้องการรับความเสี่ยงในการลงทุนเอง และอยากได้เงินรายเดือนสม่ำเสมอเป็นหลักประกันชีวิตไปจนถึงอายุ 56 ปี (เหมือนมีเงินบำนาญเดือนละ 65,000+ บาท)
-
ทางเลือกที่ 2 (รับเงินก้อน) เหมาะกับ: มีแผนการลงทุนชัดเจนที่คาดว่าจะได้ผลตอบแทนเฉลี่ยสูงกว่า 8% ต่อปีอย่างยั่งยืน หรือมีความจำเป็นต้องใช้เงินก้อนใหญ่ทันที เช่น ซื้ออสังหาริมทรัพย์ หรือลงทุนต่อยอดในอาชีพการแสดง/ดนตรี
พิจารณาด้านผลตอบแทน
ถ้า “เนเน่” มีเหตุอันควรมั่นใจว่าสามารถสร้างรายได้ประจำได้มากกว่า $25,000 / ปี (อีกมุมหนึ่งก็คือ เนเน่สามารถสร้างผลตอบแทนในแต่ละปีตลอด 40 ปีได้มากกว่า 8.0%/ปี หรือไม่ ตัวอย่างเช่น มีธนาคารใจดีให้ดอกเบี้ยเนเน่พิเศษ 10%/ปี (หลังภาษีหัก ณ ที่จ่าย 15%) เนเน่ก็น่าจะเลือกรับเงินก้อน $300,000 เพราะได้มากกว่า 8%/ ปีเห็นๆ
พิจารณาด้านภาษี
-
เลือกเงินก้อน: จะโดนภาษีไทยขั้นสูงสุด (35%) ในปีที่โอนเงินเข้าไทย ทำให้เหลือเงินสุทธิน้อยลง แต่ข้อดีคือ ถ้าในปีนี้ “เนเน่” อยู่ในประเทศไทยไม่เกิน 180 วัน เงินก้อนนี้ก็ไม่ต้องเสียภาษีเงินได้ฝั่งไทย
-
เลือกจ่ายรายปี: เป็นการวางแผนภาษีแบบกระจายปีภาษี (Tax Smoothing) รายได้ต่อปีจะต่ำลง ทำให้ไม่ดันฐานภาษีในไทยให้สูงเกินไป แต่มีความเสี่ยงสูงเรื่องเงินเฟ้อและการเสียโอกาสในการลงทุนเงินก้อน
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th