DELTA วิ่งแรงรับกำไรดีเกินคาด โบรกฯ ปรับเพิ่มเป้าหมาย มองกำไรปีนี้พุ่ง 1 หมื่นล้านบาท
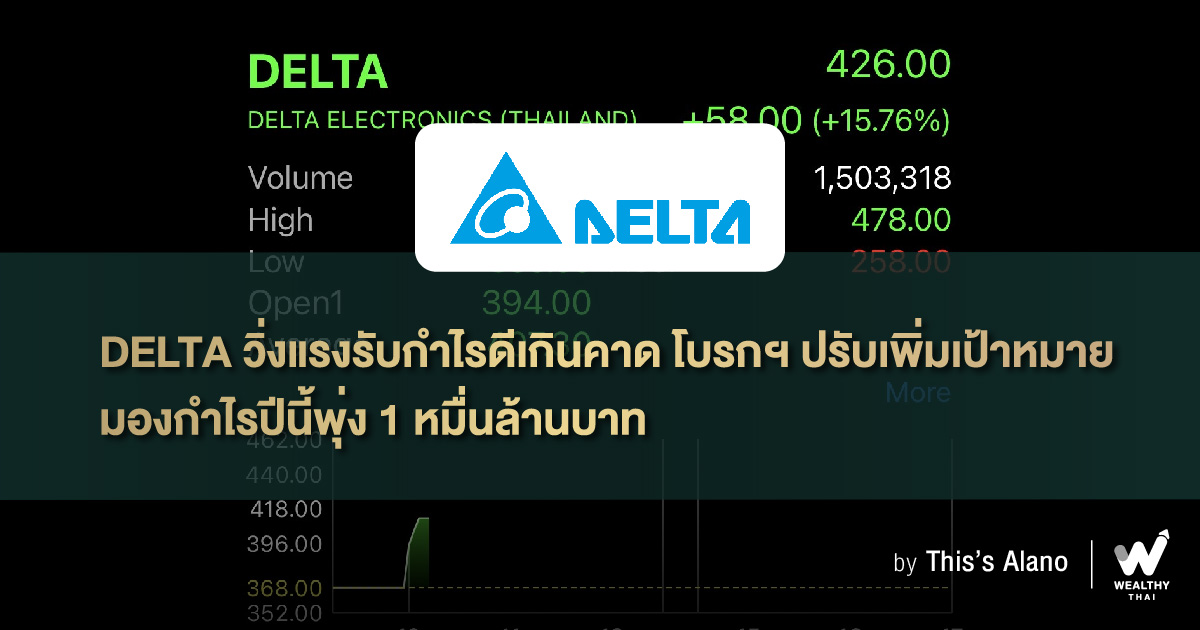
ความเคลื่อนไหวราคาหุ้น DELTA เพิ่มขึ้นอย่างร้อนแรง ตอบรับรายงานผลประกอบการงวดไตรมาส 2/65 มีกำไร 4,263.45 ล้านบาท เพิ่มขึ้น 157.6% จากงวดเดียวกันปีก่อน สูงกว่าที่นักวิเคราะห์คาดการณ์ทำให้ต้องปรับเพิ่มประมาณการณ์กำไรปี 2565-2566 ขึ้นอีก พร้อมยังแนะนำ ซื้อ และปรับเพิ่มเป้าหมายเป็น 423 บาท
ส่วนแนวโน้มไตรมาส 3/65 นักวิเคราะห์บอกว่า อาจมีข้อมูลเพิ่มจาก conference call เย็นวันนี้ แต่ปัจจุบันคาดว่าผลกระทบจากกำลังซื้อกลุ่มรถยนต์ในสหรัฐและการขาดวัตถุดิบของกลุ่มรถยนต์ในยุโรปทำให้ยอดขายกลุ่ม EV car ลดแต่มีชดเชยด้วยภาวะ high season และการขายกลุ่ม hi end Data center จึงยังคาดกำไรสุทธิเพิ่มขึ้นจากช่วงเดียวกันของปีก่อน แต่ลดจากไตรมาสก่อน
DELTA รายงานผลประกอบการงวดไตรมาส 2/65 มีกำไร 4,263.45 ล้านบาท เพิ่มขึ้น 157.6% จากงวดเดียวกันปีก่อน สูงกว่าที่นักวิเคราะห์คาดการณ์ทำให้ต้องปรับเพิ่มประมาณการณ์กำไรปี 2565-2566 ขึ้นอีก พร้อมยังแนะนำ ซื้อ และปรับเพิ่มเป้าหมายเป็น 423 บาท
จากประเด็นบริษัทเดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA เปิดเผย ว่า ผลประกอบการงวดไตรมาส 2/65 มีกำไร 4,263.45 ล้านบาท เพิ่มขึ้น 157.6% จากงวดเดียวกันปีก่อนที่มีกำไร 1,655.38 ล้านบาท โดยไตรมาสนี้ ยอดขายสินค้าและบริการอยู่ที่ 28,004 ล้านบาท เพิ่มขึ้น 35.7% จากไตรมาสเดียวกันของปีก่อน
โดยส่วนงานเพาเวอร์อิเลคโทรนิคส์ยังคงเติบโตอย่างแข็งแกร่ง จากกลุ่มผลิตภัณฑ์ที่เกี่ยวข้องกับ Data Center, Server & Cloud Storage รวมถึงกลุ่มผลิตภัณฑ์อีเลคโทรนิคส์กำลังไฟฟ้าที่ใช้ในรถยนต์ไฟฟ้า (Electric Vehicle Power) กลุ่มโซลูชั่นพัดลมและระบบจัดการความร้อน (Fan & Thermal Management Solution) กลุ่มผลิตภัณฑ์ระบบอัตโนมัติสำหรับภาคอุตสาหกรรม (Industrial Automation) ทั้งระบบอัตโนมัติสาหรับเครื่องจักรและระบบขับเคลื่อนสายการผลิต
บริษัทหลักทรัพย์ โนมูระ พัฒนสิน จำกัด (มหาชน) เปิดเผยว่า แนะนำ TRADING BUY ราคาเป้าหมาย 400 บาท มีมุมมองเป็นบวกต่อกำไรสุทธิไตรมาส 2/65 ที่ 4,263 ล้านบาท เพิ่มขึ้น 158% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 53%จากไตรมาสก่อน สูงกว่าคาดถึง 82% และทำ all time high มียอดขาย และ GPM ที่เพิ่มมากและสูงกว่าคาดอย่างมีนัยสำคัญ ภาพยอดขายเพิ่มทุกสินค้า
โดยกลุ่ม EV car เติบโตและดีกว่าคาดทั้งๆที่ก่อนหน้านี้กังวลผลกระทบจากจีนล็อกดาวน์ในเดือนมิ.ย.จะทำให้ขาดวัตถุดิบ ขณะที่ค่าเงินบาทและการขายกลุ่ม hi end Data center ช่วยเพิ่ม GPM โดยรวมยอดขาย 36%จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 14%จากไตรมาสก่อน
ส่วนแนวโน้มไตรมาส 3/65 อาจมีข้อมูลเพิ่มจาก conference call เย็นวันนี้ แต่ปัจจุบันคาดว่าผลกระทบจากกำลังซื้อกลุ่มรถยนต์ในสหรัฐและการขาดวัตถุดิบของกลุ่มรถยนต์ในยุโรปทำให้ยอดขายกลุ่ม EV car ลดแต่มีชดเชยด้วยภาวะ high season และการขายกลุ่ม hi end Data center จึงยังคาดกำไรสุทธิเพิ่มขึ้นจากช่วงเดียวกันของปีก่อน แต่ลดจากไตรมาสก่อน
ดังนั้นจึงปรับคำแนะนำเป็น Trading Buy และเพิ่มราคาเป้าหมายมาที่ 400 บาท จากเดิม 330 บาท (ปรับประมาณการ ปี 2565 ขึ้น 26% แต่คงพีอีที่ 45 เท่า =Mean) และให้ DELTA คู่กับ KCE (ราคาเป้าหมาย 81 บาท) เป็น Top pick ของกลุ่ม
ด้านบริษัท หลักทรัพย์พาย จำกัด (มหาชน) เปิดเผยว่า ปรับเพิ่มประมาณการกำไรปี 65-66 ขึ้น 40% และ 30% ตามลำดับ เพื่อสะท้อนถึงผลการดำเนินงานในครึ่งปีแรก 65 ที่แข็งแกร่งและยอดขายกลุ่ม EV พัดลมระบายความร้อน และดาต้าเซ็นเตอร์ที่โตอย่างแข็งแกร่งต่อเนื่อง ปัจจุบันกำไรครึ่งปีแรกปี 65 คิดเป็น 51% ของประมาณการกำไรทั้งปี 65 (ก่อนปรับตัวเลขกำไรครึ่งแรกปี 65 คิดเป็น 75% ของประมาณการกำไรชุดเดิม) คงคำแนะนำ “ซื้อ” แต่ปรับมูลค่าพื้นฐาน 1% เป็น 423 บาท เชื่อว่าอุปสงค์ต่อบริษัทจะไม่ถูกกดดันจากอัตราเงินเฟ้อ แต่ด้วยภาพรวมการเติบโตที่ทรงตัวในปี 66
ด้านนักวิเคราะห์บริษัท หลักทรัพย์ ยูโอบี เคย์เฮียน (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า แนะนำถือ ราคาเป้าหมายสูงขึ้นที่ 372 บาท โดย DELTA ประกาศกำไรสุทธิดังกล่าว สูงกว่าประมาณการของฝ่ายวิจัยเนื่องจากรายได้และอัตรากำไรขั้นต้นที่สูงกว่าคาด จึงปรับประมาณการกำไรปี 2565 และ 2566 เพิ่มขึ้น 22% และ 18% ตามลำดับ อย่างไรก็ตาม เห็นสถานการณ์ที่คลุมเครือหลายอย่างที่อาจกดดันราคาหุ้นของ DELTA ในครึ่งหลังปี 65 คงคำแนะนำ ถือ ด้วยราคาเป้าหมายสูงขึ้นที่ 372.00 บาท
ส่วนบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด จากผลประกอบการไตรมาส 2/65 ที่ออกมาดีกว่าที่ฝ่ายวิจัยและตลาดคาด ทำให้ปรับเพิ่มประมาณการปี 2565/66 เป็น 1.0 หมื่นล้านบาท (เติบโต 67%จากปีก่อน) และ 1.1 หมื่นล้านบาท (เติบโต 11%จากปีก่อน) หลักๆ จากการปรับสมมติฐานค่าเงินบาท/USD และปรับอัตรากาไรขั้นต้น ขณะที่ประมาณการปี 2565ยังคาดยอดขายกุลเงิน USD เติบโตเพียง 10% เทียบเท่าขอบล่างที่บริษัทฯ ให้ไว้ว่าจะเติบโต 10-20% จากปีก่อน ปรับเพิ่มราคาเหมาะสมเป็น 424.00 บาทต่อหุ้น แต่คงคาแนะนา “TRADING”