ส่องการเติบโตของ Xiaomi แบรนด์สินค้าจีนยอดฮิต !
หากพูดถึง Xiaomi หรือ Xiaomi Corporation หลายคนน่าจะนึกถึงสินค้าประเภทสมาร์ทโฮมและไลฟ์สไตล์ที่มีดีไซน์เรียบง่าย มินิมอล รวมถึงสินค้าประเภทสมาร์ทโฟนภายใต้แบรนด์ Xiaomi, Redmi และ POCO ซึ่งมาพร้อมกับฟังก์ชันและราคาที่คุ้มค่า นอกจากนี้ยังมีธุรกิจรถยนต์ไฟฟ้าที่อาจกลายเป็น Growth Driver สำคัญของบริษัทในอนาคต
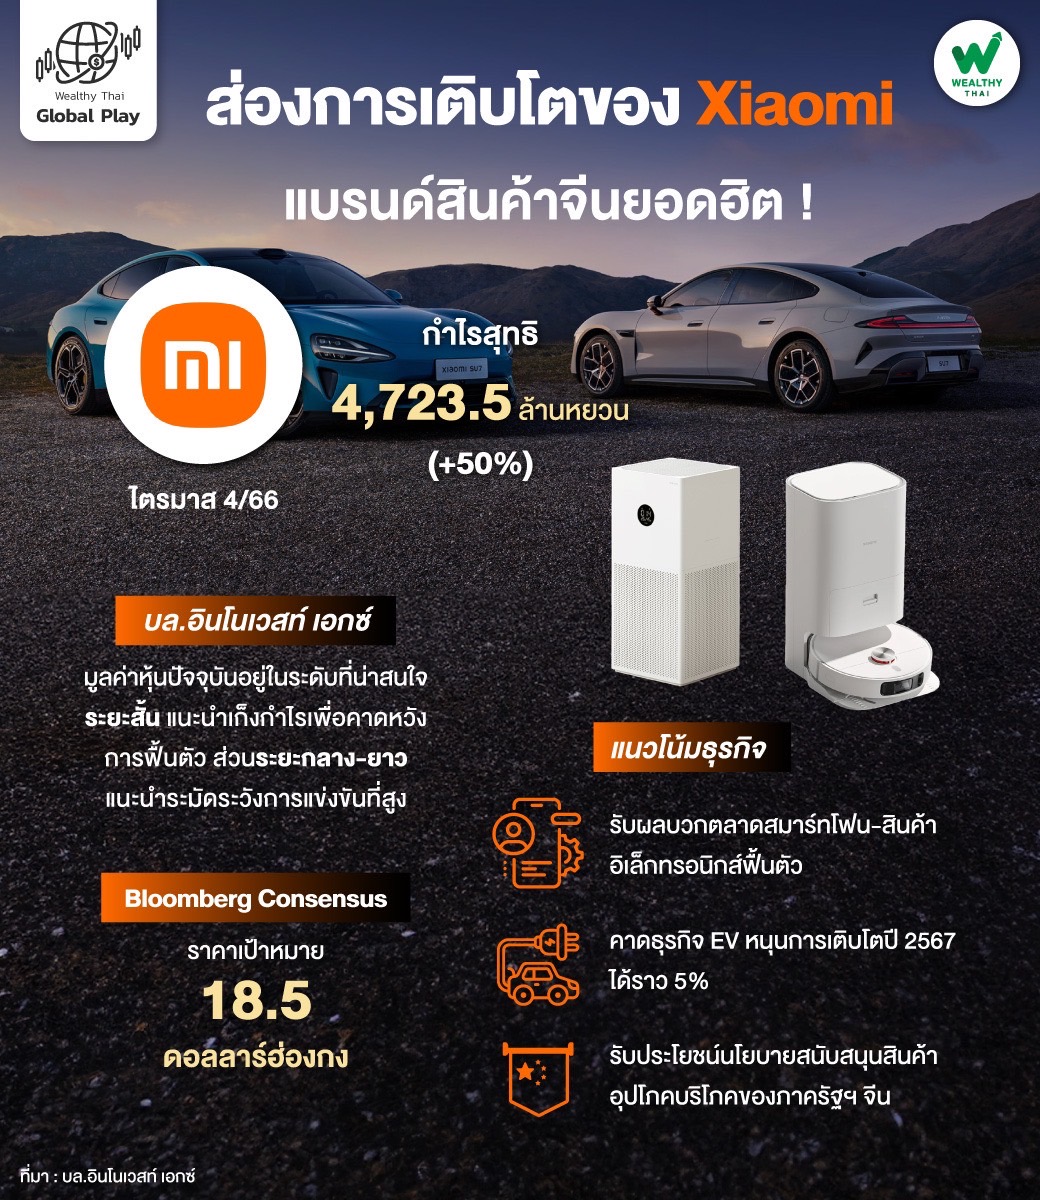
ซึ่งภาพรวมผลประกอบการไตรมาส 4/66 ของ Xiaomi ออกมาดีกว่าที่คาด จากอุปสงค์ที่ฟื้นตัวและค่าใช้จ่ายที่ปรับตัวลดลง แต่ในปี 2567 แนวโน้มการดำเนินธุรกิจจะเป็นอย่างไร Wealthy Thai มีมุมมองการเติบโตและคำแนะนำการลงทุนที่น่าสนใจจากนักวิเคราะห์มาฝาก
โดยนักวิเคราะห์จากบริษัท หลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ระบุว่า งบไตรมาส 4/66 ของ Xiaomi ออกมาดีกว่าคาดในทุกมิติ จากปัจจัย 1. รายได้เพิ่มขึ้น 11% จากช่วงเดียวกันของปีก่อน และกำไรเติบโตกว่า 50% จากไตรมาส 4/65 รวมถึง GM ที่เพิ่มขึ้นมาอยู่ที่ 21.3%
2.งบยังมีแรงหนุนจากรายได้สมาร์ทโฟนที่ฟื้นตัวและเติบโต 20% จากช่วงเดียวกันของปีก่อน ถึงแม้ราคาขายสมาร์ทโฟนเฉลี่ยจะลดลง แต่เห็นได้ว่าปริมาณการส่งมอบเพิ่มขึ้นแรง 23% จากไตรมาส 4/65 สะท้อนให้เห็นถึงอุปสงค์ที่พื้นตัว หลังมีการเปิดตัว Series Mi 14 ที่ส่งผลบริษัทมีส่วนแบ่งการตลาดเป็นอันดับที่ 3 จากทั่วโลกอยู่ที่ 13% และ 3. ค่าใช้จ่าย R&D ในปี 2566 เพิ่มขึ้นกว่า 19.2% สะท้อนให้เห็นการลงทุนในธุรกิจ EV ที่เพิ่มขึ้น
สำหรับทิศทางในปี 2567 ฝ่ายวิเคราะห์เชื่อว่าจะยังคงเห็นการฟื้นตัวของ Xiaomi ได้ และมีแรงหนุนจากตลาดสมาร์ทโฟนและสินค้าอิเล็กทรอนิกส์ที่มีแนวโน้มฟื้นตัวต่อเนื่อง จากการเปิดตัวสินค้าใหม่ รวมถึงอุปสงค์ผู้บริโภคที่จะได้รับอานิสงส์ดีจากภาพเศรษฐกิจที่ฟื้นตัว
ประกอบกับรายได้ที่จะเพิ่มขึ้นจากธุรกิจ EV ซึ่งมองว่าจะเป็นอีกหนึ่ง Growth Driver ที่จะช่วยหนุนรายได้ในปี 2567 ให้เติบโตได้มากถึง 5% หลังคาดการณ์ว่าราคาขาย EV เฉลี่ยอยู่ที่ 220,000-260,000 หยวน และมีปริมาณการขายอยู่ที่ 30,000-50,000 หน่วย อีกทั้งคาดว่า Xiaomi จะได้รับประโยชน์จากนโยบายการสนับสนุนสินค้าอุปโภคบริโภคของทางภาครัฐฯจีน ซึ่งมีแนวโน้มช่วยหนุนยอดขาย โดยเฉพาะสินค้าเครื่องใช้ไฟฟ้าและสินค้าภายในบ้านแบบอัจฉริยะ
ในส่วนมุมมองการลงทุน ฝ่ายวิเคราะห์มองว่าหากดูที่มูลค่าหุ้นในปัจจุบันถือได้ว่าอยู่ในระดับที่น่าสนใจ โดย P/E ปัจจุบันอยู่ที่ 21.5 เท่า ซึ่งน้อยกว่าระดับค่าเฉลี่ย 5 ปีที่ 48.9 เท่า ทำให้ระยะสั้นมองว่ายังคงสามารถเก็งกำไร พร้อมคาดหวังการฟื้นตัวต่อเนื่องในช่วงปีนี้
ขณะที่ในระยะยาวถึงแม้กังวลต่อภาพการแข่งขันที่เพิ่มขึ้นทั้งในธุรกิจหลักอย่างสมาร์ทโฟนและธุรกิจใหม่อย่าง EV แต่ฝ่ายวิเคราะห์มองว่า Xiaomi ยังคงมีความน่าสนใจจาก 1.ธุรกิจส่วนมากของบริษัทยังคงมีแนวโน้มเติบโตในอนาคต ทั้ง ITs EV และสมาร์ทโฟน
2.มีฐานลูกค้าทั่วโลก โดยเฉพาะในตลาดใหญ่อย่างอินเดียและยุโรป และ 3. แบรนด์แกร่ง มีเทคโนโลยีล้ำและมีความสามารถทางการแข่งขันในด้านราคาขาย ด้าน Bloomberg ให้ราคาเป้าหมายไว้ที่ 18.5 ดอลลาร์ฮ่องกง ซึ่งยังมีจากราคาหุ้นในปัจจุบัน