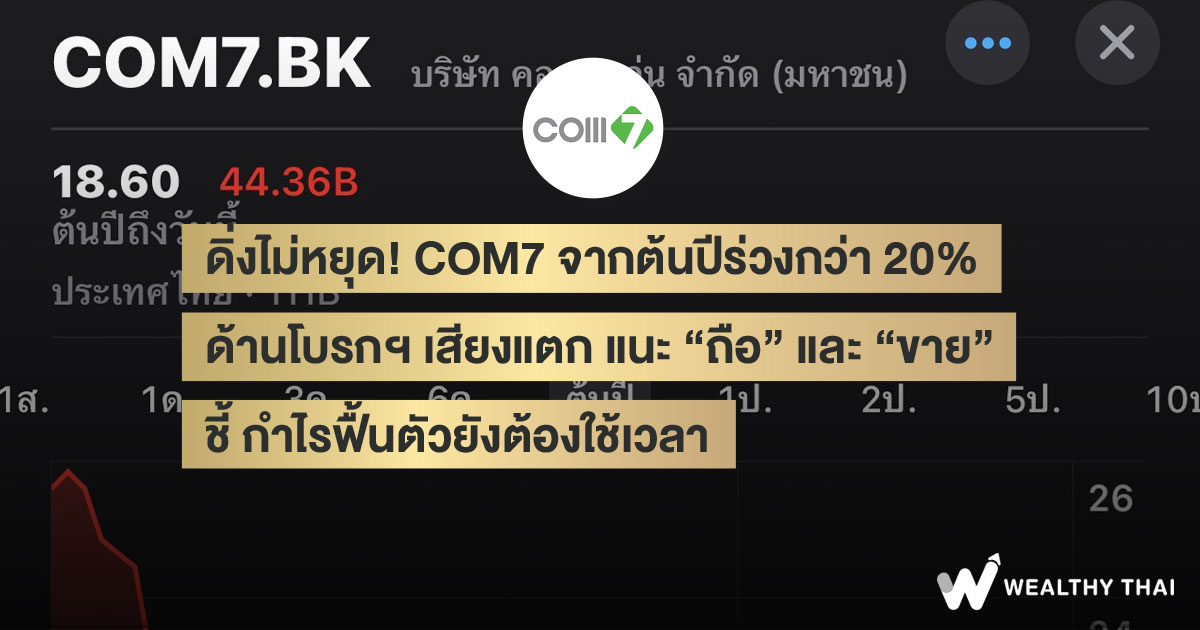
ดิ่งไม่หยุด! COM7 จากต้นปีร่วงกว่า 20% ด้านโบรกฯ เสียงแตก แนะ “ถือ” และ “ขาย” ชี้ กำไรฟื้นตัวยังต้องใช้เวลา
เชื่อว่านักลงทุนที่ได้ติดตามข่าวสารเกี่ยวกับตลาดทุนจะพบว่า ราคาหุ้นค้าปลีกหลายตัวๆ เริ่มส่งสัญญาณการฟื้นตัวจากนโยบายภาครัฐที่เข็นออกมาอย่างต่อเนื่อง แต่หากมองย้อนไปถึงหุ้นที่ได้รับประโยชน์ก่อนหน้า อย่าง บริษัท คอมเซเว่น จำกัด (มหาชน) หรือ COM7 ที่ได้นโยบายกระตุ้นกำลังซื้ออย่าง E-Receipt
พบว่า ราคาหุ้นมีการปรับตัวลดลงอย่างต่อเนื่อง โดยจากการสำรวจข้อมูลความเคลื่อนไหวของราคาหุ้นตั้งแต่ต้นปีถึงปัจจุบัน (ณ วันที่ 28 มี.ค. 67) มีการปรับตัวลดลงไปกว่า 20.59% มาอยู่ที่ระดับ 18.90 บาท ซึ่งเราก็เชื่อว่านักลงทุนหลายคนก็คงตั้งคำถามถึงการลงทุนในหุ้นหุ้นดังกล่าวด้วยเช่นดัน
โดยนักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) ให้คำแนะนำ “ถือ” ราคาเหมาะสม 19 บาท เนื่องจากยังไม่เห็นปัจจัยบวกในระยะสั้น ประกอบกับ คาดว่ายอดขายที่เพิ่มขึ้นจากโครงการ Easy E-Receipt จะเพียงพอที่จะชดเชยผลกระทบของการใช้จ่ายที่อ่อนแอและการแข่งขันที่รุนแรง
นอกจากนี้ ด้วยผลประกอบการไตรมาส 4/66 ที่ออกมาน่าผิดหวัง ทำให้ความคาดหวังในอนาคตลดลงโดยเฉพาะการฟื้นตัวของอัตรากำไรขั้นต้น แม้ว่าจะผ่านจุดต่ำสุดมา แต่คาดว่ายังต้องใช้เวลาในการฟื้นตัว โดยเฉพาะสภาพแวดล้อมที่อุปสงค์ตลาดมวลชนที่ยังอ่อนแอ ดังนั้นจึงปรับลดประมาณการกำไรลง 5% ในปี 2567, 8% ในปี 2568 และ 7% ในปี 2569
ต่างจากนักวิเคราะห์บริษัทหลักทรัพย์ฟินันเซีย ไซรัส จำกัด (มหาชน) ให้คำแนะนำ “ซื้อ” ราคาเหมาะสมที่ 22.50 บาท แม้ว่าจะมีปรับลดประมาณการกําไรสุทธิปี 2567- 2569 ลง 14%, 13% และ 11% ตามลําดับ จากแนวโน้มการเติบโตชะลอลง แต่เชื่อว่าผลการดําเนินงานที่แย่สะท้อนไปในราคาแล้วจากช่วงต้นปีที่ผ่านมา
ทั้งนี้ ปี 2566 เป็นปีแรกที่กําไรสุทธิปรับตัวลดลงและเชื่อว่าในปี 2567 จะสามารถคลี่คลายปัญหาต่างๆได้จากทั้งกําลังซื้อที่เริ่มฟื้นตัว, อัตรากำไรขั้นต้นที่ลดลงในไตรมาส 4/66 เป็นผลจากการทําโปรโมชั่น และคาดว่าอัตรากำไรขั้นต้นกลับมาขยายตัวได้ในปี 2567
สำหรับปัจจัยสนับสนุนในปี 67 จะมาจากการเน้นสินค้ากลุ่ม House brands และร้าน BeBePhone และไม่ทําโปรโมชั่นหนักเท่าไตรมาส 4/66, การปิดปรับปรุงสาขาทําไปแล้วกว่า 80% ซึ่งในปีนี้คาดว่าจะไม่มีผลกระทบ, ค่าใช้จ่ายดอกเบี้ยที่ปรับขึ้น ซึ่งบริษัทพยายามคุม Inventory เพื่อลดการใช้เงินกู้ยืมลง
อย่างไรก็ดี การปรับลดประมาณการกําไรสุทธิปี 2567- 2569 ลง จากแนวโน้มการเติบโตที่น้อยกว่าที่คาด แต่กําไรสุทธิ 3 ปีเฉลี่ยยังเติบโตได้ 7% ต่อปี ซึ่งไม่รวมธุรกิจรถไฟฟ้า AION โดยหากบริษัทขายได้ 5,000 คัน ราคาเฉลี่ยคันละ 950,000 บาท อัตรากําไรสุทธิ 3% จะเป็นอัพไซด์ 2% ของประมาณการกำไรสุทธิ