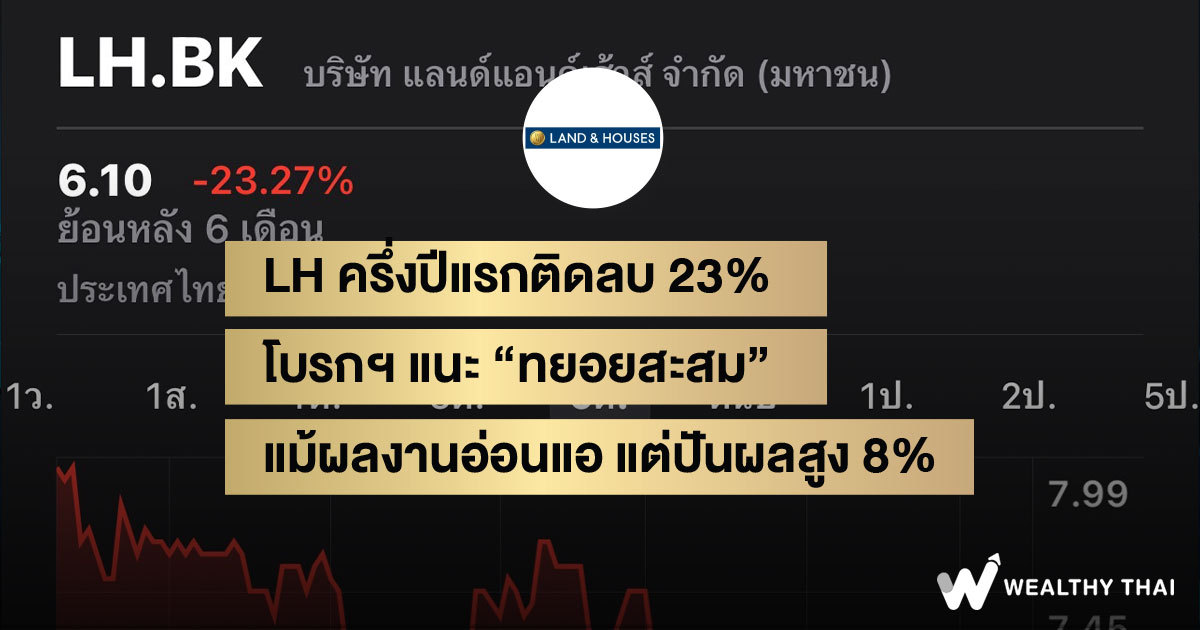
LH ครึ่งปีแรกติดลบ 23% โบรกฯ แนะ “ทยอยสะสม” แม้ผลงานอ่อนแอ แต่ปันผลสูง 8%
พบกันอีกแล้วกับคอลัมน์ประจำสัปดาห์ "คลีนิคแก้พอร์ต" โดย Wealthy Thai นำเสนอข่าวสารและแนวโน้มของหุ้นที่น่าสนใจ รวมถึงการปรับตัวของหุ้นในตลาดที่นักลงทุนควรติดตาม
วันนี้จะพูดถึงหุ้นของ บริษัทแลนด์แอนด์เฮ้าส์ จำกัด (มหาชน) หรือ LH ซึ่งราคาหุ้นลดลงถึง 23.27% ในช่วง 6 เดือนที่ผ่านมา (ม.ค. - พ.ค. 67) เนื่องจากปัจจัยหลายอย่างที่ส่งผลกระทบต่อธุรกิจอสังหาฯ มาดูกันว่านักวิเคราะห์มีความคิดเห็นอย่างไร และการปรับตัวลงของหุ้นถือเป็นโอกาสในการลงทุนหรือไม่ ?
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) มองว่าในไตรมาส 2/67 ยอด Presale คาดว่าจะอยู่ที่ 4,300 ล้านบาท เพิ่มขึ้น 8% จากช่วงเดียวกันของปีก่อน แต่ลดลง 23% จากไตรมาสก่อนหน้า แสดงถึงการระบายสต็อกที่ช้าลง โดยเฉพาะในกลุ่มบ้านแนวราบ สำหรับครึ่งแรกของปียอด Presale คาดว่าจะอยู่ที่ 9,900 ล้านบาท เพิ่มขึ้น 13% จากช่วงเดียวกันของปีก่อน แต่ยังต่ำกว่าเป้าหมายปี 2567 ถึง 25%
ขณะที่กำไรสุทธิในไตรมาส 2/67 คาดว่าจะอยู่ที่ 1,200-1,300 ล้านบาท ลดลงจากช่วงเดียวกันของปีก่อนและคงที่จากไตรมาสก่อนหน้า จึงปรับลดประมาณการกำไรสุทธิปี 2567 ลง 12% เหลือ 6,560 ล้านบาท และปรับลดราคาเป้าหมายปี 2567 ลง 12% เหลือ 7.50 บาท โดยแนะนำให้นักลงทุน "ซื้อเก็งกำไร"
ส่วนนักวิเคราะห์จากบริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดว่ายอด Presale ในไตรมาส 2/67 จะอยู่ที่ประมาณ 4,100 ล้านบาท เพิ่มขึ้น 8% จากช่วงเดียวกันของปีก่อน แต่ลดลง 23% จากไตรมาสก่อนหน้า เนื่องจากการเปิดตัวโครงการใหม่เพียงหนึ่งโครงการ โดยครึ่งแรกของปีคาดว่ายอด Presale จะอยู่ที่ 9,800 ล้านบาท คิดเป็น 32% ของเป้าหมายปี 2567 ที่ 31,000 ล้านบาท
โดยรายได้จากการขายที่อยู่อาศัยในไตรมาส 2/67 คาดว่าจะอยู่ที่ 4,800 ล้านบาท ลดลง 4% จากช่วงเดียวกันของปีก่อน แต่เพิ่มขึ้น 8% จากไตรมาสก่อน ส่วนกำไรสุทธิคาดว่าจะอยู่ที่ 1,170 ล้านบาท ลดลง 19% จากช่วงเดียวกันของปีก่อน และลดลง 5% จากไตรมาสก่อนหน้า จึงปรับลดประมาณการรายได้ปี 2567-2568 ลง 17% ต่อปี คาดว่ากำไรสุทธิปี 2567 จะอยู่ที่ 5,740 ล้านบาท เป้าหมายราคาหุ้นปรับลดลงเหลือ 6.60 บาท โดยคงคำแนะนำ "Neutral" เนื่องจากไม่มีปัจจัยใหม่สนับสนุน
อย่างไรก็ตาม มองว่ามีปัจจัยหนุนจากแผนเปิดโครงการแนวราบอีก 8 โครงการ และแผนขายห้าง Terminal 21 พัทยา เข้ากอง LHSC รวมถึงรายได้จากโรงแรม ซึ่งคาดว่าจะช่วยหนุนกำไรสุทธิปี 2567 ให้ลดลงเพียง 3% จากปีก่อนหน้า ด้วยราคาหุ้นที่ปรับตัวลงในช่วงที่ผ่านมา ส่งผลให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) อยู่ที่ 8.40% ซึ่งเป็นระดับที่น่าสนใจมากขึ้น มองว่าเป็นโอกาสในการทยอยเข้าซื้อสะสมด้วยเป้าหมาย 8.10 บาท