

CPAXT เช้านี้บวกแรง 3.76% รับผลงานไตรมาส 3/67 ดีเกินคาด ลุ้นโค้งสุดท้ายโตต่อ หนุนปี 67 ฟันกำไร 1.1 หมื่นลบ.
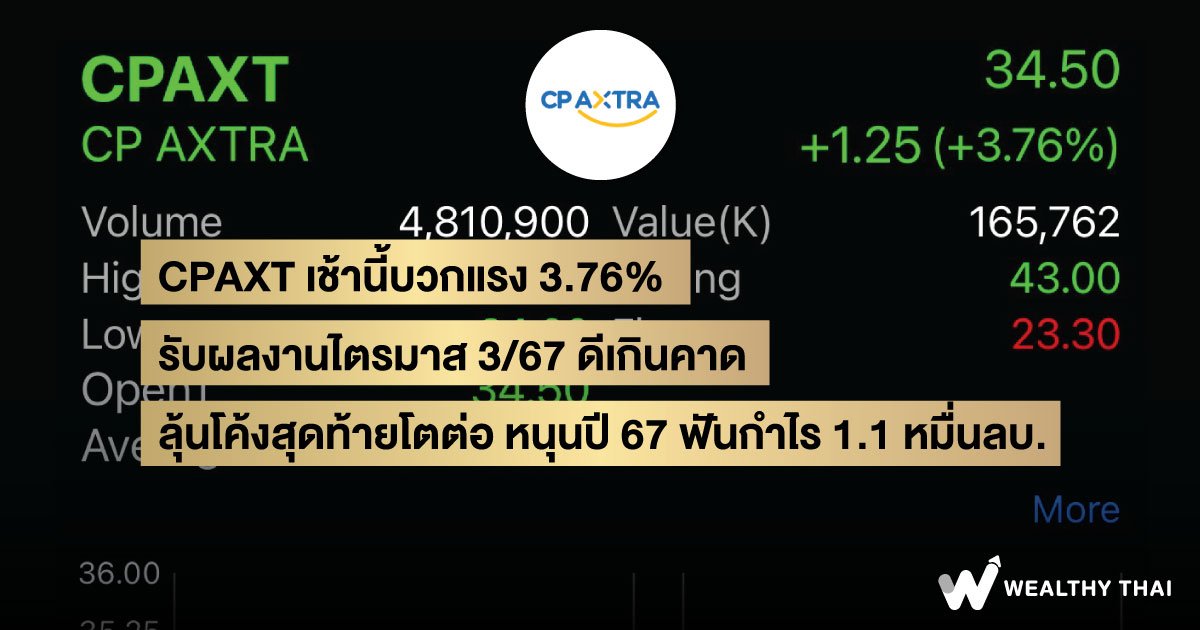
เปิดตลาดเช้านี้ (8 พ.ย. 67) ราคาหุ้นของ CPAXT หรือ บริษัท ซีพี แอ็กซ์ตร้า จำกัด (มหาชน) ปรับตัวขึ้นโดดเด่น ล่าสุดอยู่ที่ 34.50 บาท เพิ่มขึ้น 1.25 บาท หรือ +3.76% จากวันก่อนหน้า รับกำไรไตรมาส 3/67 เติบโตดีกว่าที่นักวิเคราะห์และตลาดคาดการณ์ไว้
โดย CPAXT รายงายกำไรสุทธิที่ 2 พันล้านบาท ลดลง 10% จากไตรมาสก่อนหน้า แต่เติบโต 16% Yจากช่วงเดียวกันของปีก่อน ซึ่งหากไม่รวมรายการพิเศษจากค่าใช้จ่ายเกี่ยวกับการควบบริษัทและขาดทุนตราสารอนุพันธ์ (หลังหักภาษี) 458 ล้านบาท กำไรปกติจะอยู่ที่ 2.4 พันล้านบาท เติบโต 11% จากไตรมาส 2/67 และ 45% จากไตรมาส 3/66
โดย CPAXT รายงายกำไรสุทธิที่ 2 พันล้านบาท ลดลง 10% จากไตรมาสก่อนหน้า แต่เติบโต 16% Yจากช่วงเดียวกันของปีก่อน ซึ่งหากไม่รวมรายการพิเศษจากค่าใช้จ่ายเกี่ยวกับการควบบริษัทและขาดทุนตราสารอนุพันธ์ (หลังหักภาษี) 458 ล้านบาท กำไรปกติจะอยู่ที่ 2.4 พันล้านบาท เติบโต 11% จากไตรมาส 2/67 และ 45% จากไตรมาส 3/66
ด้านนักวิเคราะห์จากบริษัท หลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ให้มุมมองว่า ผลประกอบการของ CPAXT ออกมาดีกว่าที่ฝ่ายวิเคราะห์คาด 8% และตลาดคาด 15% ซึ่งปัจจัยหลักๆ มาจากรายได้อื่นสูงกว่าคาด และส่วนแบ่งกำไรดีกว่าคาดเล็กน้อย
สำหรับกำไรปกติในไตรมาส 3/67 ที่เติบโตเด่น 45% จากช่วงเดียวกันของปีก่อน ได้แรงหนุนมาจากยอดขายที่เพิ่มขึ้นตาม SSSG ที่เติบโต ทั้งในธุรกิจค้าส่ง (Makro) ที่เติบโต 1.5% จากไตรมาส 3/66 และธุรกิจค้าปลีก (Lotus’s) ที่เติบโต 2.3% จากไตรมาส 3/66 รวมถึงอัตรากำไรขั้นต้น (GPM) ทั้งกลุ่มที่ดีขึ้น 54bps เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ทั้งนี้ คาดหุ้นตอบสนองเชิงบวกและมีโอกาสทำให้ CPALL ปรับตัวขึ้นตามเพื่อเก็งกำไรผลประกอบการที่จะรายงานวันที่ 13 พ.ย. ซึ่งคาดกำไรปกติจะเติบโตเด่นจากช่วงเดียวกันของปีก่อนเช่นกัน
ขณะที่แนวโน้มไตรมาส 4/67 คาดผลประกอบการเติบโตจากไตรมาส 3/67 และ 4/66 หนุนจากช่วง High Season และกำลังซื้อที่เพิ่มขึ้นจากมาตรการกระตุ้นเศรษฐกิจของรัฐบาล อิงตัวเลข SSSG จากต้นไตรมาส 4/67 จนถึงปัจจุบันยังเติบโตได้ต่อทั้ง Makro และ Lotus’s ในระดับ 1-3% ใกล้เคียงที่ทำได้ในไตรมาส 3/67
ส่วนในด้านของต้นทุน คาด GPM ยังดีขึ้นจากไตรมาส 4/66 ทุกธุรกิจ จากการเพิ่มสัดส่วนสินค้า Private Label, สินค้ากลุ่มอาหารสด อาหารพร้อมทานที่มีอัตราการทำกำไรดีอย่างต่อเนื่อง และมีโอกาสเห็นผลบวกจาก Synergies บางส่วนตั้งแต่ไตรมาส 4/67 หลังการควบรวมบริษัทเสร็จสิ้นแล้ว
อย่างไรก็ตาม กำไรปกติ 9 เดือน ปี 2567 คิดเป็น 67% ของประมาณการปี 2567 ของฝ่ายวิเคราะห์ที่ 1.1 หมื่นล้านบาท เติบโต 21% จากปีก่อน แต่จากแนวโน้มผลประกอบการไตรมาส 4/67 ที่คาดเติบโตจากไตรมาส 3/67 ทำให้เรายังคงประมาณการ
ฝ่ายวิเคราะห์ยังคงคำแนะนำ “ซื้อ” อิงราคาเหมาะสม 39 บาทต่อหุ้น โดยคงมุมมองบวกต่อ CPAXT จากการเติบโตของยอดขายและการบริหารต้นทุนที่ดีหนุนให้การทำกำไรดีขึ้น ในระยะถัดไปคาดหวัง Synergies ภายหลังการควบรวมกิจการ ซึ่งประมาณการปัจจุบันของฝ่ายวิเคราะห์และตลาดส่วนใหญ่ใส่ Synergies ไว้บางส่วน (50-80% ของ Guidance) เป็น Upside Risk หากบริษัททำได้ตามแผน
Most Viewed
Wealth EZ
“บริหารเงินก้อน” ยามเกษียณอย่างไรดี?
Updated 1 day ago
Fun of Funds
“BLUEBELL” ส่องทิศทางลงทุนโค้งสุดท้ายปี 2026... แนะกลยุทธ์ “Barbell” จัดพอร์ตสร้าง “สมดุล” ฝ่าตลาดผันผวน !!!
Updated 11 hours ago
Stock of the Day
สรุปประเด็นสำคัญการประชุม IMF ฉบับ "แล้วคนไทยทำไงดี?"
Updated 13 hours ago
Stock of the Day
เกิดอะไรขึ้นกับฝรั่งเศส? สรุปปัญหาเรื้อรังที่ลุกลามจนกลายเป็นประท้วงเดือด
Updated 15 hours ago
Banking
“กรุงศรี คอนซูมเมอร์” ชี้ตลาดบัตรเครดิตปี 69 เหมือน ‘รถไฟเหาะ’ คาดทั้งปีโต 2-3% หากผลกระทบน้ำท่วมไม่รุนแรง
Updated 8 hours ago
Follow Us
News Update