TRUE งบ Q1/69 โตแรง ลุ้นช่วงที่เหลือยังไปต่อ โบรกฯ ชี้กำไรปี 69 ยังมี Upside มองปันผลเด่น-ราคายังต่ำกว่ากลุ่มฯ
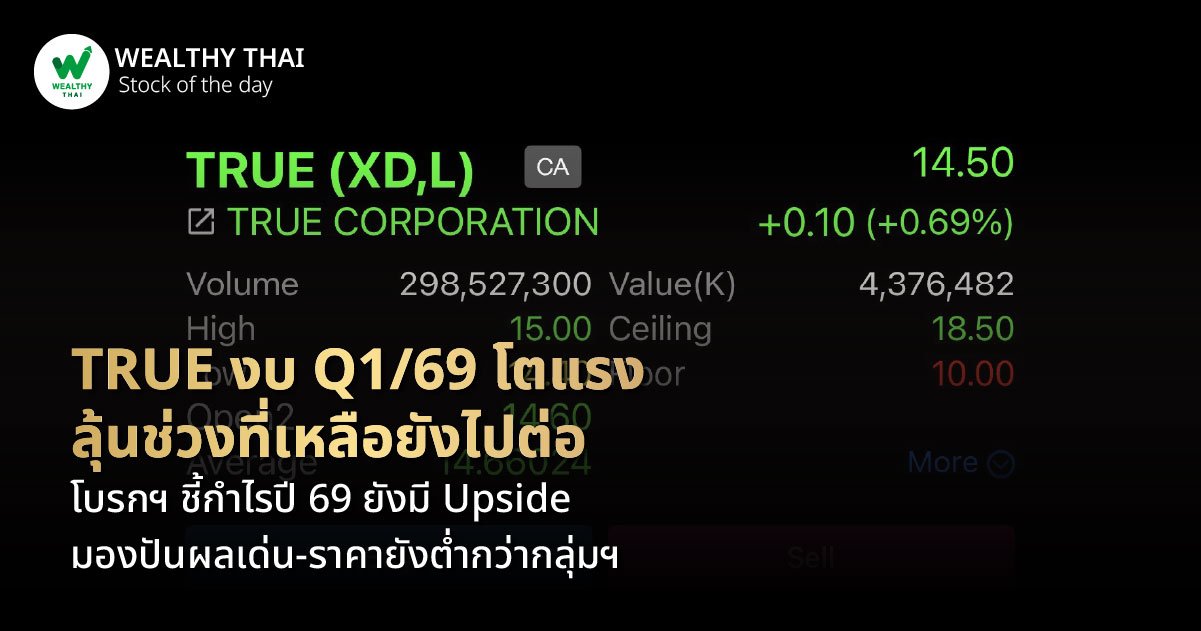
วานนี้ (8 พ.ค. 69) TRUE หรือ บริษัท ทรู คอร์ปอเรชั่น จำกัด (มหาชน) ประกาศกำไรสุทธิไตรมาส 1/69 สูงสุดเป็นประวัติการณ์ที่ 6,589 ล้านบาท เพิ่มขึ้น 303.24% เมื่อเทียบกับไตรมาส 1/68 ซึ่งนับเป็นไตรมาสที่ 5 ติดต่อกันที่บริษัทสามารถทำกำไรได้ต่อเนื่อง
นอกจากนี้ คณะกรรมการบริษัทยังมีมติอนุมัติจ่ายเงินปันผลระหว่างกาลในอัตรา 0.14 บาท/หุ้น กำหนดขึ้นเครื่องหมาย XD ในวันที่ 20 พ.ค. นี้ และจ่ายปันผลในวันที่ 5 มิ.ย. 69
ด้านนักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) ให้มุมมองว่า TRUE มีกำไรปกติไตรมาส 1/69 คิดเป็น 27% ของคาดการณ์กำไรปกติปี 2569 ที่ 24,338 ล้านบาท โต 27% จากปีก่อน โดยช่วงที่เหลือของปีแนวโน้มกำไรมีโอกาสเติบโตต่อเนื่องจากไตรมาส 1/69 ส่งผลให้ประมาณการของยังมี upside risk ซึ่งฝ่ายวิเคราะห์จะทบทวนอีกครั้งในช่วง Preview ไตรมาส 2/69
ขณะที่ประมาณการเงินปันผลหุ้น (DPS) ปี 2569 เดิมของฝ่ายวิเคราะห์ที่ 0.49 บาทต่อหุ้นเริ่มต่ำเกินไป หลังบริษัทปรับนโยบายจ่ายเงินปันผลรายไตรมาส และบริษัทจ่ายเงินปันผลด้วย payout ratio สูงกว่าที่คาด ฝ่ายวิเคราะห์จึงปรับเพิ่มคาดการณ์ DPS ปีนี้ขึ้นเป็น 0.56 บาทต่อหุ้น อิง payout ratio ที่ 80%
ทั้งนี้ ฝ่ายวิเคราะห์ยังคงคำแนะนำ “ซื้อ” TRUE อิงราคาเหมาะสม ณ สิ้นปี 2026 ที่ 16.00 บาทต่อหุ้น โดยราคาหุ้นปัจจุบันซื้อขายที่ EV/EBITDA ปี 2569 ราว 7.8 เท่า ต่ำกว่าค่าเฉลี่ยของอุตสาหกรรมที่ 8-9 เท่า และให้คาดการณ์ปันผลปี 2569 ที่ 3.9% บนประมาณการที่ยังมี Upside Risk ในปีนี้
Most Viewed
Stock of the Day
CPF ปักธงฟู้ดอิสเมดิซีน ส่งยูฟาร์มลุยฟู้ดฟังก์ชัน จับ “Butterbear” เนรมิตวิ่งหมูหมี ลุยตลาดซูเปอร์พรีเมียม หนุนพอร์ตโต
Updated 1 day ago
Fun of Funds
“อสังหาฯ โลก” โอกาสลงทุนหลัง “ปรับฐาน” ครั้งใหญ่... พร้อมรับอานิสงส์วงจร “ดอกเบี้ยขาลง” !!!
Updated 1 day ago
Stock of the Day
ศาลรัฐธรรมนูญวินิจฉัยคดี “บาร์โค้ดบัตรเลือกตั้ง” ไม่ขัด รธน. โบรกฯ มองปลดล็อก Overhang การเมือง หนุนเสถียรภาพรัฐบาล หุ้นรับเหมาฯ-นิคมฯ เด่น
Updated 1 day ago
Stock of the Day
AKAM พุ่งรับดีล Anthropic! มูลค่า 1.16 หมื่นล้านดอลลาร์ ปูทางขึ้นแท่น AI Infrastructure ลุ้นปี 2028 ดันรายได้แตะ 1.7 พันล้านดอลลาร์
Updated 1 day ago
Stock of the Day
อนุทิน-SET-FETCO โรดโชว์นิวยอร์ก-ลอนดอน! ดึง 43 กองทุน AUM 48 ล้านล้านดอลลาร์ ลุ้นวัฏจักรลงทุนใหม่-ดันไทยสู่ New Economy
Updated 1 day ago
Follow Us
News Update