

DELTA เสี่ยงถูกเท 1.4 พันลบ. เหตุโดนหั่นน้ำหนักเหลือ 10% โบรกฯ ห่วงคุณภาพกำไรเริ่มอ่อนลง แม้ Q2 ยังโตแรงตาม AI-Data Center
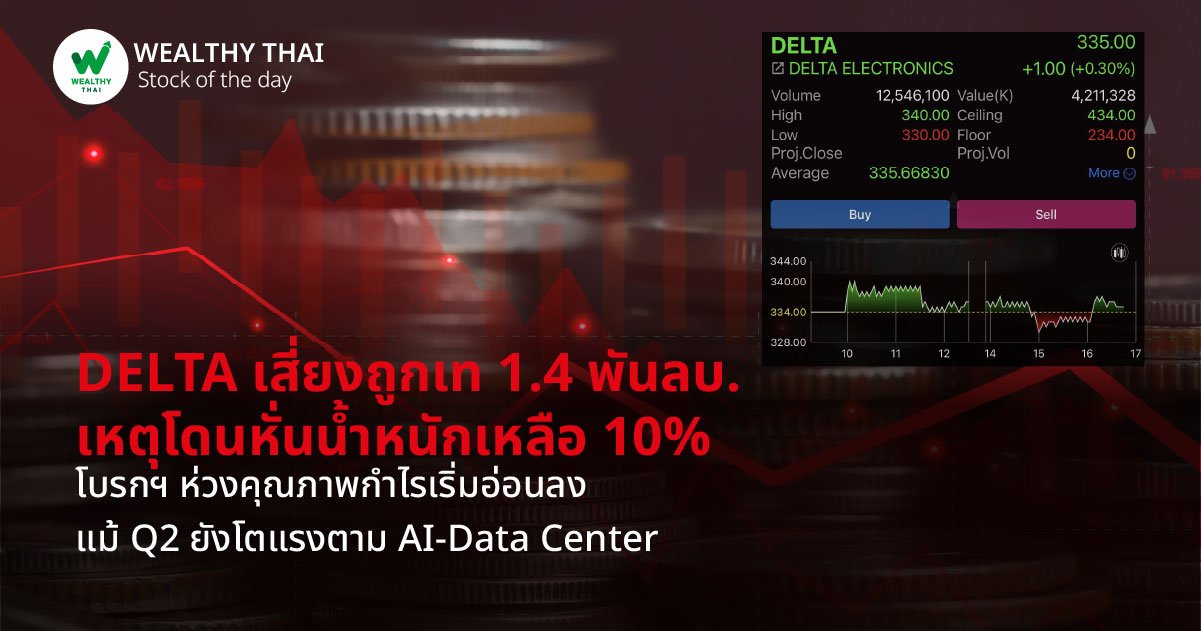
แม้ DELTA จะเป็นหุ้นที่ได้รับแรงหนุนจากกระแส AI และการเติบโตของธุรกิจ Data Center แต่ในระยะสั้นราคาหุ้นยังเผชิญแรงกดดันจากการปรับเกณฑ์คำนวณดัชนี SET50 และ SET100 ที่จำกัดน้ำหนักหุ้นรายตัวไม่เกิน 10% ซึ่งอาจทำให้เกิดแรงขายปรับพอร์ตของกองทุนในช่วงสิ้นเดือนมิ.ย. นี้ ด้านแนวโน้มผลประกอบการไตรมาส 2/69 แม้ยังเติบโตแข็งแกร่ง แต่คุณภาพกำไรเริ่มถูกตั้งคำถามจากปัญหาการขาดแคลนชิ้นส่วนและอัตรากำไรที่มีแนวโน้มชะลอตัวลง
นักวิเคราะห์จากบล.ทิสโก้ ให้มุมมองว่า DELTA อาจมีความผันผวนจากการถูกจำกัดน้ำหนัก (Capped Weight) ที่ 10% โดยน้ำหนักที่ฝ่ายวิเคราะห์ประเมินไว้ในปัจจุบันที่ประมาณ 13% จะคิดเป็นเม็ดเงินในการ Rebalancing สิ้นเดือนมิ.ย. 69 เกือบ -1,400 ล้านบาท
ขณะที่แนวโน้มการดำเนินงาน DELTA ควรจะยังรายงานการเติบโตของตัวเลขผลประกอบการที่แข็งแกร่งในไตรมาส 2/69 แต่คุณภาพของกำไรดูอ่อนแอกว่าที่คาดไว้ก่อนหน้านี้ เนื่องจากข้อจำกัดด้านชิ้นส่วนประกอบ โดยฝ่ายวิเคราะห์คาดการณ์รายได้หลักที่ 2.19 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 56% จากช่วงเดียวกันของปีก่อน และ 7% จากไตรมาสก่อนหน้า หรือ 67.8 พันล้านบาท พิ่มขึ้น 52% จากช่วงเดียวกันของปีก่อน และ 10% จากไตรมาสก่อนหน้า
โดยได้รับแรงขับเคลื่อนหลักจากธุรกิจ Power Electronics ที่ 42.8 พันล้านบาท และ Infrastructure ที่ 11.3 พันล้านบาท แม้ว่าความตึงตัวของวัตถุดิบจะจำกัดการเปลี่ยนคำสั่งซื้อไปสู่การจัดส่งสินค้า และจำกัดการเพิ่มขึ้นของปริมาณการผลิตอย่างราบรื่นมากขึ้น
ทั้งนี้ ธุรกิจ Mobility ยังคงเป็นปัจจัยถ่วงที่ 4.8 พันล้านบาท ลดลง 52% จากช่วงเดียวกันของปีก่อน และ 16% จากไตรมาสก่อนหน้า สะท้อนให้เห็นว่าสัดส่วนการเติบโตกำลังลดลงมากกว่าขยายตัว คาดว่าอัตรากำไรขั้นต้นจะอยู่ที่ 30.6% ลดลง 110 bps จากระดับสูงสุดเป็นประวัติการณ์ที่ 31.7% ในไตรมาส 1/69 โดยมองว่าการลดลงเกิดจากประสิทธิภาพการผลิตที่ลดลง เนื่องจากระยะเวลารอคอยที่ยาวนานขึ้น รวมถึงความเป็นไปได้ที่จะมีการตัดจำหน่ายสินค้าคงคลัง
อย่างไรก็ตาม หวังว่าผลประกอบการจะดีขึ้นในไตรมาส 3/69 คาดว่าการขาดแคลนชิ้นส่วนจะยังคงดำเนินต่อไปจนถึงเดือน มิ.ย. 69 สำหรับผลิตภัณฑ์ต่างๆ เช่น PCB, IC และชิ้นส่วนอิเล็กทรอนิกส์แบบพาสซีฟอื่นๆ แต่ DELTA คาดว่าสภาวะการจัดซื้อจะปรับตัวดีขึ้นในไตรมาส 3/69
สำหรับกลยุทธ์ลงทุนยังคงคำแนะนำ “ขาย” สำหรับ DELTA จากมูลค่าหุ้นที่อยู่ในระดับสูง โดยคงมูลค่าที่เหมาะสมเดิมที่ 305 บาท อ้างอิง Forward P/E ที่ 68.2 เท่า หรือ +1 SD เหนือค่าเฉลี่ยในอดีต ทั้งนี้ ยังมีความเสี่ยงหลักที่ต้องติดตาม ได้แก่ 1) การชะลอตัวของวงจรการลงทุน 2) การขาดแคลนวัตถุดิบ และ 3) ค่าธรรมเนียมลิขสิทธิ์ที่เพิ่มขึ้น