

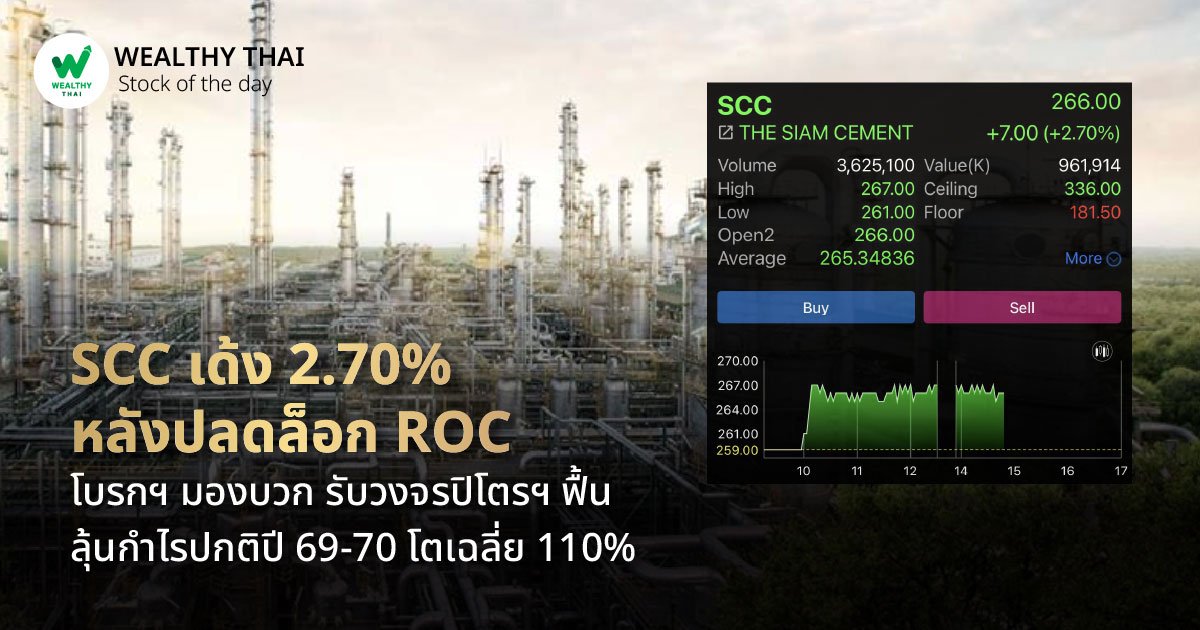
SCC เด้ง 2.70% หลังปลดล็อก ROC โบรกฯ มองบวก รับวงจรปิโตรฯ ฟื้น ลุ้นกำไรปกติปี 69-70 โตเฉลี่ย 110%
แต่วานนี้ (17 ก.ย. 69) SCC ได้แจ้งตลาดหลักทรัพย์ฯ ภายหลังการประเมินความพร้อมด้านการดำเนินงานและมาตรฐานความปลอดภัยเรียบร้อยแล้ว ROC ได้เริ่มกระบวนการเดินเครื่องโรงงานสำเร็จ
ขณะเดียวกันราคาหุ้นของ SCC วันนี้ (18 ก.ย. 69) เคลื่อนไหวในแดนบวกต่อเนื่อง ล่าสุดอยู่ที่ 266 บาท เพิ่มขึ้น 7 บาท เพิ่มขึ้น 2.70% จากวันก่อน
ด้านนักวิเคราะห์จากบล.กรุงศรี มอง Positive ต่อการเปิดดำเนินการโรง ROC ได้ตั้งแต่ 17 ก.ย. 69 สะท้อนแนวโน้มการเปิดผลิตทำกำไรได้ แม้จะอยู่ในช่วงที่ราคา feedstock ผันผวน รวมถึงบริษัทมีความมั่นใจในการ secure feedstock ได้ต่อเนื่อง แม้สงครามในตะวันออกกลางยังไม่แน่นอน
นอกจากนี้ในสภาวะที่ supply chain มีความไม่แน่นอนจากสงครามตะวันออกกลางต่อเนื่องและยืดเยื้อ การยกเลิก force majeure และกลับมาผลิตอาจสะท้อนได้ว่าการศึกษา JV ธุรกิจโอเลฟินส์ร่วมกับ PTTGC อาจมีตัวเลือกที่ไม่จำเป็นต้องลด run โรงผลิตได้ ทำให้เก็บเกี่ยวประโยชน์ในช่วงวงจรอัตรากำไรปิโตรเคมีฟื้นตัว
ดังนั้นยังคงคำแนะนำ ซื้อ SCC ราคาเป้าหมายปี 2570 ที่ 315 บาท/หุ้น และเป็นหนึ่งใน top picks โดนคาดกำไรปกติปี 2569-2570 เติบโตเฉลี่ย 110% ต่อปี (CAGR) โดยได้ประโยชน์เด่นจากวงจรฟื้นตัวของอุตสาหกรรมปิโตรเคมี ความสามารถในการแข่งขันด้านต้นทุนเพิ่มหลังโครงการอีเทนเริ่ม COD ในครึ่งหลังปีหน้า
รวมถึงเป็นผู้เดียวในกลุ่มปิโตรเคมีที่มีการขยายกำลังการผลิต คาดปริมาณขายโดยเฉลี่ย 10% ในปี 2569-2570
Most Viewed
Stock of the Day
จับตา AAV ปิดรูด 14.58% ผวา AirAsia วิกฤตการเงิน หนี้ค้าง 7-8 พันลบ. เสี่ยงกลายเป็นหนี้เสีย แถมเสี่ยงสูงสุดหากตะวันออกกลางกลับมาปะทุ
Updated 1 day ago
Insurance
เปิดไลน์อัปสุดปัง! OCEAN LIFE ไทยสมุทรประกันชีวิต ขนทัพศิลปินดัง ร่วมงาน ‘SELF LOVE FESTIVAL’ ปักหมุดไปฮีลใจด้วยกัน 14-15 พ.ย. นี้
Updated 1 day ago
Insurance
เมืองไทยสไมล์คลับ จัดกิจกรรม Kiwamiya Exclusive Privilege มอบประสบการณ์แห่งความสุขและรอยยิ้ม ที่สุดแห่งความประทับใจ
Updated 1 day ago
Fun of Funds
“KKP GINFRAEQ-H” ลุย “หุ้นโครงสร้างพื้นฐานโลก”... เติบโตอย่างมั่นคง ฝ่าทุกภาวะเศรษฐกิจ !!!
Updated 4 minutes from now
Wealth EZ
“กฎเหล็ก”...สำหรับ “นักลงทุนหน้าใหม่” !!!
Updated 1 day from now
Follow Us
News Update