

“BoJ” ขึ้นดอกเบี้ยเพราะ “เศรษฐกิจดี”... สัญญาณ “Healthy” ไม่ใช่สัญญาณอันตราย !!!
Where2put Ur Money: วันนี้ “ไทร” จะชวนคุยเรื่อง “ดอกเบี้ยญี่ปุ่น” กันบ้างค่ะ เพราะช่วงหลังมานี้ถูกจับตามองกันมากไม่แพ้ “ดอกเบี้ยสหรัฐ” เลยทีเดียว
อย่าลืมว่า “ญี่ปุ่น” เคยเป็นแหล่งเงินทุนดอกเบี้ยต่ำของโลกมายาวนานมาก เมื่อดอกเบี้ยกลับสู่แนวโน้มขาขึ้น ย่อมกระทบ “ต้นทุนการเงิน” อย่างเลี่ยงไม่ได้นั่นเองค่ะ
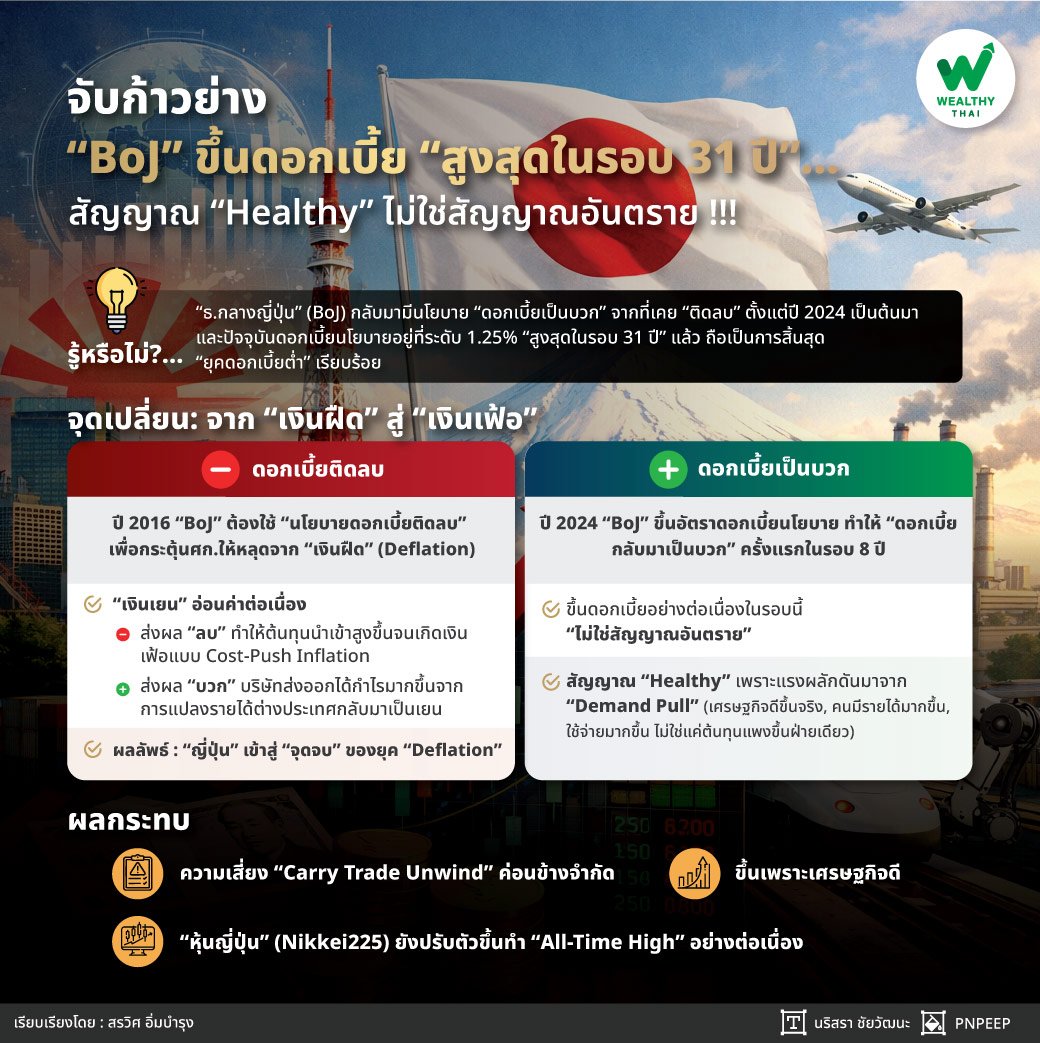
นักลงทุนที่ติดตาม “ตลาดญี่ปุ่น” คงสังเกตเห็นแล้วว่าในช่วงปี2024 เป็นปีที่ “ธ.กลางญี่ปุ่น” (BoJ: Bank of Japan) ปรับขึ้นอัตราดอกเบี้ยนโยบาย ทำให้ดอกเบี้ยกลับมาเป็นบวกครั้งแรกในรอบ 8 ปี นับตั้งแต่ปี2016 ฟังดูเหมือนข่าวการเงินธรรมดา แต่ถ้าเข้าใจบริบทที่ผ่านมา จะรู้ว่านี่คือ “การเปลี่ยนแปลงเชิงโครงสร้าง” ที่ใหญ่มากค่ะ
ย้อนเรื่องที่ต้องเข้าใจก่อน: 30 ปีที่หายไป
ต้องอธิบายก่อนว่าทำไมแค่ "ดอกเบี้ยเป็นบวก" ถึงเป็นข่าวใหญ่ “ญี่ปุ่น” เป็นประเทศที่ติดอยู่ใน “ภาวะเงินฝืด” และ “เศรษฐกิจซบเซา” มานานตั้งแต่ต้นทศวรรษ1990 จุดเริ่มต้นของปัญหาคือสิ่งที่เรียกกันว่า “Japanese Asset Price Bubble” ฟองสบู่ที่เกิดจากราคาอสังหาริมทรัพย์และตลาดหุ้นที่ร้อนแรงจนเกินจริงอย่างสุดขีดในช่วงปลายทศวรรษ1980 ก่อนที่จะดิ่งลงอย่างรุนแรงในช่วงปี1990–1992
“การแตกของ ‘ฟองสบู่’ ครั้งนั้นทำให้ธนาคารพาณิชย์แบกหนี้เสียจำนวนมหาศาล เศรษฐกิจญี่ปุ่นเข้าสู่สิ่งที่เรียกว่า ‘ทศวรรษที่สูญหาย’ (The Lost Decade) ซึ่งสุดท้ายไม่ได้หายแค่สิบปี แต่ลากยาวเป็นยี่สิบปีและสามสิบปี สร้างปัญหาเงินฝืดเรื้อรังที่รุนแรงจนทำให้ “BoJ” ต้องใช้ “นโยบายดอกเบี้ยติดลบ” ในปี2016 เป็นมาตรการสุดท้ายเพื่อกระตุ้นเศรษฐกิจ”
จุดเปลี่ยน: จาก “เงินฝืด” สู่ “เงินเฟ้อ”
การคง “ดอกเบี้ยติดลบ” ไว้นานส่งผลให้ “เงินเยน” อ่อนค่าอย่างต่อเนื่อง ซึ่งกลายเป็นดาบสองคม ด้านหนึ่งทำให้ต้นทุนนำเข้าสูงขึ้นจนเกิดเงินเฟ้อแบบ Cost-Push Inflation แต่อีกด้านหนึ่ง บริษัทส่งออกหลายแห่งกลับได้กำไรมากขึ้นจากการแปลงรายได้ต่างประเทศกลับมาเป็นเยน
ผลลัพธ์ที่เกิดขึ้นคือ “ญี่ปุ่น” เข้าสู่ “จุดจบ” ของยุค Deflation อย่างแท้จริง ซึ่งเป็นการเปลี่ยนเกมระดับโครงสร้าง ตัวเลขก็ยืนยันชัดเจน GDP ในเชิงมูลค่า (nominal) ของญี่ปุ่นเติบโตเฉลี่ย 3.5% ในปี2022–2023 มากกว่าอัตราเติบโตช่วง2013–2019 ถึงกว่าเท่าตัว หลังจากที่แทบไม่โตเลยมาตั้งแต่ปี1993 - 2012 เงินเฟ้อเกินเป้า 2% ของ “BoJ” มานานกว่าสองปี และตลาดแรงงานตึงตัวจนค่าแรงปรับขึ้นแข็งแกร่งที่สุดนับตั้งแต่ทศวรรษ1990
“ที่สำคัญคือในเดือนมิถุนายน 2024 เป็นครั้งแรกที่ค่าแรงในเชิงมูลค่าเติบโตแซงหน้าเงินเฟ้อนับตั้งแต่ปี2022 นี่คือจุดเปลี่ยนสำคัญ เพราะเท่ากับว่าเครื่องยนต์การเติบโตของเศรษฐกิจญี่ปุ่นกำลังเปลี่ยนจากการพึ่งพาการส่งออก มาเป็นการใช้จ่ายของผู้บริโภคภายในประเทศ ซึ่งเป็นโมเดลที่ยั่งยืนกว่ามากค่ะ”
การขึ้นดอกเบี้ยครั้งนี้ "สุขภาพดี" กว่าที่คิด
“ไทร” มองว่าการที่ “BoJ” ขึ้นดอกเบี้ยอย่างต่อเนื่องในรอบนี้ “ไม่ใช่สัญญาณอันตราย” แต่เป็นสัญญาณที่ค่อนข้าง “Healthy” เพราะแรงผลักดันมาจาก “Demand Pull” คือเศรษฐกิจดีขึ้นจริง คนมีรายได้มากขึ้น ใช้จ่ายมากขึ้น ไม่ใช่แค่ต้นทุนแพงขึ้นฝ่ายเดียว
“ล่าสุดในการประชุมเดือนกันยายน 2026 ‘BoJ’ ได้ปรับขึ้นอัตราดอกเบี้ยอีก 0.25% มาอยู่ที่ 1.25% ซึ่งเป็นระดับสูงที่สุดในรอบ 31 ปี (ตั้งแต่เมษายน 1995) คำถามที่หลายคนถามตามมาก็คือ แล้วหลังจากนี้จะเกิดอะไรขึ้น?”
ความเสี่ยง “Carry Trade Unwind”: น่ากลัวแค่ไหน?
เรื่องนี้เป็นหนึ่งใน “ความเสี่ยง” ที่ถูกพูดถึงมากที่สุด แต่ “ไทร” มองว่าผลกระทบค่อนข้างจำกัดค่ะ เหตุผลหลักคือ Gap ระหว่าง “อัตราดอกเบี้ยของ BoJ” กับ “ธนาคารกลางทั่วโลก” โดยเฉพาะ “Fed” ยังคงกว้างอยู่ในระดับใกล้เคียงกับก่อนหน้า เพราะช่วงนี้ธนาคารกลางของประเทศหลักๆ ก็ดำเนินนโยบายการเงินแบบเข้มงวดเช่นกัน ดอกเบี้ยไม่ได้ถูกลงมากขนาดที่จะทำให้ส่วนต่างแคบลงอย่างรวดเร็ว
“อีกสัญญาณหนึ่งที่ช่วยยืนยันว่าความเสี่ยงจำกัดก็คือ ‘JPY COT Index’ ที่เริ่มกลับมาเป็น ‘Net Long’ ซึ่งบ่งบอกว่าตลาดโดยรวมมีสถานะซื้อเงินเยนมากกว่าขายเงินเยน แปลว่าแรงกดดันจากการเทขายเยนแบบ Carry Trade ไม่ได้รุนแรงอย่างที่หลายคนกังวลนั่นเองค่ะ”
“ขึ้นดอกเบี้ย” แล้วเศรษฐกิจจะชะลอไหม?
สำหรับ “ญี่ปุ่น” ในรอบนี้ “ไทร” มองว่าตรงกันข้ามเลยค่ะ อย่างที่เล่ามาข้างต้น การ “ขึ้นดอกเบี้ย” ของ “BoJ” มาจากภาพเศรษฐกิจที่ดีขึ้นจริง เป็น “Demand Pull” ไม่ใช่การขึ้นเพื่อสกัดเงินเฟ้อที่เกิดจากปัญหาด้านอุปทาน
“BoJ ดำเนินนโยบายตึงตัวแบบนี้มาตั้งแต่ปี2024 แต่ดัชนี ‘Nikkei 225’ ก็ยังปรับตัวขึ้นทำ ‘All-Time High’ อย่างต่อเนื่อง ซึ่งเป็นหลักฐานที่ชัดเจนว่าตลาดมองว่าเศรษฐกิจญี่ปุ่นกำลังเดินไปในทิศทางที่ถูกต้อง”
แม้ภาวะการเงินของ “ญี่ปุ่น” ยังคงผ่อนคลาย แต่ทาง “BoJ” ก็ส่งสัญญาณว่าจะติดตามความเคลื่อนไหวในตลาดอัตราแลกเปลี่ยน รวมถึงอุปสงค์ที่เกี่ยวข้องกับเทคโนโลยีปัญญาประดิษฐ์ (AI) เพื่อประกอบการตัดสินใจด้านนโยบายการเงินในอนาคตค่ะ