

HANA พุ่งกระฉูด 21% รับกำไร Q3/69 สูงกว่าคาดการณ์ถึง 75% ฟากนักวิเคราะห์แนะ “ซื้อ” ชูเป้า 63 บาท มอง Upside ปรับเพิ่มประมาณการกำไรปี 69
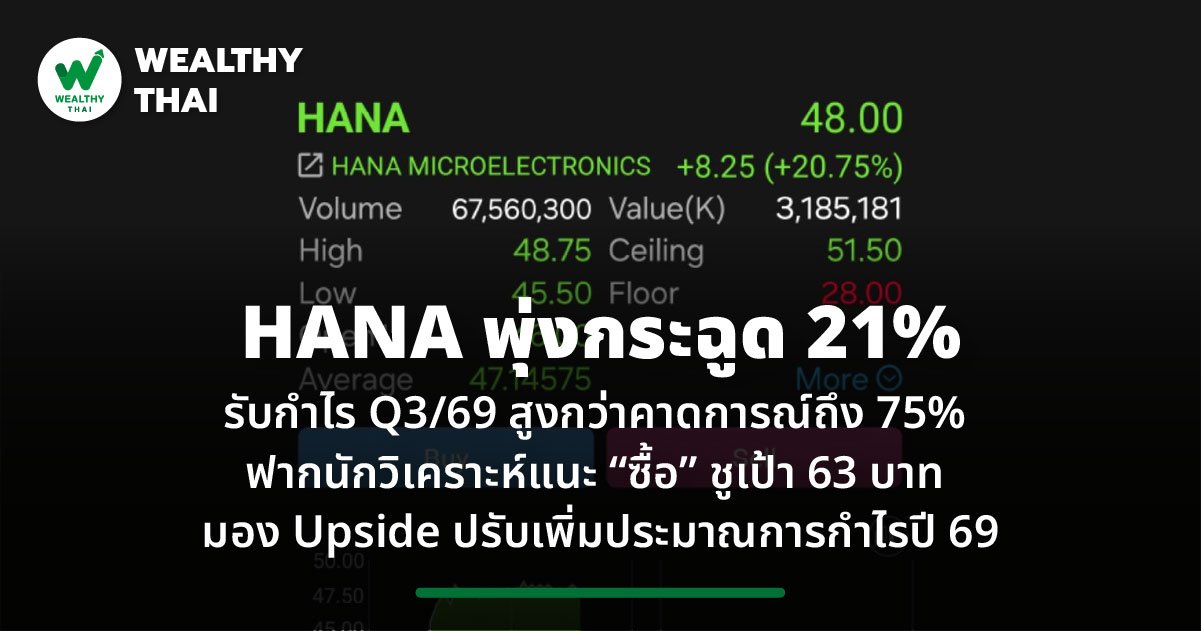
HANA พุ่งกระฉูด 21% รับผลประกอบการไตรมาส 3/69 ออกมาดีกว่าที่ตลาดคาดการณ์อย่างมีนัยสำคัญ ด้านนักวิเคราะห์มองแนวโน้มกำไรไตรมาส 4/69 ยังเป็นบวกต่อเนื่อง มองประเมินประมาณการกำไรปี 2569 ยังมี Upside ให้ปรับเพิ่ม พร้อมคงคำแนะนำ “ซื้อ” ให้ราคาเป้าหมาย 63 บาท
วันนี้ (12 พ.ย.69) ราคาหุ้นของ บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA ล่าสุดอยู่ที่ระดับ 48.00 บาท เพิ่มขึ้น 8.25 บาท หรือ 20.75 % ด้วยมูลค่าการซื้อขาย 3,185.18 ล้านบาท
ทั้งนี้ บทวิเคราะห์จาก บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) ระบุว่า ผลประกอบการของ HANA ในไตรมาส 3/69 ออกมาดีกว่าที่ตลาดคาดการณ์อย่างมีนัยสำคัญ โดยมีกำไรสุทธิ 693 ล้านบาท เพิ่มขึ้นจาก 15 ล้านบาท ในไตรมาส 3/68 และ 326 ล้านบาท จากไตรมาส 2/69 ขณะที่หากไม่รวมรายการพิเศษจากกำไรอัตราแลกเปลี่ยนและตราสารอนุพันธ์ 157 ล้านบาท จะมีกำไรจากธุรกิจหลัก 536 ล้านบาท สูงกว่าประมาณการของฝ่ายวิเคราะห์ 75% จากยอดขายที่สูงกว่าคาด 27% และอัตรากำไรขั้นต้นที่ดีกว่าคาด 1.2 จุดเปอร์เซ็นต์
โดยปัจจัยสำคัญมาจากยอดขายไตรมาส 3/69 ที่เพิ่มขึ้นเป็น 7.3 พันล้านบาท เติบโต 38% จากช่วงเดียวกันของปีก่อน และ 36% จากไตรมาสก่อนหน้า โดยยอดขายจากโรงงานลำพูนเพิ่มขึ้น 56% จากช่วงเดียวกันของปีก่อน และ 59% จากไตรมาสก่อน มาอยู่ที่ 115 ล้านดอลลาร์สหรัฐ หรือคิดเป็น 53% ของยอดขายรวม คาดว่าได้รับแรงหนุนจากคำสั่งซื้อที่เพิ่มขึ้นจาก Phononic ส่งผลให้ยอดขายรวมในช่วง 9 เดือนแรกของปีอยู่ที่ 541 ล้านดอลลาร์สหรัฐ เติบโต 15% จากช่วงเดียวกันของปีก่อน คิดเป็น 80% ของประมาณการยอดขายทั้งปี
ขณะเดียวกัน อัตรากำไรขั้นต้นในไตรมาส 3/69 อยู่ที่ 12.2% เพิ่มขึ้น 6.2 จุดเปอร์เซ็นต์ จากช่วงเดียวกันของปีก่อน และ 1.4 จุดเปอร์เซ็นต์ จากไตรมาสก่อน สูงกว่าประมาณการ 1.2 จุดเปอร์เซ็นต์ โดยมีปัจจัยสนับสนุนจากผลขาดทุนของ PMS ที่ลดลงหลังย้ายฐานการผลิตไปยังผู้ผลิตในจีน ประกอบกับคำสั่งซื้อจาก Phononic ที่เพิ่มขึ้นและเงินบาทอ่อนค่า รวมถึงการประหยัดต่อขนาดจากยอดขายที่ขยายตัว ส่งผลให้อัตรากำไรขั้นต้นในช่วง 9 เดือนแรกอยู่ที่ 10.9% สูงกว่าสมมติฐานทั้งปีของฝ่ายวิเคราะห์ที่ 10.6% แล้ว
สำหรับแนวโน้มไตรมาส 4/69 คาดว่าโมเมนตัมกำไรของ HANA จะเป็นบวกต่อเนื่อง จากคำสั่งซื้อของ Phononic และยอดขายจาก PMS หลังย้ายฐานการผลิตไปยังผู้ผลิตในจีน
โดย บล.เคจีไอฯ ยังคงคำแนะนำ “ซื้อ” HANA พร้อมประเมินราคาเป้าหมายสิ้นปี 2570 ที่ 63 บาทต่อหุ้น เนื่องจากมองว่าประมาณการกำไรทั้งปียังมีโอกาสปรับเพิ่มขึ้น หลังผลประกอบการไตรมาส 3/69 ออกมาดีกว่าคาดอย่างมาก ทั้งนี้ จะทบทวนประมาณการอีกครั้งหลังการประชุมนักวิเคราะห์ในวันที่ 17 พฤศจิกายน 2569