เปิดเหตุผล! ทำไม ราคาหุ้น ORI ควรเทรดแพงกว่าหุ้นอสังหาฯตัวอื่น

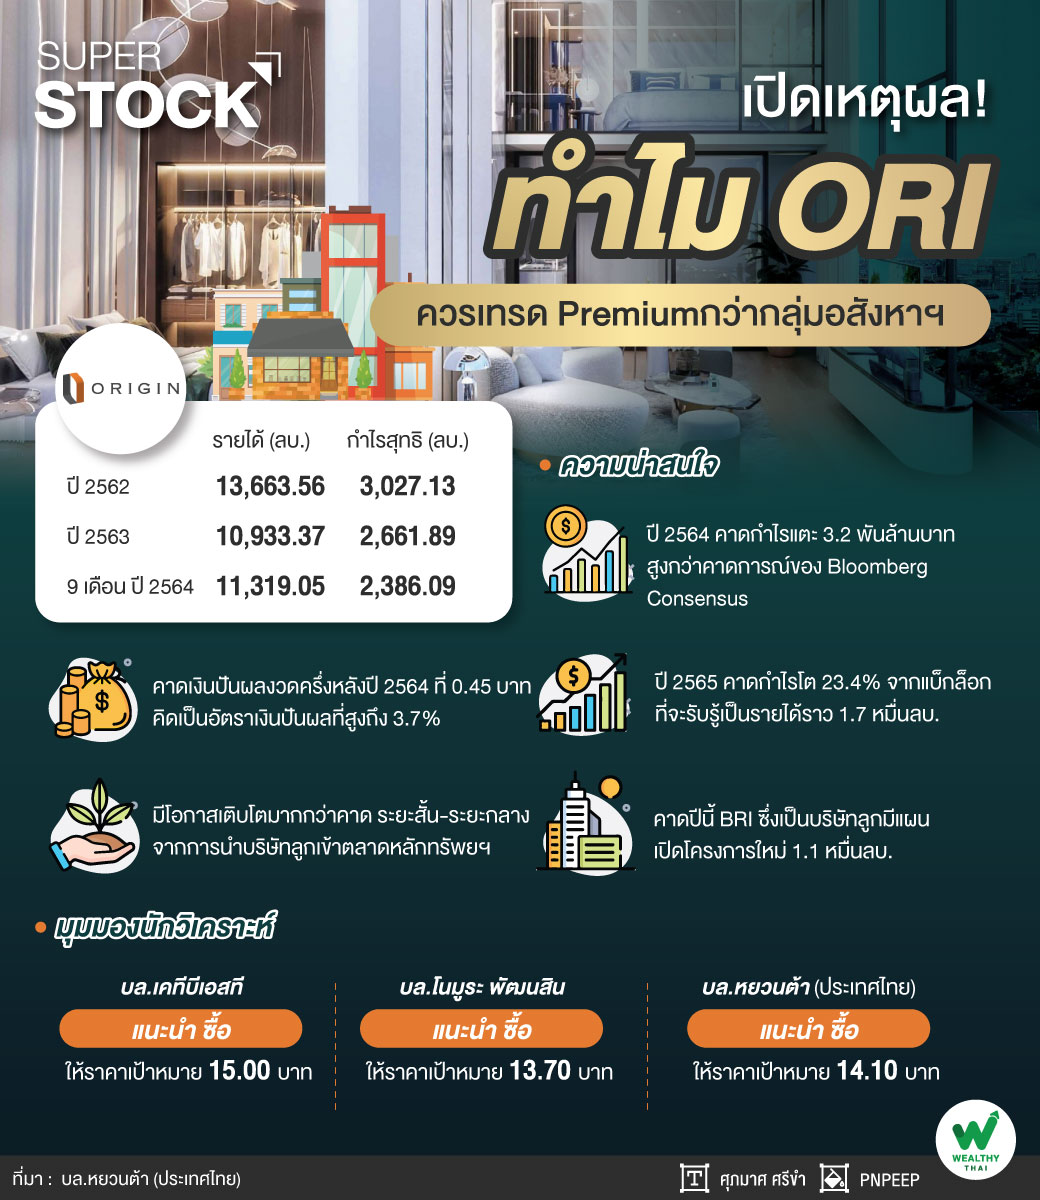
ORI หรือ บริษัท ออริจิ้น พร็อพเพอร์ตี้ จำกัด (มหาชน) เป็นหนึ่งในหุ้นอสังหาฯ ที่น่าจับตามองและถูกคาดการณ์ว่าจะเติบโตได้โดดเด่นในปี 2565 จากแบ็กล็อกที่จะรับรู้ได้สูงถึง 1.7 หมื่นล้านบาท ส่วนราคาหุ้นนักวิเคราะห์มองว่า ORI ควรเทรดที่ระดับ Premium กว่านี้ และยกให้เป็น Top pick ของกลุ่มอสังหาฯ จาก Upside risk ระยะสั้น-กลาง ที่จะเข้ามาช่วยสนับสนุน ซึ่งรายละเอียดจะเป็นอย่างไร ติดตามได้ในบทความนี้
ไตรมาส 4/64 เติบโตแรง หนุนกำไรทั้งปีแตะ 3.2 พันลบ.
นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) ระบุว่า คาด ORI จะกำไรสุทธิไตรมาส 4/64 อยู่ที่ 813 ล้านบาท เพิ่มขึ้น 14.7% จากไตรมาสก่อนหน้า และเพิ่มขึ้น 26.6% จากช่วงเดียวกันปีก่อน ส่วนยอด Presale คาดจะรายงานที่ 7.3 พันล้านบาท เพิ่มขึ้น 2.7% จากไตรมาสก่อนหน้า และเพิ่มขึ้น 6.0% จากช่วงเดียวกันปีก่อน จากอุปสงค์โครงการแนวสูงที่เริ่มฟื้นตัวขึ้นตามสถานการณ์ COVID-19 ที่คลี่คลาย ช่วยสนับสนุนให้ภาพรวมปี 2564 กำไรสุทธิจะอยู่ที่ 3.2 พันล้านบาท ซึ่งอยู่ในประมาณของฝ่ายวิเคราะห์ แต่สูงกว่าคาดการณ์ของ Bloomberg Consensus ราว 14.2%
ปัจจัยหนุนปี 2565 เพียบ
ส่วนปี 2565 คาดกำไรปกติของ ORI จะเติบโตโดดเด่น 23.4% จากแบ็กล็อกที่คาดว่าจะรับรู้เป็นรายได้ที่ 1.7 หมื่นล้านบาท แบ่งออกเป็นโครงการของบริษัทราว 5.0 พันล้านบาท และของโครงการ JV ราว 1.4 หมื่นล้านบาท หลักๆ มาจากโครงการแนวสูงขนาดใหญ่ที่คาดแล้วเสร็จพร้อมโอนในปีนี้ เช่น Park Origin Thonglor มูลค่า 1.2 หมื่นล้านบาท ขายไปแล้วประมาณ 74% , Park Origin Chula-Samyan มูลค่า 4.6 พันล้านบาท ขายไปแล้ว 98% และ Park Origin Ratchathewi มูลค่า 3.0 พันล้านบาท ขายไปแล้วราว 95% เป็นต้น นอกจากนี้ ฝ่ายวิเคราะห์คาดว่าแผนการเปิดตัวโครงการใหม่ของ บริษัท บริทาเนีย จำกัด (มหาชน) ในปี 2565 ที่ 1.1 หมื่นล้านบาท ยังมีโอกาสจากการเข้าร่วมทุนกับพันธมิตรต่างชาติ หากเกิดขึ้นในช่วงครึ่งแรกของปีนี้ คาดจะเป็นอีกหนึ่งปัจจัยหนุนส่วนแบ่งกำไรร่วมค้าที่ยังไม่ได้รวมไว้ในประมาณการ
ควรเทรด Premium กว่ากลุ่มฯ
สำหรับคำแนะนำการลงทุน ฝ่ายวิเคราะห์แนะนำ “ซื้อ” ให้ราคาเหมาะสม สิ้นปีนี้ที่ 14.10 บาท อิง PER ปี 2565 ที่9.8x เทียบเท่า 2.0 SD จากค่าเฉลี่ยย้อนหลัง 5 ปีของบริษัท โดย PER ปัจจุบันใกล้เคียงกับค่าเฉลี่ยของกลุ่มอสังหาฯ แต่มองว่า ORI ควรซื้อขายบน PER ที่เป็น Premium กว่ากลุ่ม จากการมี Upside risk ในระยะสั้น-กลางคือ การ Spin-off บริษัทลูกที่ดำเนินธุรกิจ Healthcare, AMC, พลังงานทดแทนและพลังงาน รวมถึงธุรกิจการเงินเข้าจดทะเบียนในตลาดหลักทรัพย์ฯ โดยฝ่ายวิเคราะห์ยังคงให้ ORI เป็น Top pick ของกลุ่มอสังหาฯ จากแนวโน้มการเติบโตของผลประกอบการปี 2565 ที่แข็งแกร่ง พร้อมคาดเงินปันผลงวดครึ่งหลังปี 2565 ที่ 0.45 บาท คิดเป็น Dividend Yield สูงถึง 3.7%