

ทำความรู้จัก 3 วิธีกลยุทธ์จัดพอร์ตตราสารหนี้ Ladder, Barbell และ Bullet
การลงทุนในตราสารหนี้ไม่ได้มีแค่การเลือกว่าจะซื้อพันธบัตรรัฐบาลหรือหุ้นกู้บริษัทไหน แต่ยังต้องวางแผนด้วยว่าจะกระจายเงินลงทุนไปยังตราสารหนี้ที่ครบกำหนดไถ่ถอนเมื่อใด
เพราะแม้ตราสารหนี้จะช่วยสร้างรายได้จากดอกเบี้ย แต่ก็ยังมีความเสี่ยงจากการเปลี่ยนแปลงของอัตราดอกเบี้ย และการที่ต้องนำเงินต้นกลับไปลงทุนใหม่เมื่อครบกำหนด
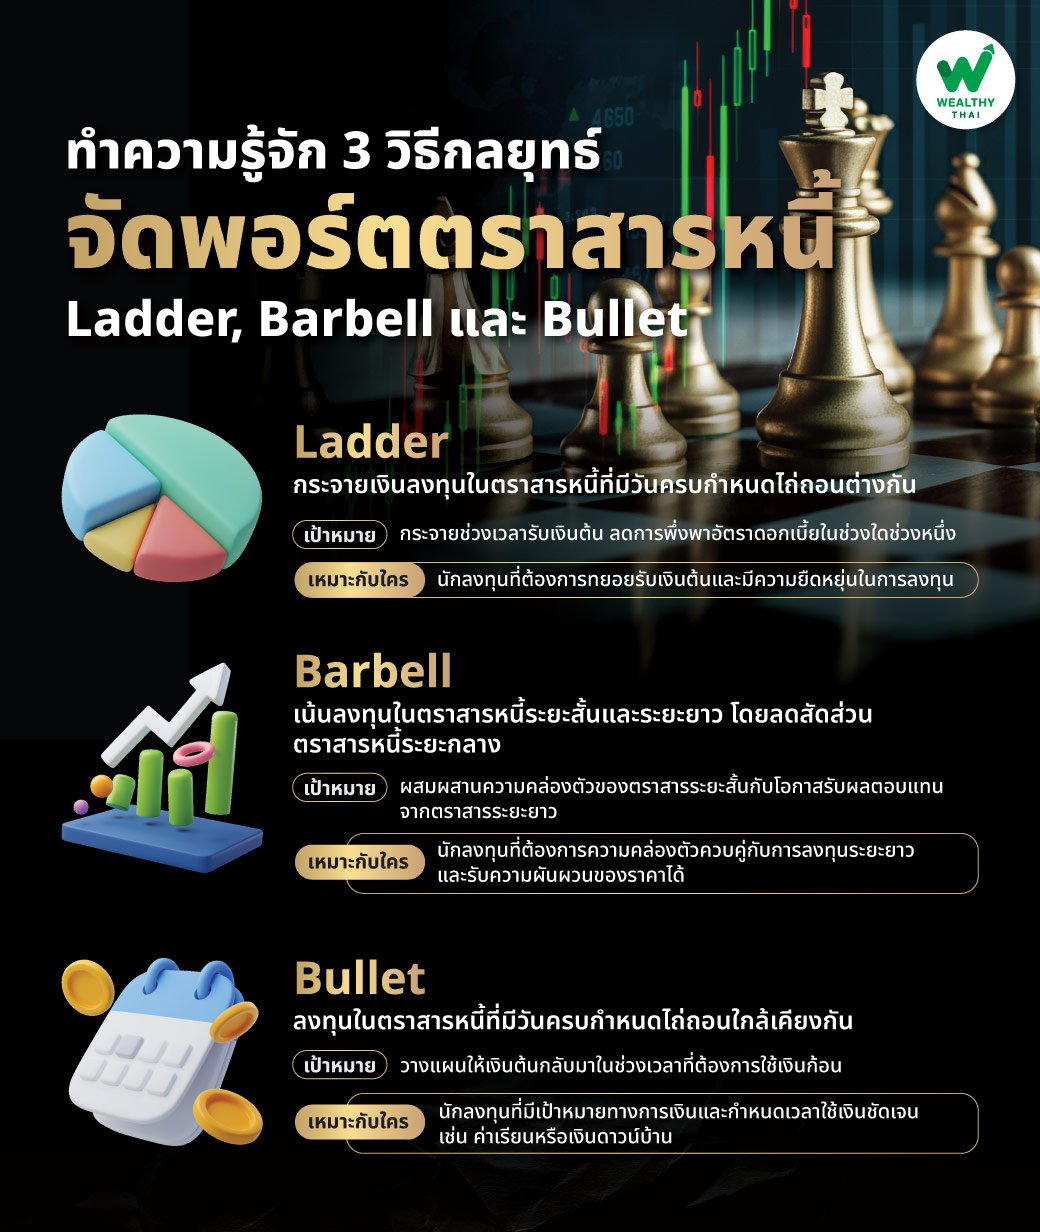
หนึ่งในวิธีบริหารพอร์ตตราสารหนี้ คือการจัดสรรเงินลงทุนตามช่วงเวลาครบกำหนดไถ่ถอน ซึ่งมี 3 กลยุทธ์พื้นฐานที่นักลงทุนควรรู้จัก ได้แก่ Ladder, Barbell และ Bullet
Ladder Strategy: กระจายวันครบกำหนดไถ่ถอน
กลยุทธ์ Ladder เปรียบเสมือนการสร้างบันได โดยแบ่งเงินลงทุนออกเป็นหลายส่วน แล้วนำไปลงทุนในตราสารหนี้ที่ครบกำหนดไถ่ถอนต่างช่วงเวลากันอย่างต่อเนื่อง
ตัวอย่าง: หากมีเงินลงทุน 100,000 บาท อาจแบ่งเป็น 5 ส่วน ส่วนละ 20,000 บาท เพื่อลงทุนในตราสารหนี้ที่มีอายุคงเหลือ 1, 2, 3, 4 และ 5 ปี ตามลำดับ
เมื่อครบปีแรก ตราสารหนี้ชุดแรกจะครบกำหนดและคืนเงินต้น นักลงทุนสามารถนำเงินไปใช้จ่ายหรือลงทุนต่อในตราสารหนี้ชุดใหม่ได้ โดยยังมีตราสารหนี้ส่วนอื่นทยอยครบกำหนดในปีถัด ๆ ไป
ข้อดี: ช่วยกระจายความเสี่ยงจากการต้องนำเงินต้นทั้งหมดกลับไปลงทุนในช่วงเวลาเดียวกัน และเปิดโอกาสให้ทยอยลงทุนใหม่ตามอัตราดอกเบี้ยในแต่ละช่วง
ข้อควรระวัง: อาจมีต้นทุนการซื้อขายและภาระในการติดตามตราสารหลายรายการ อีกทั้งเมื่อนำเงินต้นกลับไปลงทุนใหม่ อัตราดอกเบี้ยอาจต่ำลง
เหมาะกับใคร: ผู้ที่ต้องการกระจายวันรับเงินต้น มีเงินทยอยกลับมาใช้หรือลงทุนต่อ และไม่ต้องการพึ่งพาการคาดการณ์ทิศทางดอกเบี้ยมากเกินไป
Barbell Strategy: ลงทุนระยะสั้นและระยะยาว โดยลดสัดส่วนช่วงกลาง
กลยุทธ์ Barbell เปรียบเหมือนดัมเบลที่มีน้ำหนักอยู่บริเวณปลายทั้งสองข้าง พอร์ตจึงเน้นลงทุนในตราสารหนี้ระยะสั้นและระยะยาว ขณะที่มีตราสารหนี้ระยะกลางน้อยมากหรือไม่มีเลย
ตัวอย่าง: หากมีเงินลงทุน 100,000 บาท อาจแบ่ง 50,000 บาทไปลงทุนในตราสารหนี้ระยะสั้น และอีก 50,000 บาทในตราสารหนี้ระยะยาว โดยสัดส่วนจริงสามารถปรับได้ตามเป้าหมายและความเสี่ยงที่ยอมรับได้
ตราสารหนี้ระยะสั้นช่วยให้เงินบางส่วนทยอยกลับมาและสามารถนำไปลงทุนใหม่ได้เมื่ออัตราดอกเบี้ยเปลี่ยนแปลง ส่วนตราสารหนี้ระยะยาวช่วยให้พอร์ตมีโอกาสรับผลตอบแทนตามอัตราดอกเบี้ยที่ล็อกไว้ หากถือจนครบกำหนดและผู้ออกตราสารสามารถชำระหนี้ได้ตามเงื่อนไข
อย่างไรก็ตาม ราคาตราสารหนี้ระยะยาวมักมีความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยมากกว่า หากอัตราดอกเบี้ยในตลาดปรับสูงขึ้น ราคาตราสารหนี้ระยะยาวก็อาจลดลงมากเช่นกัน
ข้อดี: ผสมผสานโอกาสจากตราสารหนี้ระยะยาวกับความคล่องตัวของตราสารหนี้ระยะสั้น
ข้อควรระวัง: ตราสารหนี้ระยะยาวอาจมีราคาผันผวนสูงเมื่อดอกเบี้ยเปลี่ยนแปลง ขณะที่ตราสารระยะสั้นมีความเสี่ยงที่จะต้องลงทุนใหม่ในอัตราดอกเบี้ยที่ต่ำลง
เหมาะกับใคร: ผู้ที่ต้องการมีเงินบางส่วนพร้อมนำไปลงทุนใหม่ ขณะเดียวกันก็ต้องการถือครองตราสารหนี้ระยะยาว และยอมรับความผันผวนของราคาได้
Bullet Strategy: กระจุกตัวในช่วงเวลาที่ต้องการใช้เงิน
กลยุทธ์ Bullet คือการจัดพอร์ตให้ตราสารหนี้ส่วนใหญ่ครบกำหนดไถ่ถอนในช่วงเวลาใกล้เคียงกัน โดยอาจทยอยซื้อในวันต่างกัน แต่กำหนดเป้าหมายให้ได้รับเงินต้นในช่วงเวลาเดียวกัน
ตัวอย่าง: หากต้องการใช้เงิน 100,000 บาทเพื่อจ่ายค่าเล่าเรียนในอีก 5 ปี อาจเลือกลงทุนในตราสารหนี้หลายรายการที่มีกำหนดครบอายุใกล้เคียงกับช่วงเวลาที่ต้องใช้เงิน เพื่อให้เงินต้นทยอยหรือรวมกันกลับมาในช่วงเวลาที่วางแผนไว้
กลยุทธ์นี้ช่วยให้การลงทุนสอดคล้องกับเป้าหมายทางการเงินที่มีกรอบเวลาชัดเจน แต่หากต้องขายตราสารหนี้ก่อนครบกำหนด ก็อาจได้รับเงินมากหรือน้อยกว่าที่คาดไว้ตามราคาตลาด
ข้อดี: ช่วยวางแผนให้เงินต้นกลับมาใกล้เคียงกับเวลาที่ต้องใช้เงินก้อนใหญ่
ข้อควรระวัง: หากจำเป็นต้องใช้เงินก่อนครบกำหนด อาจต้องขายตราสารหนี้ในราคาขาดทุน และวันครบกำหนดอาจไม่ตรงกับเวลาที่ต้องใช้เงินจริง
เหมาะกับใคร: ผู้ที่มีเป้าหมายทางการเงินในอนาคต เช่น ค่าเล่าเรียน เงินดาวน์บ้าน หรือค่าใช้จ่ายก้อนใหญ่ที่กำหนดเวลาไว้ล่วงหน้า
สรุป
ทั้ง 3 กลยุทธ์ไม่มีแบบใดดีที่สุดสำหรับทุกคน เพราะแต่ละแบบตอบโจทย์ที่แตกต่างกัน
-
Ladder: กระจายวันรับเงินต้นและทยอยลงทุนใหม่
-
Barbell: ผสมตราสารหนี้ระยะสั้นและระยะยาว เพื่อความคล่องตัวควบคู่กับการลงทุนระยะยาว
-
Bullet: วางแผนให้เงินต้นกลับมาในช่วงเวลาที่มีเป้าหมายใช้เงินชัดเจน
สิ่งสำคัญคือ นักลงทุนไม่ควรเลือกกลยุทธ์จากการคาดการณ์ดอกเบี้ยเพียงอย่างเดียว แต่ควรพิจารณาระยะเวลาที่ต้องใช้เงิน ความเสี่ยงที่ยอมรับได้ คุณภาพเครดิตของผู้ออกตราสาร และความจำเป็นในการขายก่อนครบกำหนดด้วย
ที่มา: Vanguard, Fidelity