

การบริหารเงิน...“ตามวัย” !!!
Wealth EZ: ในแต่ละ “ช่วงวัย” นั้น จะมีความต้องการทางการเงินที่แตกต่างกัน ดังนั้นจึงควร “วางแผนการบริหารเงิน” ไว้ล่วงหน้า เพื่อให้สามารถบรรลุ “เป้าหมายทางการเงิน”
และเรื่องสำคัญคือการวางแผนสำหรับเกษียณ หลายๆ คน คงเคยได้ยินคำถามทำนองว่า จะลงทุนอะไรดี? ตอนนี้อะไรที่ให้ผลตอบแทนดี? หรือลงทุนอะไรที่จะได้ผลตอบแทนเยอะ? ซึ่งจะเห็นได้ว่าเน้นแต่ “ผลตอบแทน” แต่ไม่ได้คำนึงถึง “ความเสี่ยง” ของหลักทรัพย์ที่ไปลงทุน และอาจจะไม่เหมาะกับผู้ลงทุน เรียกได้ว่าเวลาผลตอบแทนติดลบอาจจะทำให้นอนไม่หลับเลยก็เป็นได้
เมื่อมีคำถามต่อมาว่า แล้วการลงทุนแบบไหนที่เหมาะกับเรา ผู้เขียนจึงขอแบ่งการลงทุนและ “การบริหารเงินตามช่วงวัย” คือ วัยเริ่มทำงาน วัยสร้างครอบครัว วัยเตรียมเกษียณ และวัยหลังเกษียณ โดยสินทรัพย์เพื่อการลงทุนแต่ละช่วงวัยนั้น จะยกมาเพียง 4 ประเภท เรียงลำดับจากความ “เสี่ยงสูง” ไปยังความ “เสี่ยงต่ำ” คือ สินทรัพย์ทางเลือก ได้แก่ ทองคำหรือกองทุนรวมทองคำ หุ้นหรือกองทุนรวมหุ้น ตราสารหนี้หรือกองทุนรวมตราสารหนี้และเงินฝากหรือกองทุนรวมตลาดเงิน
สำหรับการลงทุนในแต่ละช่วงวัยนั้น ขอแนะนำดังนี้
- “วัยเริ่มทำงาน” หรือ “ในช่วงอายุประมาณ 22-35 ปี” เป็นช่วงที่อายุยังน้อย มีระยะเวลาการลงทุนได้อีกนาน จึงสามารถลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงได้ ทั้งนี้สำหรับการบริหารเงินในวัยนี้ ควรเน้นเรื่องของการออมและการลงทุน ข้อสำคัญคือควรจะมี “หนี้ที่ไม่ก่อให้เกิดรายได้” เช่น รถ ให้ช้าที่สุด เพราะนอกจากต้องเสียดอกเบี้ยแล้วยังคงมีรายจ่ายต่างๆ เช่น ค่าน้ำมัน ค่าประกัน ค่าซ่อมบำรุง เป็นต้น
“สำหรับการบริหารเงินลงทุน แนะนำให้เน้นลงทุนใน ‘หุ้น’ หรือ ‘กองทุนรวมหุ้น’ เนื่องจากในระยะยาวแล้ว ตลาดหุ้นยังคงให้ผลตอบแทนที่น่าสนใจ แม้ในบางช่วงอาจจะติดลบ แต่สุดท้ายแล้วก็ยังคงกลับมาทำผลตอบแทนได้ดี สังเกตจากวิกฤตที่ผ่านมา”
ดังนั้น จึงเน้นพอร์ตการลงทุนที่ให้ผลตอบแทนคาดหวังระยะยาวในอัตราที่สูง พอร์ตการลงทุนที่แนะนำคือ หุ้นหรือกองทุนรวมหุ้น 70% ตราสารหนี้หรือกองทุนรวมตราสารหนี้ 20% สินทรัพย์ทางเลือกเช่น ทองคำ 10%”
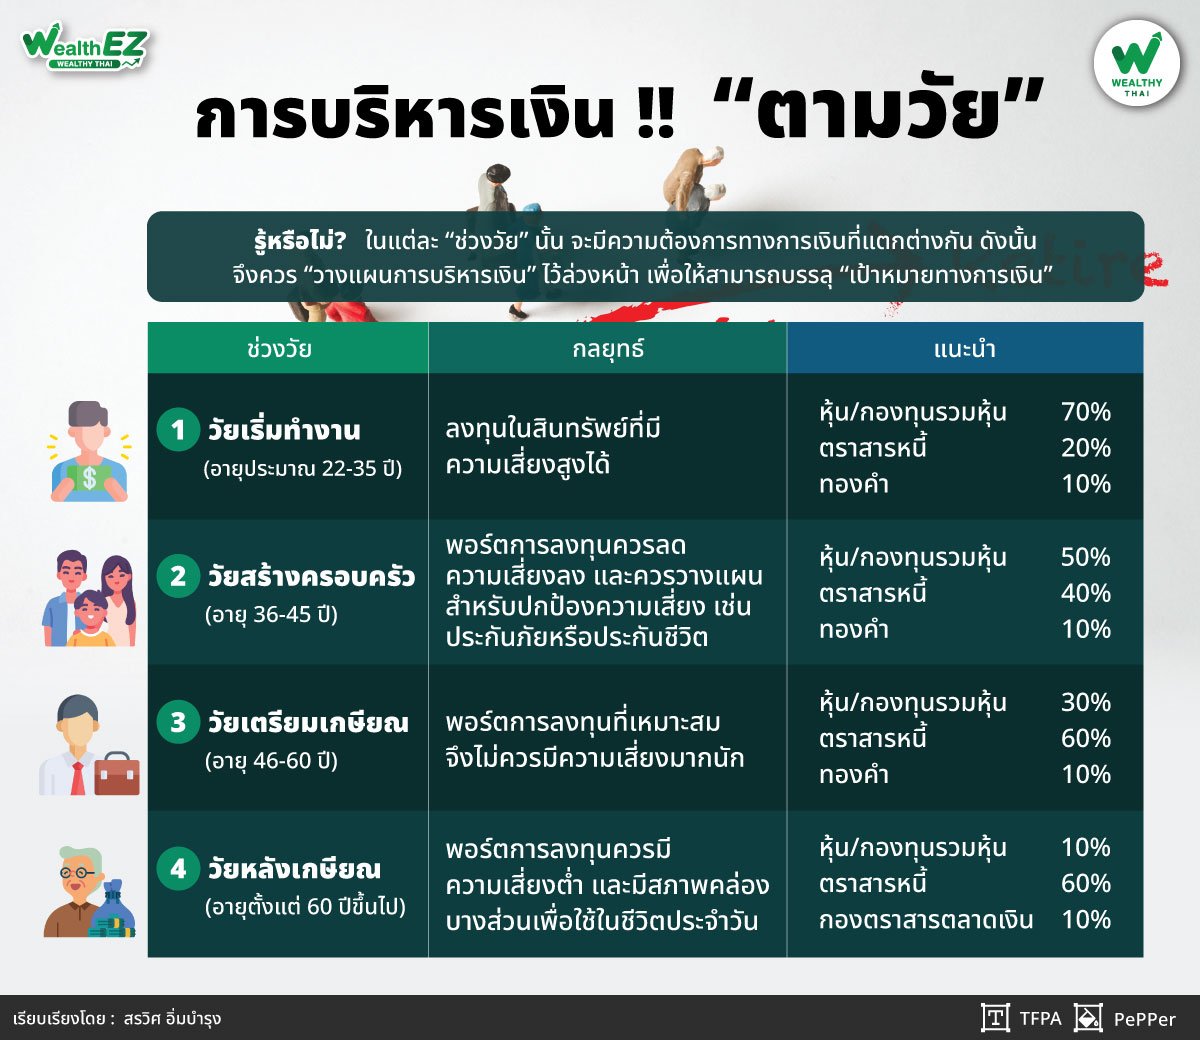
- “วัยสร้างครอบครัว” หรือ “ในช่วงอายุ 36-45 ปี” ในวัยนี้จะเริ่มมีรายจ่ายเพิ่มขึ้นมา หรือบางท่านอาจจะเริ่มมีหนี้สิน เช่น ผ่อนบ้าน ผ่อนรถ ดังนั้น พอร์ตการลงทุนควรลดความเสี่ยงลง และควรวางแผนสำหรับปกป้องความเสี่ยง เช่น ประกันภัยหรือประกันชีวิต พอร์ตการลงทุนที่แนะนำคือ หุ้นหรือกองทุนรวมหุ้น 50% ตราสารหนี้หรือกองทุนรวมตราสารหนี้ 40% สินทรัพย์ทางเลือก เช่น ทองคำ 10%
- “วัยเตรียมเกษียณ” หรือ “ในช่วงอายุ 46-60 ปี” เป็นช่วงที่จะพอเห็นแล้วว่า เงินสำหรับใช้หลังเกษียณเพียงพอหรือไม่ ซึ่งหนี้สินต่างๆ เช่น บ้าน ควรวางแผนชำระให้หมดก่อนเกษียณ พอร์ตการลงทุนที่เหมาะสมจึงไม่ควรมีความเสี่ยงมากนัก เนื่องจากเมื่อถึงเวลาต้องใช้เงิน พอร์ตอาจจะอยู่ในช่วงที่ผลตอบแทนไม่ดี ทำให้ไม่พอใช้ พอร์ตการลงทุนที่แนะนำคือ หุ้นหรือกองทุนรวมหุ้น 30% ตราสารหนี้หรือกองทุนรวมตราสารหนี้ 60% สินทรัพย์ทางเลือกเช่น ทองคำ 10%
- “วัยหลังเกษียณ” หรือ “อายุตั้งแต่ 60 ปีขึ้นไป” เป็นวัยที่ต้องวางแผนการใช้เงิน เพราะอาจจะเป็นเงินก้อนสุดท้าย ดังนั้นพอร์ตการลงทุนควรมีความเสี่ยงต่ำและมีสภาพคล่องบางส่วนเพื่อใช้จ่ายในชีวิตประจำวัน แต่ผลตอบแทนในระยะยาวควรชนะเงินเฟ้อ ดังนั้นพอร์ตการลงทุนที่แนะนำ คือ หุ้นหรือกองทุนรวมหุ้น 10% ตราสารหนี้หรือกองทุนรวมตราสารหนี้ 60% เงินฝากหรือกองทุนรวมตลาดเงิน 30%
ค่าใช้จ่ายของทุกวัยที่วางแผนได้ยากนั้น คือ “ค่าใช้จ่ายด้านการรักษาพยาบาล” โดยถ้าเป็นมนุษย์เงินเดือน อาจจะมีสวัสดิการของที่ทำงาน แต่ในวัยหลังเกษียณอาจจะเป็นค่าใช้จ่ายก้อนใหญ่ที่ทำให้กระทบกับแผนการเงิน
“ดังนั้น ‘แผนปกป้องความเสี่ยง’ หรือ ‘แผนประกัน’ จึงเป็นสิ่งที่ควรจะคำนึงถึง และการออกกำลังกายก็จะช่วยลดความเสี่ยงและค่าใช้จ่ายด้านสุขภาพได้ครับ”
ทั้งนี้ขอหมายเหตุเล็กๆ ว่าในกรณี “หุ้น” นั้น “กองทุนรวมหุ้น” จะช่วยให้กระจายการลงทุนได้มากกว่า และอาจจะแบ่งเงินบางส่วนลงทุนใน “กองทุนรวมที่ให้สิทธิทางภาษี” ได้ด้วย และคำแนะนำในการจัดพอร์ตนี้เป็นการแนะนำอย่างกว้างๆ เพราะบางท่านอาจรับความเสี่ยงได้สูงหรือต่ำกว่าคนในช่วงวัยเดียวกัน ขึ้นอยู่กับความรู้และประสบการณ์ในการลงทุนครับ
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th